Anthropic的招股书泄露后,华尔街第一次沉默了。2025年收入45.9亿美元,增长12倍;但净亏损420亿,算力承诺5180亿。
收入翻12倍,但80.6亿运营亏损怎么来的
Anthropic 2025年营收45.9亿美元,2024年仅为3.86亿,增幅1088%。增长是真实的,来自Claude API调用和企业合约放量。但同期运营亏损从29.8亿扩大到80.6亿美元。钱花在哪里?招股书里找得到答案:计算和基础设施支出73.3亿美元,占总运营费用的58%,约为上年的三倍。烧钱的本质是算力军备竞赛——模型更强,参数更多,训练和推理成本呈指数增长。
340亿会计调整是什么?融资工具公允价值变动
420亿净亏损里,约340亿美元并非真实现金流出。它是可转股权融资工具公允价值变动产生的账面费用。简单说:早期投资人拿到了附带特殊权利的融资凭证,这些凭证的价值随着公司估值飙升而暴涨,会计上必须把这部分增值确认为亏损。钱没有真正流失,只是账面上的数字在重新定价。华尔街看懂了这个把戏之后,开始用调整后的口径衡量这家公司的真实盈利能力。
剔除会计扰动后,真实经营状况如何
去掉340亿的会计噪音,Anthropic的真实经营状况清晰得多:收入45.9亿美元,运营亏损80.6亿美元。差距不是小数目,但也不至于崩盘。问题在于,公司正把每一分钱砸向5180亿美元的算力承诺——这不是预算上限,是债务下限。两家客户贡献了近四分之一的收入,且没有长期合约锁定。更狠的是,每年能省下一个亿的训练优化,可能根本抵不上算力承诺的年利息。招股书把风险摊开,剩下的就是看市场愿意相信什么故事了。
一、招股书里的数字游戏:收入翻12倍,亏损也翻24倍
2025年Anthropic收入45.9亿美元,较2024年的3.86亿美元增长1088%。这个增速在科技史上都算罕见。但同样的表里,运营亏损80.6亿美元,较2024年的29.8亿美元扩大近两倍。
更夸张的是净亏损420亿美元。这个数字让很多人第一次看到招股书时以为单位搞错了。
坦白讲,420亿里大约340亿是会计调整,不是真金白银的支出。这部分来自可转股权融资工具的公允价值变动。当市场对公司估值预期上升时,这些金融工具按会计准则需要计提账面损失。钱没花出去,但报表上要认亏。
剔除这层会计扰动,真实的经营亏损是80.6亿美元。这已经是2024年的近三倍。计算和基础设施支出73.3亿美元,占总运营费用的58%。
一个成立五年的公司,一年烧掉80亿经营亏损,这是什么概念?相当于每天烧掉2200万美元。而它的账面现金只有202.8亿美元。
从3.86亿到45.9亿的增长曲线
这个增长曲线是怎么来的?公开信息显示,Claude产品的API调用量和订阅用户数在2025年呈现指数级爬坡。OpenAI同期收入约130亿美元,是Anthropic的2.8倍。这说明市场空间足够大,但领跑者与追赶者之间的差距也在拉大。
招股书没有披露具体客户名单和用量,但提到了一个关键风险点:近四分之一的收入来自两家客户。
##一、招股书里的数字游戏:收入
二、5180亿算力承诺:是护城河还是绞索
5180亿美元这个数字,是整份招股书里最让人倒吸一口气的部分。
这不是已经花出去的钱。这是未来数年需要履行的合同义务。按照业内常见做法,这类承诺通常来自与云服务商签订的长期购电协议、预留实例合约和专用基础设施租赁。
分拆来看,Broadcom相关设备租赁承诺1612亿美元,Google Cloud承诺1111亿美元,Amazon AWS承诺1100亿美元。剩余部分分散在xAI、Microsoft和AMD等供应商身上。
这六家供应商的合约结构很值得拆解。Broadcom提供的是定制ASIC芯片租赁,Google和Amazon提供的是云端算力预留。这三家的合约性质不同,但共同点是都具有较强的锁定性和提前终止成本。
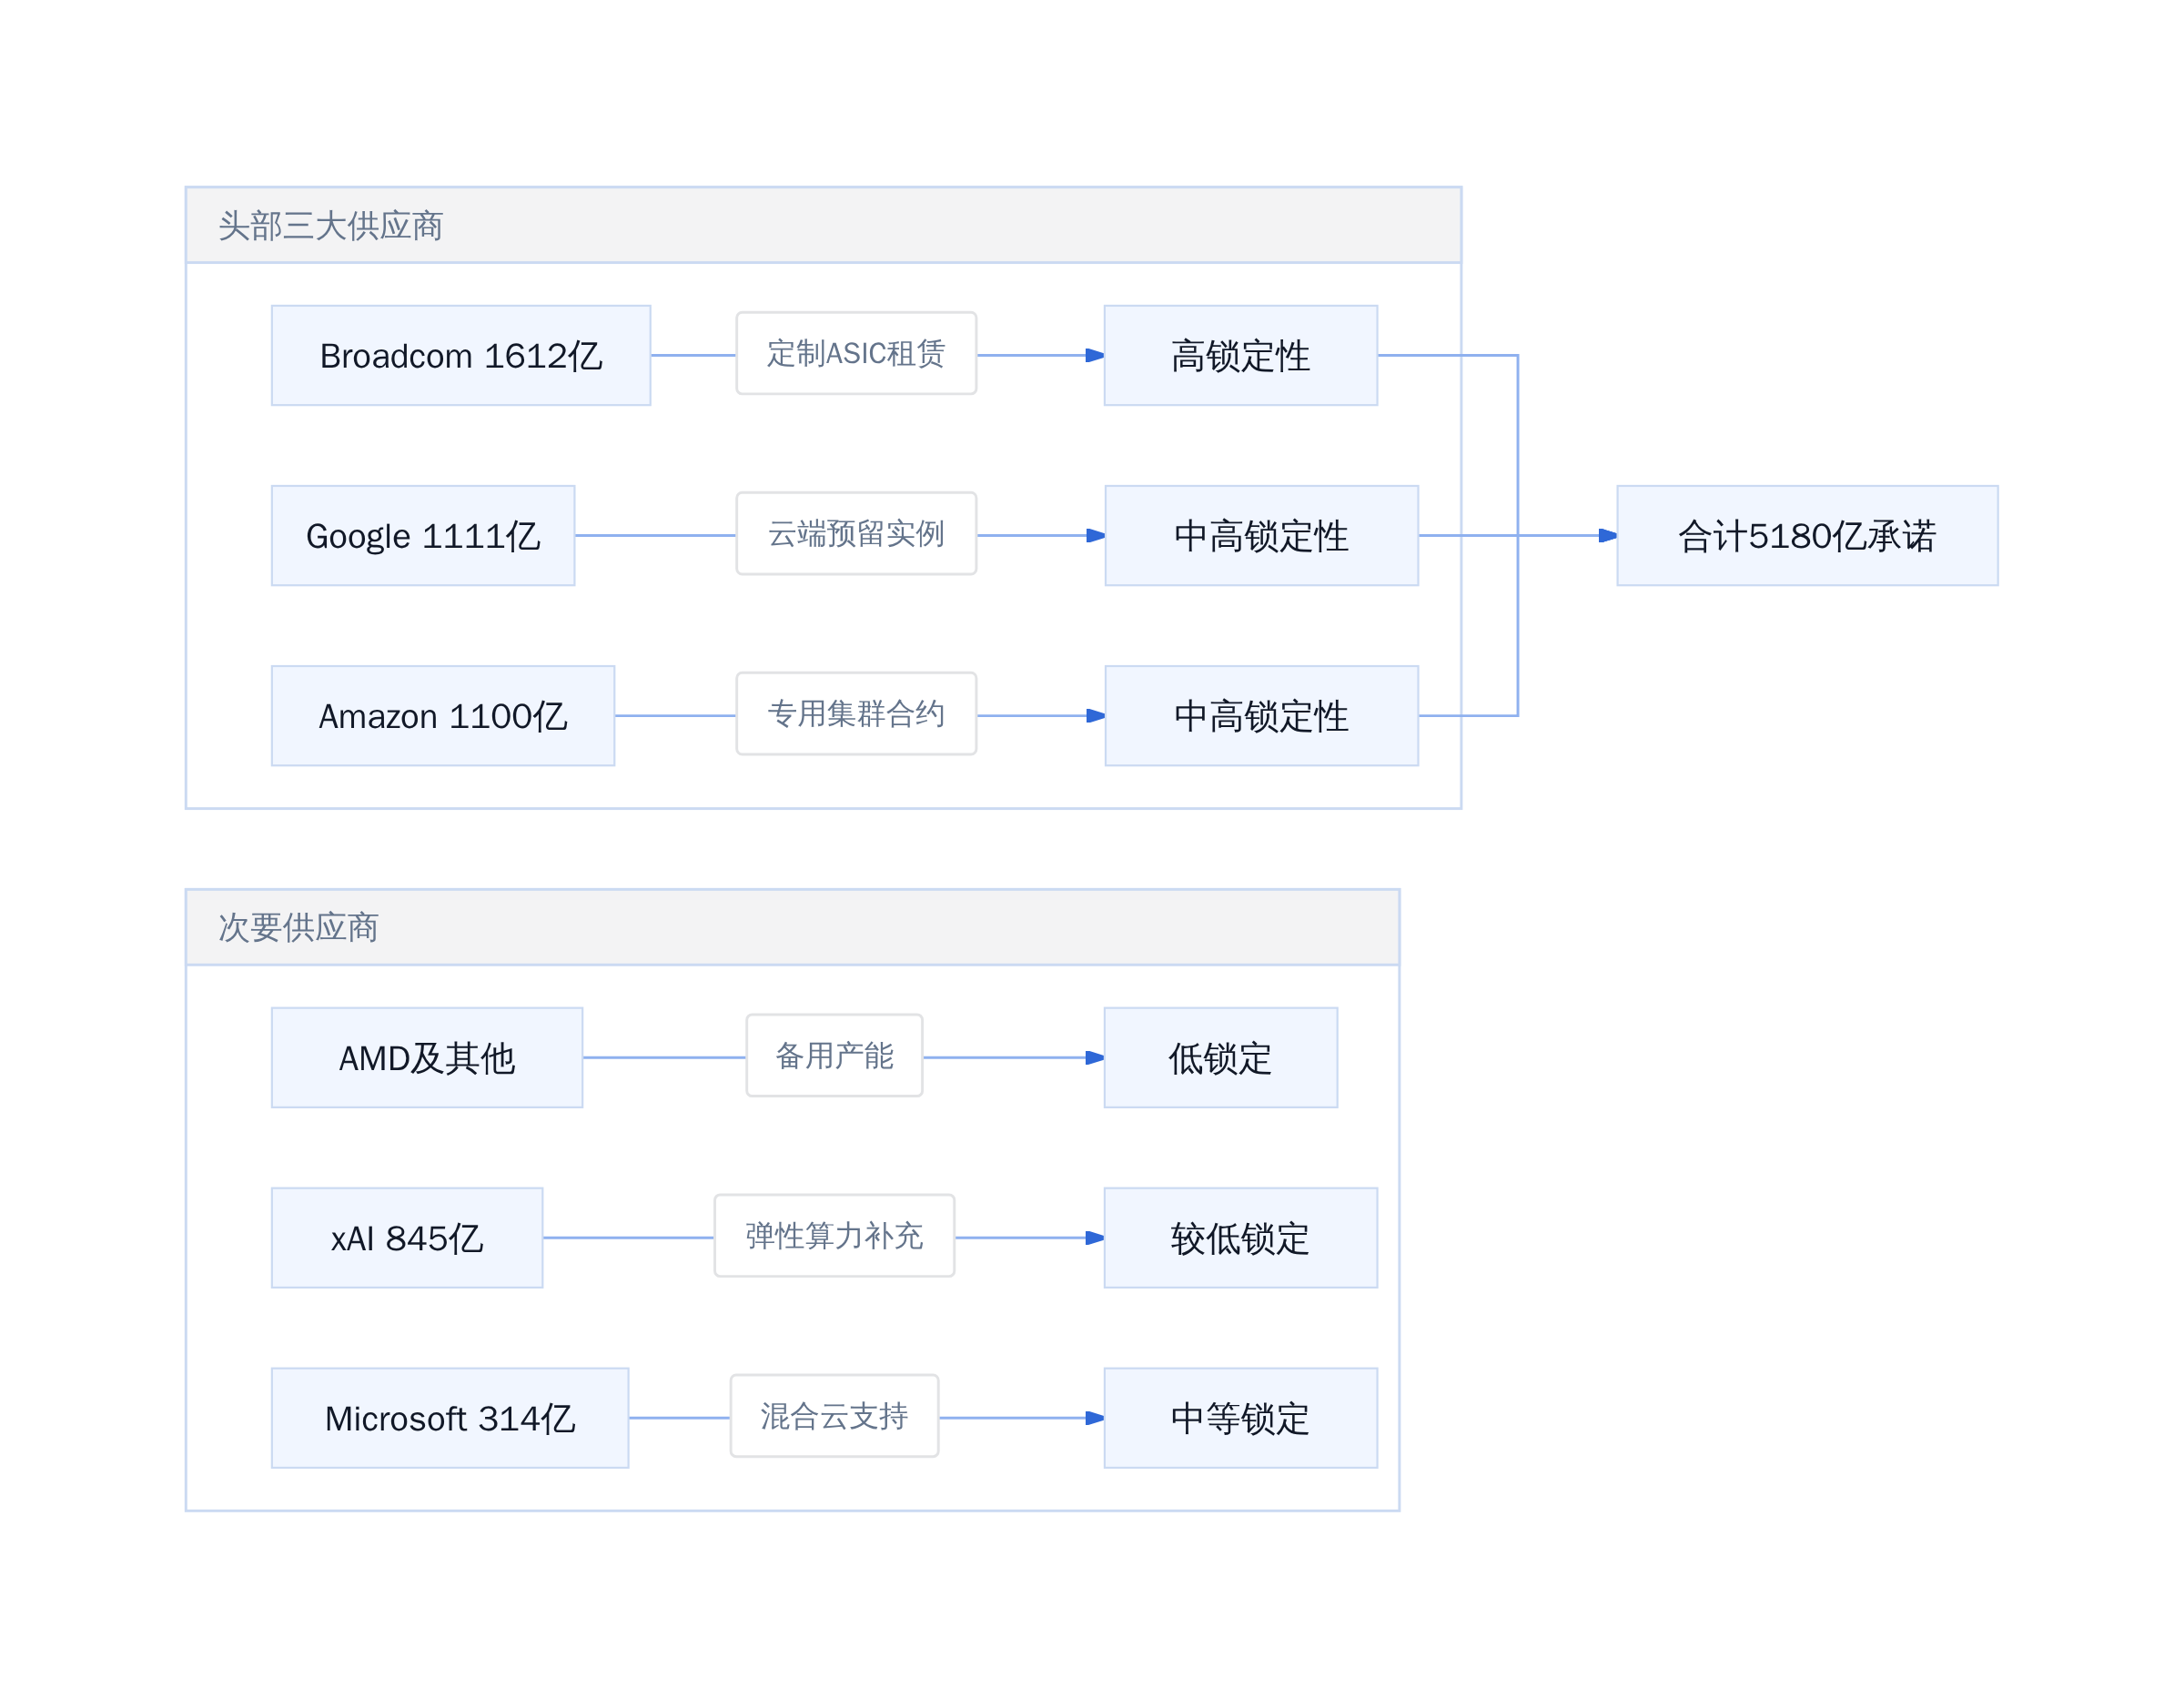
Anthropic 算力承诺结构性分布
更关键的问题在于时间维度。招股书提到,公司计划在未来一年内完成这部分承诺的大部分执行。2025年底账面现金202.8亿美元,而未来一年的算力承诺支出规模是5180亿美元。
这笔承诺不是预算上限,是债务下限。也就是说,无论Claude的收入能不能覆盖这些成本,这些合约在法律上都是必须履行的。
算力锁定 vs 需求不确定性的矛盾
这里存在一个结构性的矛盾。AI基础设施是典型的沉没成本行业——你提前锁定算力,是因为产能有限且建设周期长。但AI产品的需求曲线是高度不确定的,今天的大客户可能是明天的流失客户。
招股书里有一条警告特别刺眼:许多顶级企业客户并未签订长期合同,可随时削减支出或退出。
这意味着什么?意味着Anthropic正在用固定的成本承诺,去匹配一个可能波动的需求曲线。如果收入增长跟不上,这些合约不会自动消失。更狠的是,每年能省下一个亿。

##二、5180亿算力承诺:是护
三、客户集中度风险:16%收入来自「两个人」
近四分之一的收入来自两家客户。这个数字在普通SaaS公司里已经算高危线,但在AI基础设施公司里,它还有额外的含义。
为什么顶级企业客户不愿签长约?这背后有几个结构性原因。
第一,AI产品的技术迭代速度太快。企业担心签了三年长约,结果两年后技术上就被淘汰了。第二,AI应用的ROI本身还在验证期,企业不愿意把预算锁死在一个供应商身上。第三,多云策略成为大公司的标配,没人想把所有鸡蛋放在一个篮子里。
这种商业模式意味着什么?意味着Anthropic的收入基础是脆弱的。如果这两家客户中的任何一家减少用量或转向竞争对手,公司的现金流会立刻承压。
客户可随时撤单的法律条款意味着什么
招股书里反复提到一个风险因素:客户可以随时撤单。这不是模糊的表述,而是有具体法律依据的。
在AI服务合同里,「随时终止」条款通常与「预付费 credits」制度挂钩。客户预付了一笔钱,用多少扣多少,不用不退。 Anthropic的现金流看起来健康,但实际上是客户预付的credits在支撑。一旦客户停止续费,现金流会迅速断崖。
这是一个经典的「收入确认」与「现金流入」的时间差问题。会计上可以确认收入,但现金可能已经花出去了。
##三、客户集中度风险:16%收
四、IPO时间窗口:为什么选在十一月
最初市场预期Anthropic会在十月完成IPO,但最终选择在十一月。这个时间点的选择有几个考量。
一是等待Q3财务数据的披露。十一月的招股书会包含更完整的季度数据,能让投资者看到Claude在旺季的真实收入表现。二是避开美国中期选举前的市场波动。选举后的政策不确定性消除,有利于科技股估值修复。
但更大的背景是竞争格局。OpenAI和SpaceX都在筹划类似的超级IPO。谁先上市,谁就能定义「AI基础设施公司」的估值逻辑。这是一场关于定价权的赛跑。
华尔街的投行已经在搭建一条约15亿美元的管道,将私人市场资金导向Anthropic的Pre-IPO轮。Blackstone、Hellman & Friedman各出资约3亿美元,Goldman Sachs出资约15亿美元。
这不是普通的融资,这是在为二级市场定价做铺垫。_private市场的估值锚定了,公开市场的定价就有参照系。
##四、IPO时间窗口:为什么选
五、判断与边界:这场豪赌的可行路径
回到最初的问题:5180亿的算力承诺,到底是不是自杀式扩张?
答案取决于两个变量。第一个是Claude收入的复合增长率。如果年收入能从45.9亿保持50%以上的复合增长,五年后收入规模能达到约370亿美元,大约能覆盖算力成本的百分之七十。第二个是单位经济模型的改善速度。如果算力效率提升、模型成本下降的速度足够快,同样的收入可以消耗更少的算力成本。
投资者应该关注三个核心指标:一是季度经常性收入(ARR)的环比增速,二是客户留存率,三是算力成本的单位经济变化。
本文的判断适用于当前已知信息,不包括后续可能披露的合约修改或客户追加承诺。如果Anthropic能在IPO前公布长期大客户合约,或宣布部分算力承诺的重新谈判,风险定价会显著不同。
对于潜在投资者,建议关注两个边界条件:如果出现单一客户流失超过10%的情况,或者季度收入增速连续两季度低于30%,则需要重新评估这家公司的估值逻辑。
Anthropic不是在做传统的IPO,它是在卖一张未来十年的算力欠条。投资者买下的不是现在的Claude,而是对AI基础设施需求的信心。这张赌注的赔率很极端:要么成为AI时代的AWS,要么成为AI时代的WeWork。
最终的选择权不在Anthropic手里,而在那些可以随时撤单的企业客户手里。
##五、判断与边界:这场豪赌的可
参考文献
[1] Anthropic招股文件显示目标估值或超2万亿美元,2025年营收45.9亿美元、净亏420亿美元_全年_公司_风险. https://www.sohu.com/a/1082185356_114984 [2] 估值2万亿!Anthropic招股文件曝光:420亿亏损、46亿营收、5180亿算力承诺. https://www.nodeseek.com/post-955698-1 [3] Anthropic IPO 招股书:2 万亿估值与 5180 亿算力承诺 | 智脑时代 ZGEO. https://zgeo.net/news/anthropic-ipo-prospectus-analysis [4] Exclusive | Anthropic Draft IPO Filing Shows Red-Hot Growth, Many Risks and Massive Computing Costs - WSJ. https://www.wsj.com/tech/ai/anthropic-revenue-growth-ipo-accaf0f1 [5] Anthropic Prepares for IPO After Reporting $42 Billion Net Loss and $4.6 Billion in Revenue. https://finance.yahoo.com/technology/ai/articles/anthropic-prepares-ipo-reporting-42-164047677.html [6] 路透:Anthropic IPO S-1 招股说明书泄露。 估值目标:2 万亿美元。 >2025 年收入超过 46 亿美元。 >运营亏损超过 80.6 亿美元。 >净亏损超过 420 亿美元。 招股说明书警告称,近 25%的收入仅来自两家客户,而且许多顶级企业客户并未签订长期合同,随时可能削减支出或退出。 Anthropic 计划在“未来一年”内花费 5180 亿美元用于计算承诺。. https://www.threads.com/@pac8mak1r/post/Dd2neALoN8j/%E8%B7%AF%E9%80%8Fanthropic-ipo-s-1-%E6%8B%9B%E8%82%A1%E8%AF%B4%E6%98%8E%E4%B9%A6%E6%B3%84%E9%9C%B2%E4%BC%B0%E5%80%BC%E7%9B%AE%E6%A0%872-%E4%B8%87%E4%BA%BF%E7%BE%8E%E5%85%832025-%E5%B9%B4%E6%94%B6%E5%85%A5%E8%B6%85%E8%BF%87-46-%E4%BA%BF%E7%BE%8E%E5%85%83%E8%BF%90%E8%90%A5%E4%BA%8F%E6%8D%9F%E8%B6%85%E8%BF%87-806-%E4%BA%BF%E7%BE%8E%E5%85%83%E5%87%80%E4%BA%8F%E6%8D%9F%E8%B6%85%E8%BF%87-420-%E4%BA%BF%E7%BE%8E [7] Anthropic IPO招股书曝光:2万亿美元估值与5180亿美元算力承诺 - Blog Post. https://freeai.help/blog/anthropic-ipo-prospectus-2t-zh593816 [8] Anthropic泄露的IPO招股说明书显示营收45.9亿美元,运营亏损80.6亿美元. https://pasqualepillitteri.it/zh/news/19179/anthropic-ipo-zhaogu-shuomingshu-xielou-yingshou
如果浏览器无法直接唤起微信,可在微信内打开公众号主页:计算机魔术师