一、S-1 文件曝光:亏损与豪赌并存的账本
2025 年的 Anthropic 账本上有两个数字格外刺眼:营收 4.6 亿美元,亏损超过 80 亿美元。S-1 文件里还写着 5180 亿美元的算力资源承诺。
路透社 2025 年 9 月率先披露了这份向美国 SEC 提交的草稿版 S-1 细节,数字之惊人,让这份文件成为 AI 产业迄今最受瞩目的财务揭露之一。
Anthropic 的财务真相
根据泄漏文件,Anthropic 2025 年全年营收约 4.6 亿美元,较前一年增长近 12 倍。营业亏损同步扩大到超过 80 亿美元,其中包含了 15 亿美元的版权和解金。
到了 2026 年第二季度,营收冲高到约 115 亿美元,营业利润转为 9.74 亿美元,GAAP 利润率 8.4%,调整后利润率 19%。
看起来在盈利路上跑得不错。问题在于,这 115 亿美元的 Q2 营收是怎么来的。
财报数字背后的架构压力
根据 Monetary Matters 访谈披露的数据,约 47% 的收入来自 Google 和 Amazon 转售 Anthropic 模型的分成。这个集中度风险在高杠杆资本开支面前显得格外刺眼。
更核心的矛盾在支出侧。Anthropic 的算力承诺均匀分布在四个主要供应商身上:Broadcom、SpaceXAI、Google 和 AWS,每家持有 1100 亿至 1610 亿美元不等的承诺,合计占其 6370 亿美元总承诺的八成以上。
高盛的研究指出,三大美国公有云公司(AMZN、GOOGL、MSFT)已宣布合计 1.7 万亿美元的营收 pipeline,如果这些管道能兑现,焦虑可以暂时缓解。
但 pipeline 不是 revenue。合同的履约取决于下游能否把钱收回来。
5180 亿算力的承诺意味着什么
5180 亿美元的算力资源承诺,不是一个运营支出数字,而是一个资产负债表之外的或有负债。
它意味着 Anthropic 已经向前置供应商发出了巨额采购意向,但款项的支付节奏和交付条件,将在未来数年内逐步兑现。
从会计角度看,这部分承诺不构成当期利润表上的成本,但它会在资本支出计划中形成真实的现金流出压力。一旦营收增速跟不上,现金流断裂的风险就会从隐性变为显性。
算力采购合同签完才发现付不起
更准确地说,这不是 Anthropic 一家的问题。Goldman Sachs 的 Ryan Hammond 团队测算过,覆盖 hyperscalers 的 capex 支出,需要未来数年产生 3000 亿美元 revenue。目前 AI 相关收入仍低于这个数字。
问题的本质在于:上游的算力承诺和下游的实际变现之间存在时间差。这个时间差由融资能力支撑,而非由业务内生现金流覆盖。
当 IPO 把这份压力摊给公开市场,散户接盘的逻辑就变成了:用一级市场的退出流动性,覆盖二级市场的估值想象。
更狠的是,每年能省下一个亿算力的团队,可能在下一年就要为这笔承诺买单。
Zitron 的核心论点并非针对 Anthropic 一家,而是指向整个 AI 赛道的退出逻辑。在 Where's Your Ed At newsletter 和 BBC Monetary Matters 播客中,他反复强调一个结构问题:价值链最赚钱的环节(NVIDIA 芯片、AWS/GCP/Azure 云服务)恰恰依赖最不赚钱的环节(OpenAI、Anthropic)持续烧钱。
谁是真正的「退出流动性」
流动性陷阱的本质不是公司骗钱,而是退出路径的设计让散户承担了结构性劣势。
Anthropic 的 S-1 显示,其 47% 的营收来自 Google 和 Amazon 转售 Claude API。这意味着公司高度依赖两大云厂商的渠道能力,而非直接企业客户付费意愿。更准确地说,云厂商在用自己的收入 backlog(高盛统计三大云厂商合计 1.7 万亿美元)为 AI 模型公司背书,形成一种镜像信用。
mermaid
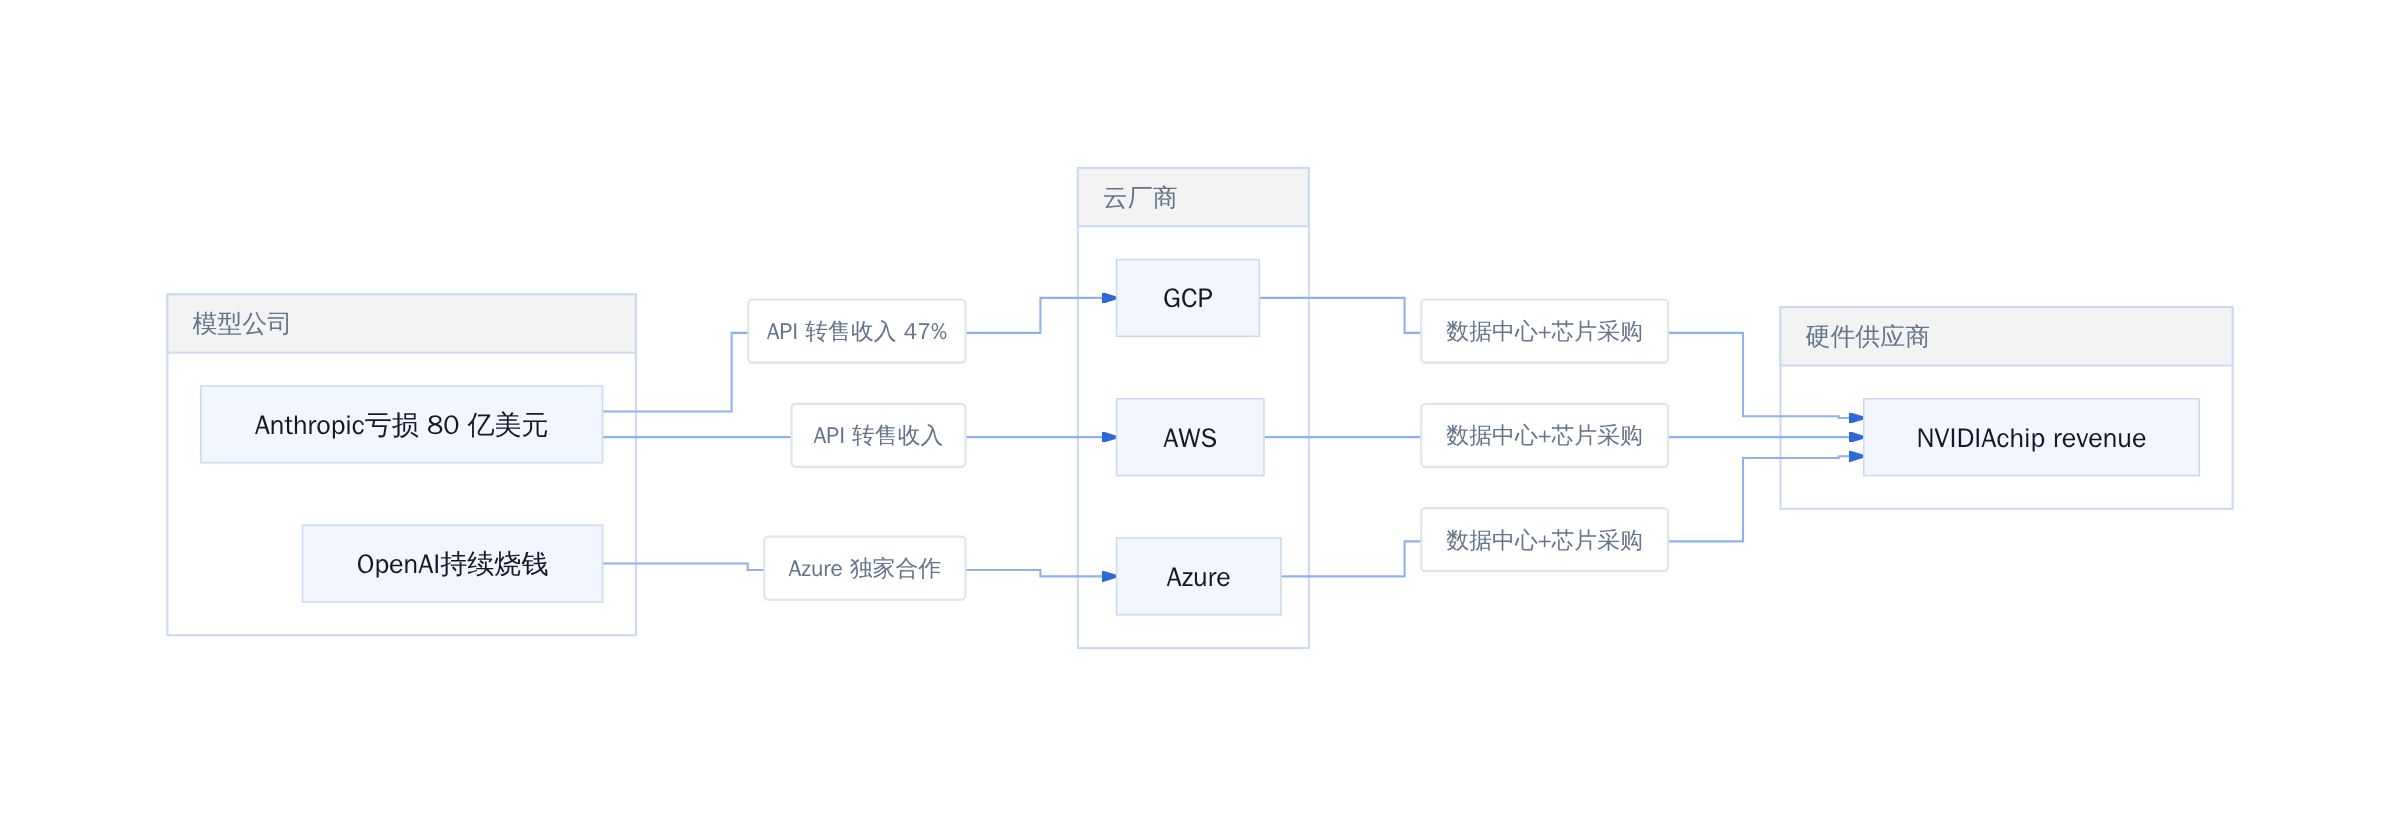
AI 算力负债与云营收镜像
这种结构下,外部投资者看到的是"AI 革命"叙事,而内部资金早已通过多轮融资完成退出。散户入场的时点,恰好在二级市场需要承接内部筹码的时候。
Zitron 的原话是:"The most profitable part of the AI value chain depends on the least profitable part continuing to grow revenue or raise capital." 翻译成人话:芯片和云赚得越多,越需要模型公司继续烧钱讲故事,否则整个链条的资金链会断裂。
从 OpenAI 到 Anthropic 的套路迁移
OpenAI 的 IPO 传闻已经流传两年,Anthropic 是目前最接近落地的一家。两家公司的套路高度相似:
第一,营收增长极快但盈利遥遥无期。Anthropic 2025 年营收同比增长近 12 倍,但营业亏损同步扩大至 80 亿美元。Q2 虽然实现 9.74 亿美元经营利润(Tomasz Tunguz 数据),但这建立在巨额版权和解费用(15 亿美元)的一次性支出之外。
第二,算力承诺呈指数级膨胀。从最初的市场传闻到 S-1 披露的 5180 亿美元,这个数字已经超过多数中型国家的 GDP。Tunguz 的拆解显示,这 5180 亿分布在 Broadcom、SpaceXAI、Google、AWS 四大供应商,每家 1100-1610 亿美元不等。
第三,上市时机选择在市场情绪高点。Zitron 在 X 上指出:"Anthropic delaying IPO to November now. Kind of weird the window keeps slipping and no, I do not buy it's for safety reasons." 窗口期一再推迟,但每次都选在 AI 叙事最热的时刻重新开启。
套路并非抄袭,而是行业演进的自然结果。OpenAI 证明了"亏损扩张+战略稀缺性"可以支撑超高估值,Anthropic 只是沿着同一条路径走到 IPO 阶段。区别在于,OpenAI 还有 ChatGPT 这个消费级产品,Anthropic 更依赖企业市场和云厂商渠道。
这种模式的风险不在于公司不努力,而在于退出定价的逻辑建立在"下一个买家会支付更高价格"的假设上。当散户成为最后的买家,流动性陷阱就完成了闭环。
这不是空穴来风的指控。Zitron 在他的 Newsletter《Where's Your Ed At》和播客《Better Offline》中多次拆解过这个商业模式。他的核心论点是:AI 价值链中最赚钱的环节,恰恰依赖最不赚钱的环节持续烧钱或融资才能维持增长。
三、AI 泡沫的结构性问题
云厂商的支撑逻辑
把镜头拉到更宏观的层面。Goldman Sachs 分析师 Ryan Hammond 团队给过一个数字:三大美国云厂商需要在未来几年产生 3000 亿美元营收,才能覆盖它们在数据中心和芯片上的资本支出。而根据高盛的说法,AMZN、GOOGL、MSFT 三家的 AI 收入管道目前还低于这个数字。也就是说,云厂商自己也在赌。
这背后的支撑逻辑并不复杂。AWS、Google Cloud、Azure 需要向资本市场讲一个故事:AI 是下一轮增长引擎。Anthropic 的 5180 亿美元算力承诺,分摊给四个主要供应商——Broadcom、SpaceXAI、Google 和 AWS,每家持有 1100 亿到 1610 亿美元不等的承诺,合计占 6370 亿总预算的五分之四。
云厂商也被安排了
问题是,这些承诺兑现的前提是什么?是 Anthropic 本身能跑通商业模式,还是说,云厂商只是在用长期的算力合同来锁定一个「战略客户」,哪怕这家客户现在每年亏几十个亿?
从云厂商的角度看,这是一种「以时间换空间」的策略。如果 Anthropic 成功了,他们提前锁定的算力采购价远低于市场价,同时还能在财报里讲出「AI 收入」的故事。如果 Anthropic 失败了,这些算力承诺可能变成坏账,但届时云厂商已经用 AI 叙事推高过估值了。
更准确地说,这是一场三方博弈:Anthropic 需要算力支撑其产品迭代,云厂商需要 Anthropic 的故事支撑股价,而散户需要相信这个故事才能进场买单。谁才是真正的风险承担者,取决于故事什么时候破裂。
计算成本与商业模式的错位
把话题拉回到技术层面。Anthropic 的商业模式有一个根本性的错位:它的收入主要来自 API 调用和平台订阅,但它的成本结构绝大部分是 GPU 算力支出。
根据 Tomasz Tunguz 的分析,Anthropic 2025 年营业亏损 81 亿美元,其中包含 15 亿美元的版权和解费用。2026 年第二季度的数据显示,其运营利润转正至 9.74 亿美元,GAAP 利润率 8.4%,调整后利润率 19%。单看这个数字,似乎已经在走向盈利。
但问题的关键在于:这个利润率是在什么基础上算出来的?

成本结构决定生死
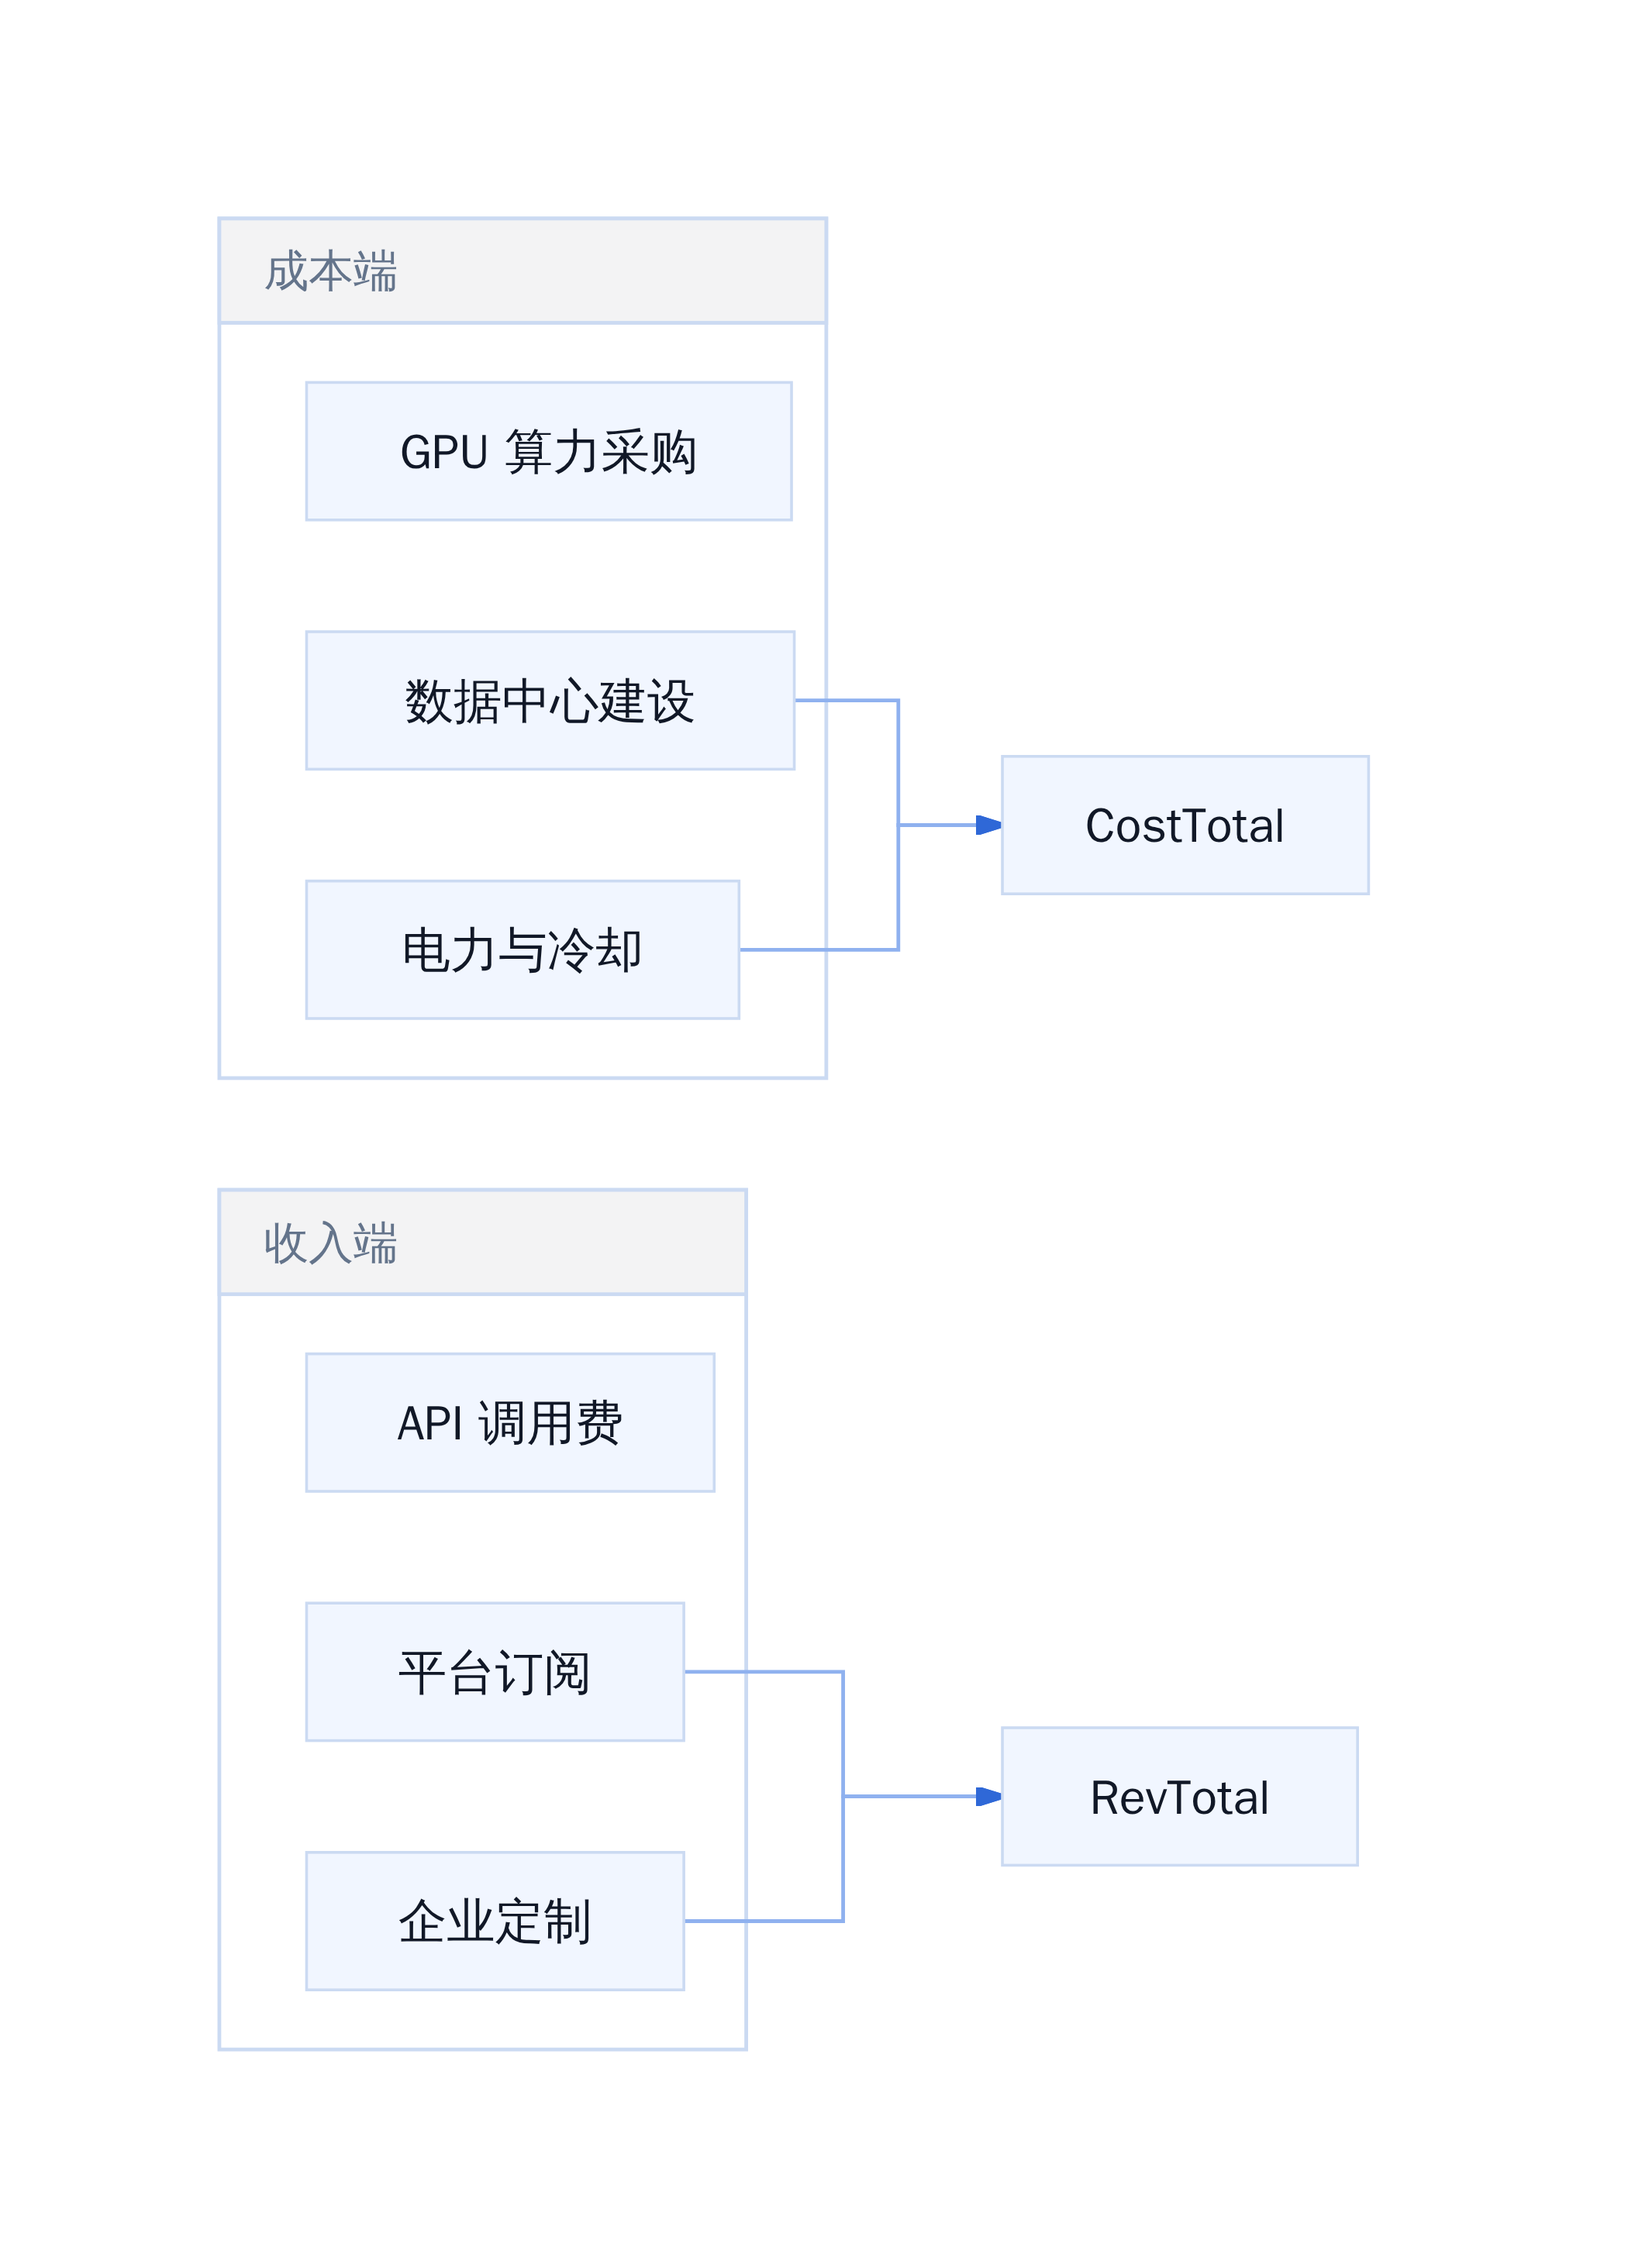
计算成本与收入模式的错位
一个被广泛引用的行业数据是:GPT-4 级别的模型推理成本每千次 token 约 0.06 美元,而 OpenAI 对 API 用户的收费约 0.03 美元。这意味着,光是 API 业务本身就是在做亏本生意——除非靠规模效应和模型迭代持续降本。
Anthropic 的情况类似。它的 Claude API 定价同样低于推理成本,靠的是平台订阅和企业合同来补窟窿。而企业合同又依赖于 Anthropic 产品力足够强,客户愿意为「安全对齐」的品牌溢价买单。
这里就出现了一个死循环:产品需要大量算力投入才能迭代,算力投入需要大量收入来覆盖,收入需要产品足够好才有客户愿意付费,而产品要足够好又需要更多算力投入。
在现实中,这个循环之所以还没有断裂,是因为有外部资金在持续注入。 Anthropic 的 5180 亿美元算力承诺,本质上就是用未来的融资或收入来支付现在的成本。
更大的风险在于算力需求的不可预测性。2026 年,NVIDIA 的 Rubin 架构刚刚发布,下一代 Blackwell Ultra 也在路上。每一次硬件迭代都会让现有的算力承诺变得过时——要么买更贵的芯片,要么用更少的芯片跑出同样的性能。 Anthropic 的 CTO Darrell Hannah 在 2026 年公开承认,公司已经暂停了部分新项目的招聘和扩张计划。这个信号值得注意。
泡沫的特征从来不是「公司亏钱」,而是「市场相信亏损是暂时的,而一旦这个信念动摇,估值就会瞬间崩塌」。 Anthropic 现在面临的就是这个时刻。
四、投资者需要警惕的三个信号
盈利预期的虚假承诺
S-1 文件暴露的数字本身已经足够说明问题。2025 年营收 4.6 亿美元,营业亏损超过 80 亿美元。这组数字背后隐藏着一个逻辑陷阱。Anthropic 的近半数收入来自 Google Cloud 和 AWS 的转售,真正的付费方是云厂商而非终端用户。
Ed Zitron 在《Where's Your Ed At》newsletter 中指出,AI 行业最赚钱的环节依赖于最亏钱的环节持续增长。OpenAI 和 Anthropic 每年亏损数十亿美元,但它们却是支撑微软、谷歌、亚马逊和英伟达财报的承重客户。这种上下游关系形成一个脆弱的闭环:最盈利的一方靠最不盈利的一方的资本扩张来维持增长叙事。
算力军备竞赛的代价
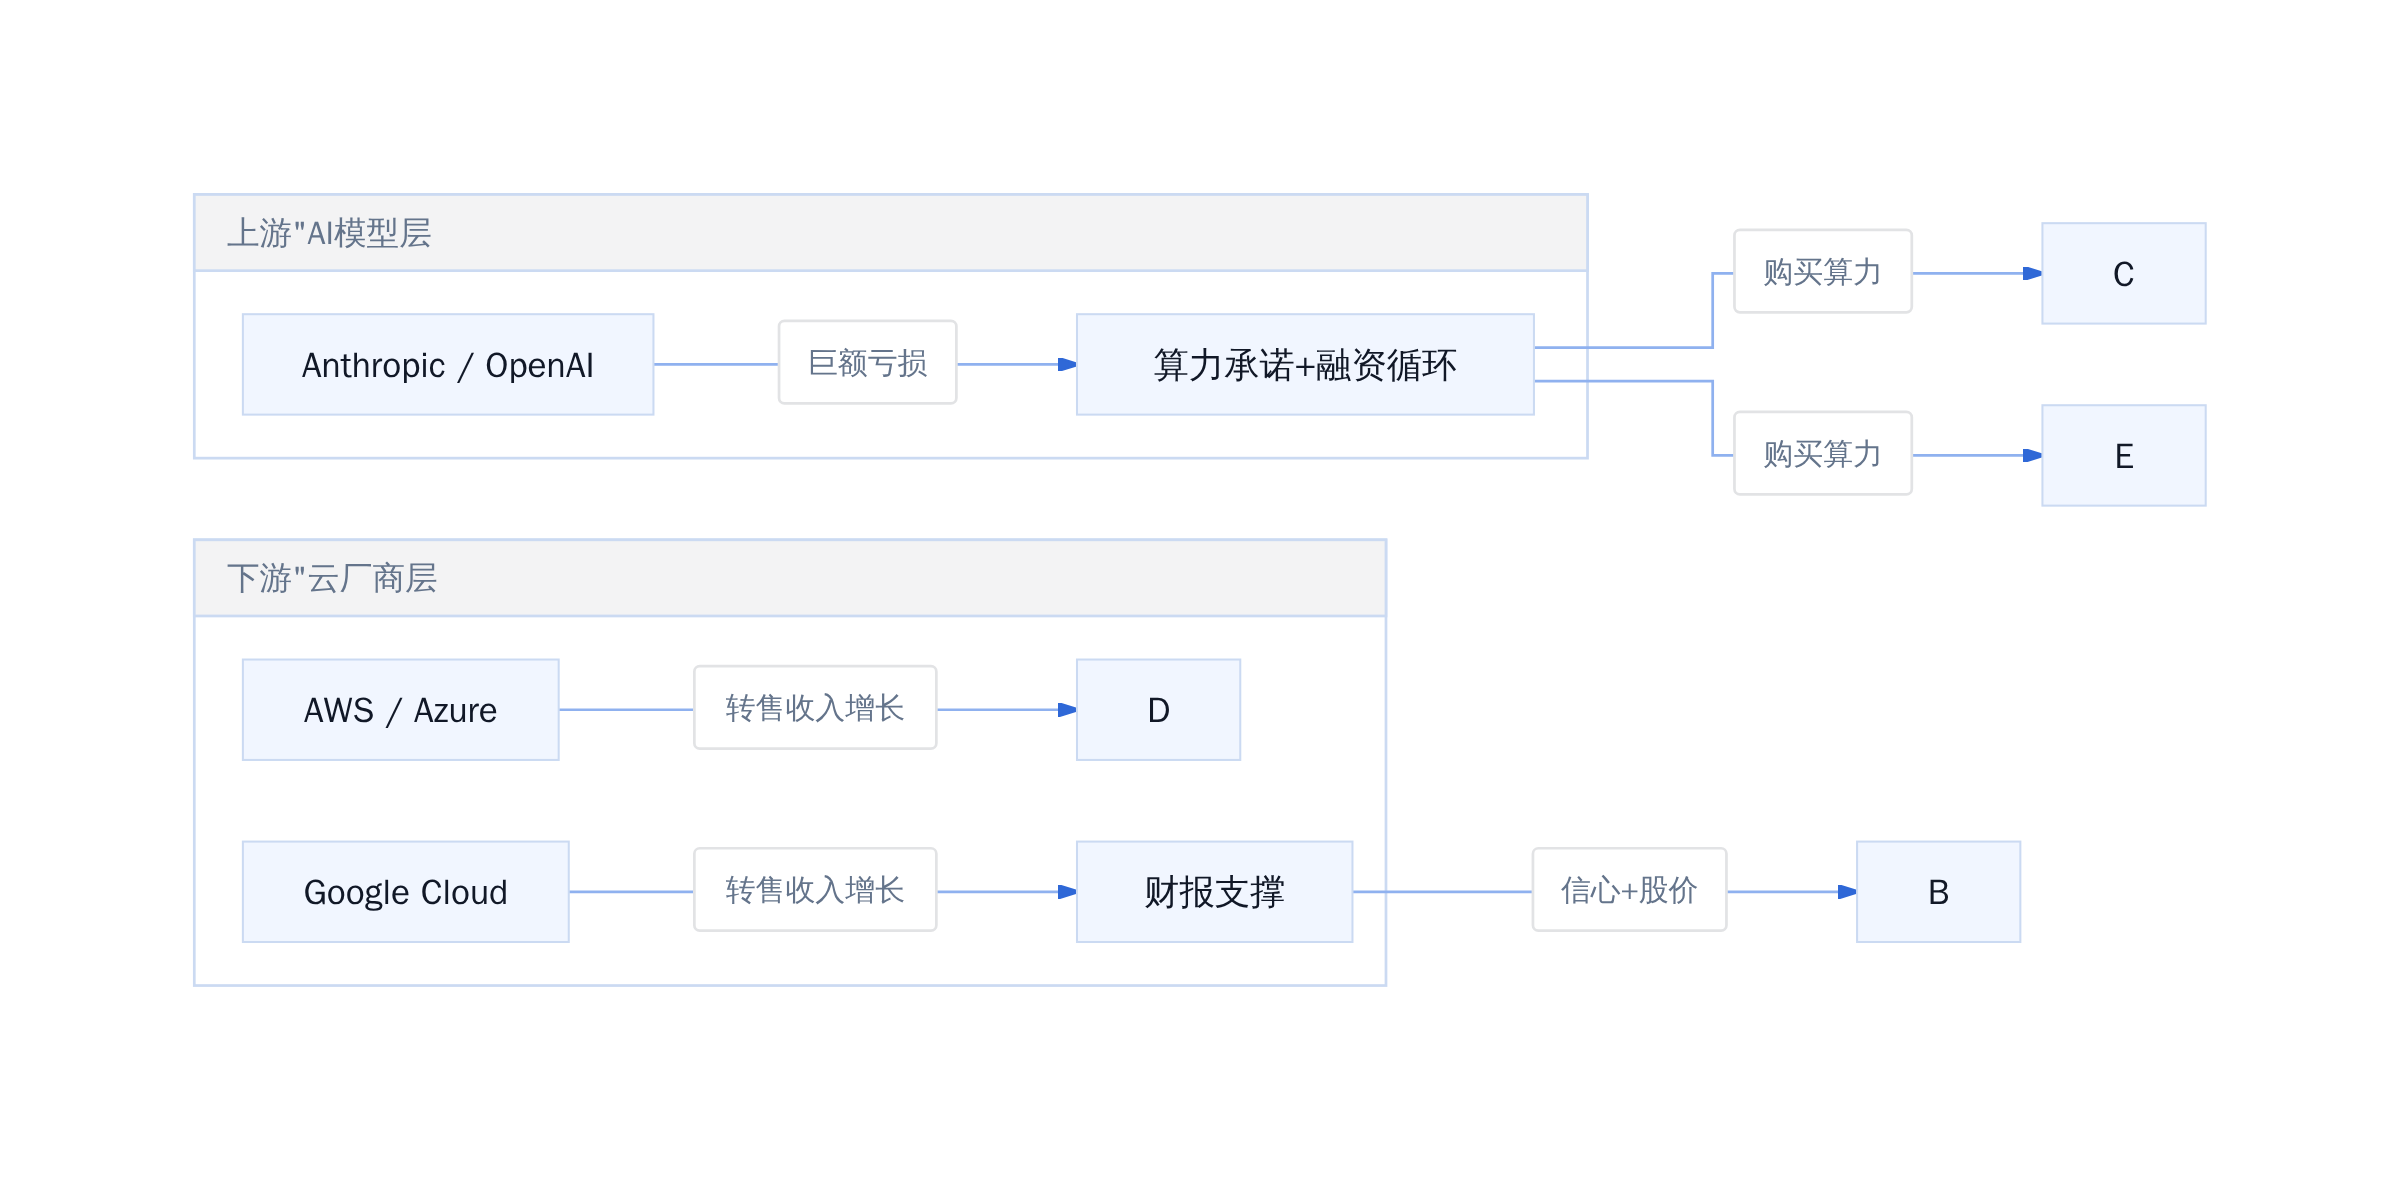
AI估值悖论——上游承压、下游吃香
更准确地说,这是典型的「资本驱动叙事」模式。当一家公司宣称即将实现季度盈利,但 5180 亿美元的算力承诺还没有对应的收入基础,这种盈利预期更像是一个营销工具而非财务目标。真正健康的商业模式不需要如此巨额的预付承诺来支撑增长故事。
客户集中度的风险
Anthropic 的客户结构是另一个危险信号。根据 S-1 文件,近 50% 的收入来自与 Google 和 Amazon 的转售协议。这意味着两家云厂商的任何定价调整、战略转向都可能直接影响 Anthropic 的营收稳定性。
相比之下,那些向终端企业直接销售 API 服务、客户来源分散的公司更具抗风险能力。Anthropic 的「大客户依赖」模式与早期 SaaS 公司的「单一客户占比过高」风险如出一辙。一旦云厂商决定自建模型或减少转售比例,Anthropic 的营收可能面临断崖式下跌。
更狠的是,这种集中度风险在招股书中被轻描淡写为「战略合作关系」。
监管与市场的博弈空间
SEC 对 AI 公司 IPO 的盈利要求相对宽松,市场对高风险资产的容忍度也处于历史高位。当投资者在明知巨大亏损的情况下仍然涌入 IPO,这说明监管套利窗口确实存在。
然而,监管政策具有不确定性。2024 年SEC曾对多家未盈利科技公司IPO申请提出更多披露要求,2025 年又有议员提议对 AI 公司设立更高资本门槛。这种政策摇摆会直接影响估值逻辑——一旦风向转变,当前的高估值可能迅速坍塌。
监管的摇摆比模型迭代更难预测
五、结论:泡沫还是未来?
如何判断 AI 公司的真实价值
回到根本问题:如何判断一家 AI 公司的真实价值?以下几个指标比任何「季度盈利」叙事更有说服力。
第一,基础设施投入是否有对应的收入支撑。5180 亿美元算力承诺如果是基于真实订单,那就值得研究;如果是「意向书」或「框架协议」,那就只是融资故事的包装。
第二,客户结构是否多元。依赖少数云厂商转售的收入模式本质上是将定价权让渡给上游,这与独立商业逻辑相悖。
第三,盈利路径是否有财务边界。当一家公司每赚 1 美元需要投入 17 美元,且没有明确的毛利率改善曲线,这种模式的终点只能是下一次融资。
普通投资者的应对策略
对普通投资者而言,面对 AI IPO 潮,以下三点是今天的行动清单:
第一,阅读 S-1 文件中的「风险因素」章节,而非封面故事。这里通常藏着真正需要警惕的信息——客户集中度、现金流压力、监管不确定性。
第二,识别谁是真正的付费方。如果收入主要来自云厂商转售而非终端用户,估值逻辑应该参考 SaaS 公司而非消费品公司。
第三,设定自己的止损边界。AI 赛道波动大,不要用「长期叙事」替代「财务纪律」。
实话说,这场 AI IPO 潮的本质是一场流动性转移游戏。Early investors 需要退出通道,散户需要提供流动性,而中间商——投行、做市商、部分媒体——提供叙事服务。看清这个结构,比猜测哪家公司能盈利更重要。
参考文献
[1] Anthropic IPO Tracker: Date, Valuation and S-1 Status. https://leverageshares.com/us/anthropic-ipo-tracker [2] Ed Zitron Unfiltered on OpenAI, Anthropic & Why the Whole Thing Is a Con. https://www.youtube.com/watch?v=wOBTi8dAb1Y [3] Ed Zitron's Where's Your Ed At. https://www.wheresyoured.at [4] Anthropic’s S-1 Is Here. The $518 Billion Commitment Is the Real Story.. https://finance.yahoo.com/technology/ai/articles/anthropic-1-518-billion-commitment-165731037.html [5] Anthropic $2 trillion IPO S-1 prospectus has leaked—and it shows steep losses | Fortune. https://fortune.com/2026/09/29/anthropic-ipo-s-1-prospectus-income-statement [6] Ed Zitron on the BBC talking about Anthropic's new funding .... https://www.reddit.com/r/BetterOffline/comments/1tgba3n/ed_zitron_on_the_bbc_talking_about_anthropics_new [7] AI bear Ed Zitron says the bull case for AI is still built on .... https://www.facebook.com/investorsbusinessdaily/posts/ai-bear-ed-zitron-says-the-bull-case-for-ai-is-still-built-on-future-promises-in/1395287465806168 [8] Ed Zitron: OpenAI and Anthropic Prop Up Cloud AI Revenue | AI Weekly. https://aiweekly.co/alerts/ed-zitron-openai-and-anthropic-prop-up-cloud-ai-revenue
如果浏览器无法直接唤起微信,可在微信内打开公众号主页:计算机魔术师