Alphabet、Amazon、Meta、Microsoft 今年计划资本开支合计超 7400 亿美元,投资者情绪从奖励大额投入转向担忧负自由现金流、债务攀升与…
被安排了千亿预算
一、资本开支的陡坡:七年万亿赌局的临界点
从2560亿到7400亿,三年翻倍的投入曲线
2024年至2025年是AI投资增速最快的爆发期。根据公开财报数据,亚马逊、Alphabet、Meta三家公司的资本支出增幅均超过50%。四大巨头资本支出合计由约2560亿美元跃升至4270亿美元。
[[_reaction:block]]
进入2026年,这个数字进一步跳到7400亿美元以上。Royal Bank of Capital分析师Rishi Jaluria的评估是:资本开支的增长基本上看不到尽头。更准确地说,增速依然陡峭。
数据中心工地搬砖
资金流向高度集中。云服务与AI基础设施成为资本支出的唯一落脚点。巨头间的竞争已从业务层面转向底层算力的硬实力比拼。Alphabet预计2026年资本支出达到1750亿至1850亿美元,几乎是2025年实际支出的两倍。亚马逊同样以超2000亿美元的支出巩固规模优势。Meta的计划最高达1350亿美元,增幅约87%。微软接近1050亿美元。
穆迪报告警告,微软、亚马逊等六家科技巨头的AI投资正侵蚀自由现金流,并推高资产负债表风险。预计相关公司2026年资本支出达7850亿美元,2027年逼近1万亿美元。
六家巨头自由现金流转负,华尔街开始算账
从目前已经披露的财报来看,营收增长的同时隐藏着一个问题:经营现金流增速赶不上开支增速。
Google 母公司 Alphabet 二季度营收同比增长24%至1198亿美元,谷歌云营收大增82%至248亿美元。但资本开支同比翻倍至449亿美元,自由现金流降至-59亿美元。这是连续第二个季度陷入负值。
Meta的情况类似。三季度自由现金流转为-21.2亿美元,资本开支超出经营现金流。微软虽然仍是六家中唯一保持正自由现金流的公司——预计截至6月当季自由现金流将超过160亿美元——但支出规模同样在翻倍。
上海财经大学特聘教授胡延平对澎湃新闻记者表示:「从美股七巨头这一轮财报发布以来的市场反馈看,资本市场对极为烧钱的AI基础设施投资正变得『越来越敏感和审慎』。自今年7月以来,市场对AI概念股的价值评估逻辑已发生深刻改变,可以概括为『缩水、分化、向实、闭环』。」
``mermaid
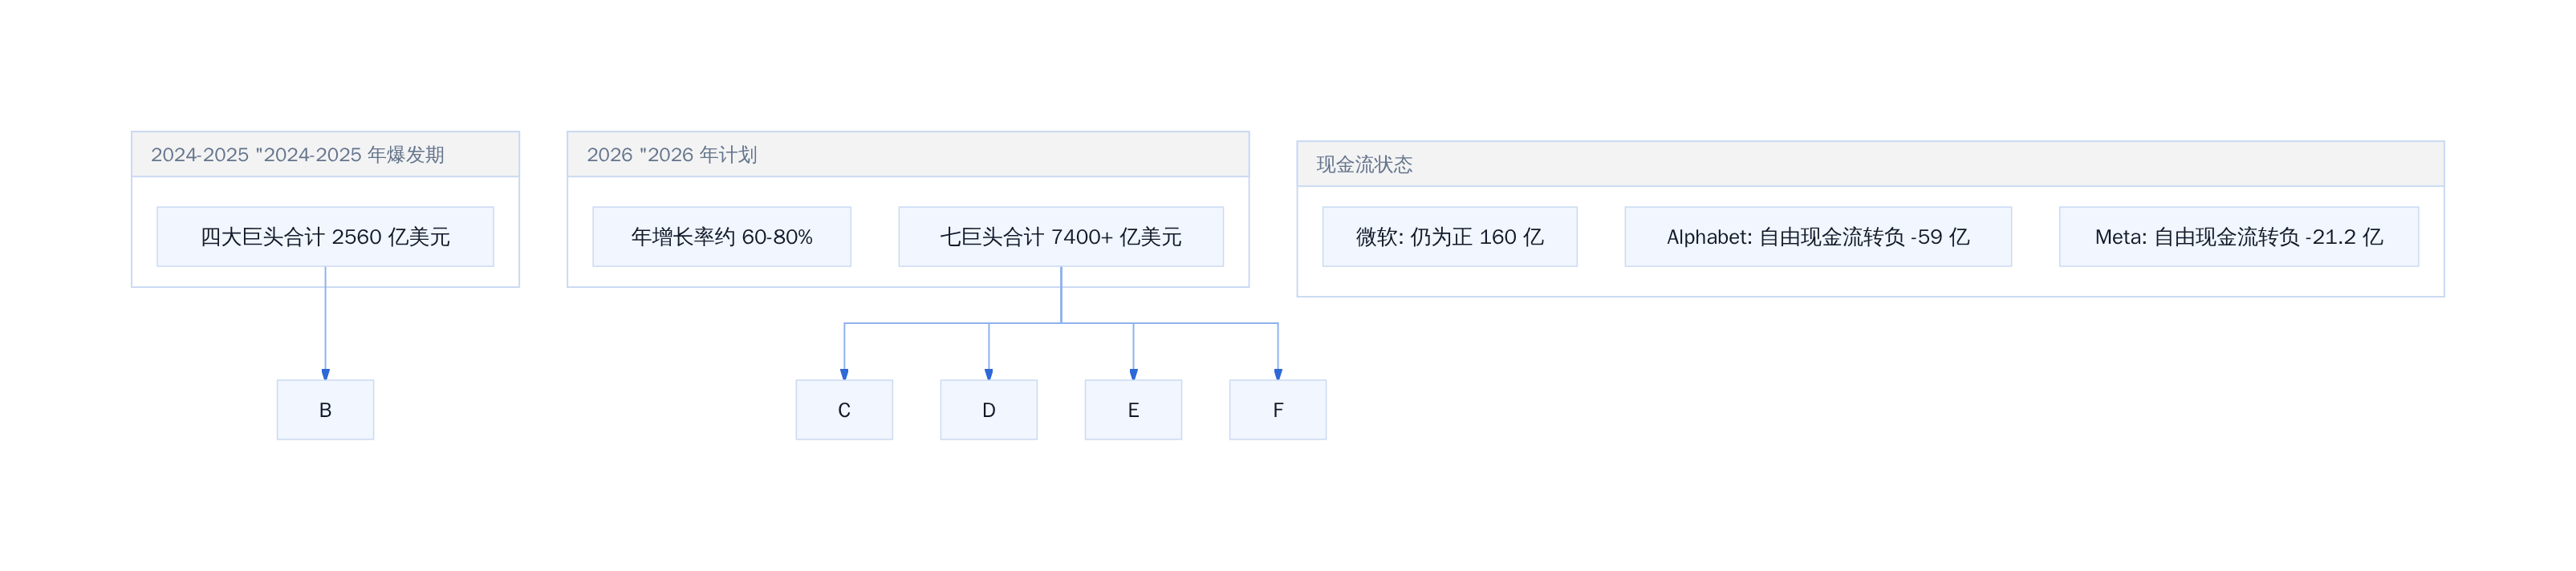
科技巨头资本开支与自由现金流对比
市场正在重新定价。Roundhill Magnificent Seven ETF 在2026年6月当月跌幅达13%,创2023年成立以来最差月度表现。剔除七巨头后的标普500其他成分股同期反而上涨了2.6%。这种分化说明市场并非看空AI本身,而是看空高杠杆投入的财务可持续性。
二、回报时滞的真相:数据中心不是印钞机
「前期重投入、后期慢回收」的基础设施模型
科技巨头的AI投资有一个财务特征:数据中心建设、芯片采购、电力配套都属于前期重资产投入,而对应的云收入、AI服务订阅收入却要等到基础设施落地、客户导入、模型迭代完成后才能逐步体现。
这本质上是「基础设施滞后收益」模型。谷歌二季度的数据能说明问题:营收同比增长24%至1198亿美元,谷歌云营收大增82%至248亿美元,但资本开支同比翻倍至449亿美元,自由现金流转为-59亿美元。
收入在涨,现金流在跌。中间这段gap,就是基础设施投资的回报时滞。
mermaid
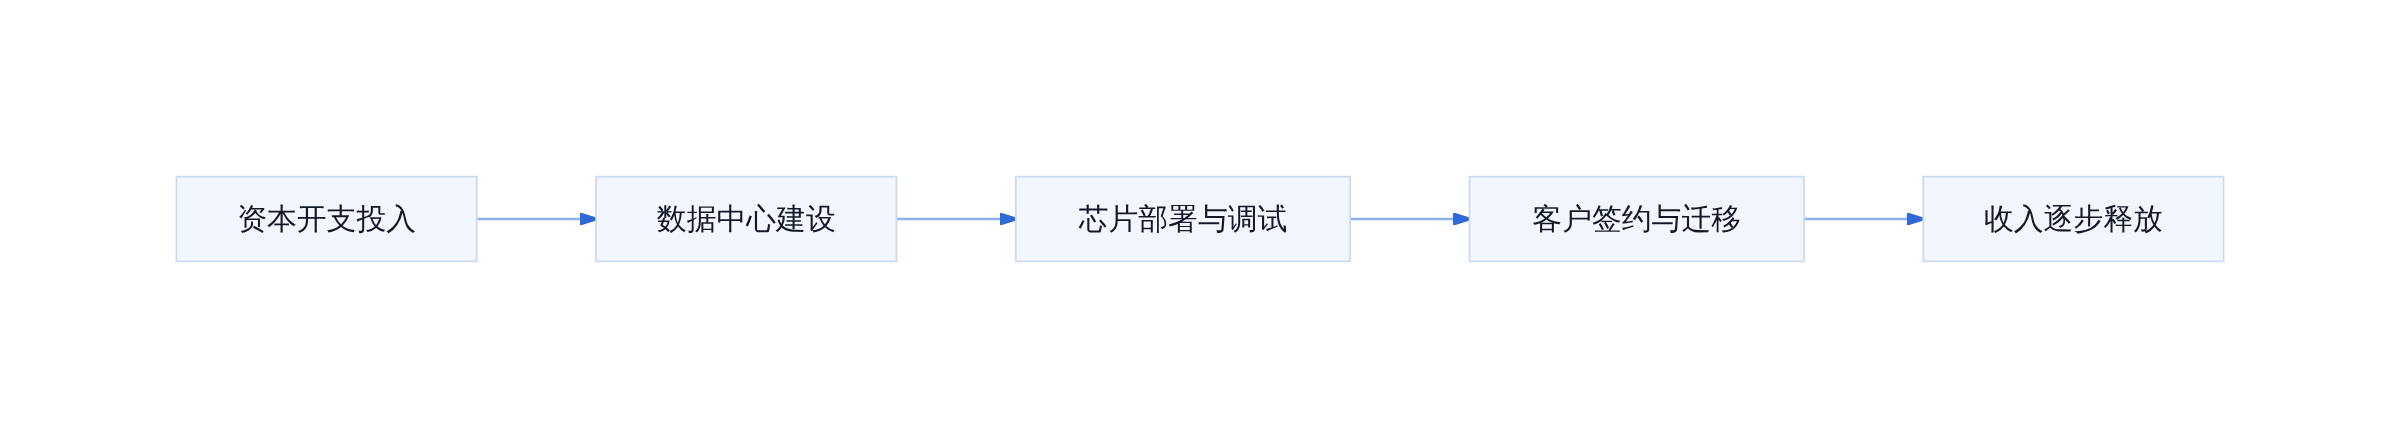
资本开支投入
从资本开支到收入释放,通常跨越18到24个月。这期间的现金流缺口,只能靠公司自身的现金储备或外部融资填补。自由现金流转负的公司,就是在吃老本撑这个周期。
英伟达黄仁勋的供应链告急与CoreWeave的债券危机
回报时滞的另一个后果是供应链压力。巨头同时扩产,上游产能跟不上,成本上升。
英伟达CEO黄仁勋最近公开表示算力供应紧张。这不是产能过剩的信号,而是需求集中爆发导致的中期瓶颈。内存芯片短缺、电力配套延迟、数据中心选址排队——这些都在推高实际支出。
更极端的情况出现在依赖AI基建的次级公司身上。CoreWeave是一家云服务商,股价上周重挫超25%,债券收益率飙升至约15%,已逼近财务困境水平。黄仁勋公开表达对CoreWeave的信心,但市场并不买账。原因很直接:当资本开支的回报周期被拉长,这些高负债的AI基建公司首当其冲。
更狠的是,你买的旗舰款,瞬间变成平替套餐——这句话原本形容手机市场,现在同样适用数据中心:巨头砸重金建的算力,短期内难以通过单一收入来源覆盖成本。
三、压垮现金流的那根稻草:债务驱动与融资闭环
当自由现金流转负,债务机器还能转多久
自由现金流=经营现金流-资本开支。当后者持续大于前者,公司就需要融资填补缺口。
六家科技巨头的自由现金流普遍承压,穆迪报告明确警告AI投资正在侵蚀现金流并推高资产负债表风险。微软是唯一例外,预计本财年仍能产生超过160亿美元的自由现金流。这个差异值得拆解:微软的云业务利润率更高,客户粘性更强,能更快把基础设施投入转化为 recurring revenue。
其他五家呢?谷歌、亚马逊、Meta、特斯拉、英伟达,要么是广告业务占比高、收入波动大,要么是硬件投入重、折旧压力大。当资本开支增速超过经营现金流增速,债务机器就必须加速旋转。
从「订单驱动」到「融资驱动」的AI扩产逻辑
过去两年AI行情的主线是订单驱动:云厂商扩产,上游芯片设备订单持续增长,产业链业绩验证清晰。
现在这个逻辑变了。市场已从「怕掉队」转向「怕断裂」。科技巨头的AI投入进入融资驱动扩产阶段,投入节奏受资金约束,下游订单的持续性不再是无限的。一旦巨头放缓采购、优先控制资本开支,整个算力、芯片、光模块、存储产业链的业绩预期都要下调。
这就是AI股连锁抛售的底层机制。更准确地说,是市场对回报不确定性的定价提前了。
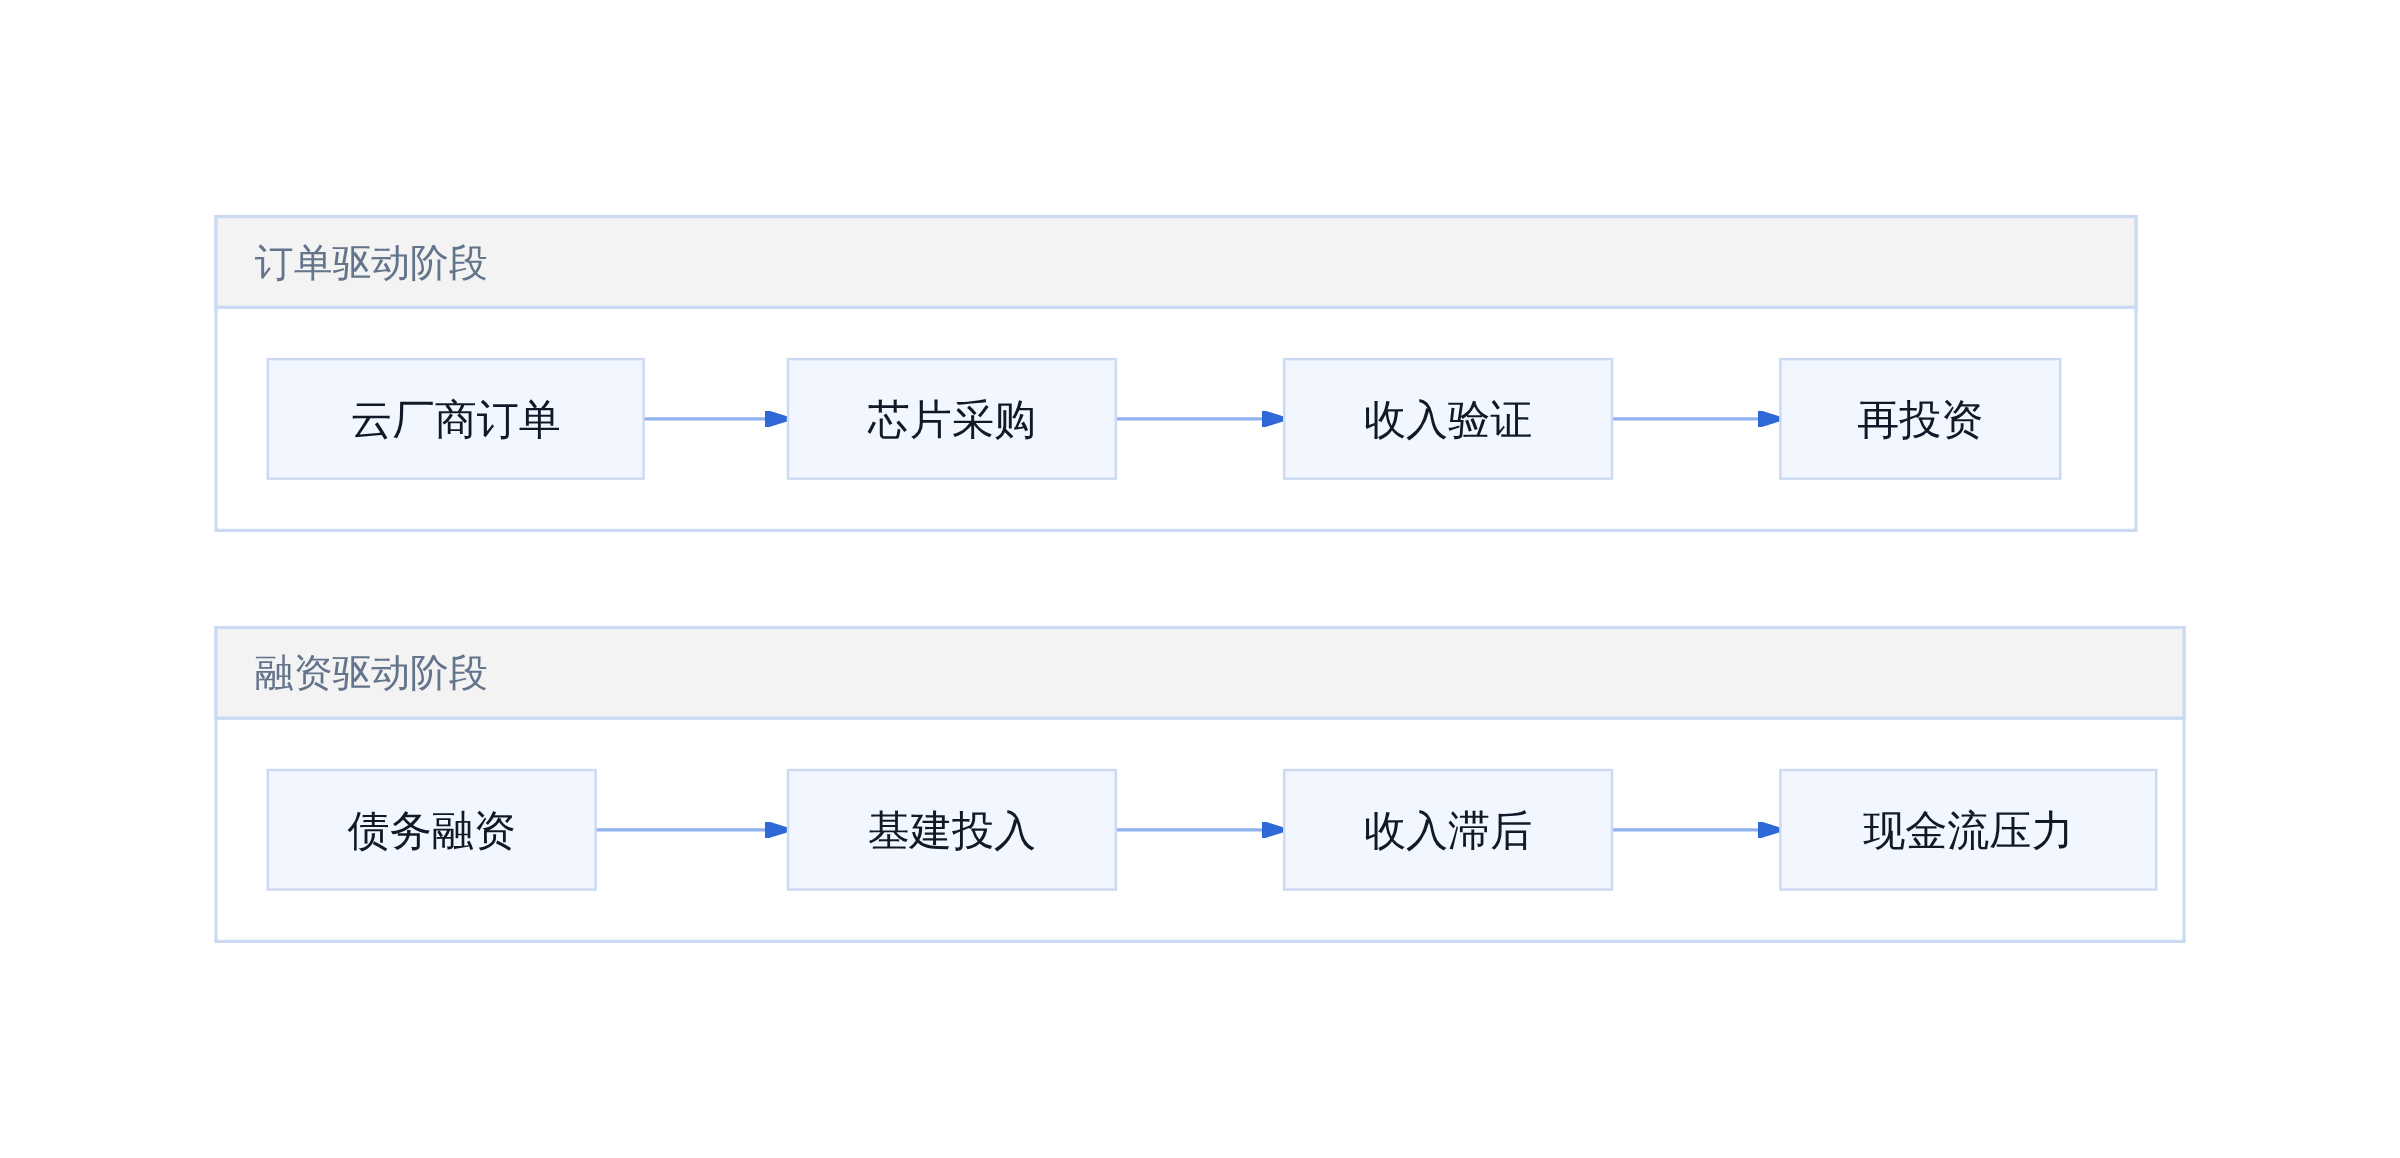
云厂商订单
第一阶段是自我强化的正循环,第二阶段是依赖外部输血的不确定循环。华尔街正在重新计算这两条曲线的交叉点。
四、苹果的例外:不参赛反而赢
5万亿美元市值背后的「避险定价」逻辑
2026年10月最后一个交易日,纳斯达克综合指数下跌1.9%,标普500跌1.1%,iShares半导体ETF跌幅超过4%。当天美股七巨头中仅苹果公司股价上涨0.5%,市值首次收盘站上5万亿美元。
这个结果并不偶然。资本市场的定价逻辑正在发生结构性迁移:从「谁投入更多」转向「谁的现金流更稳」。
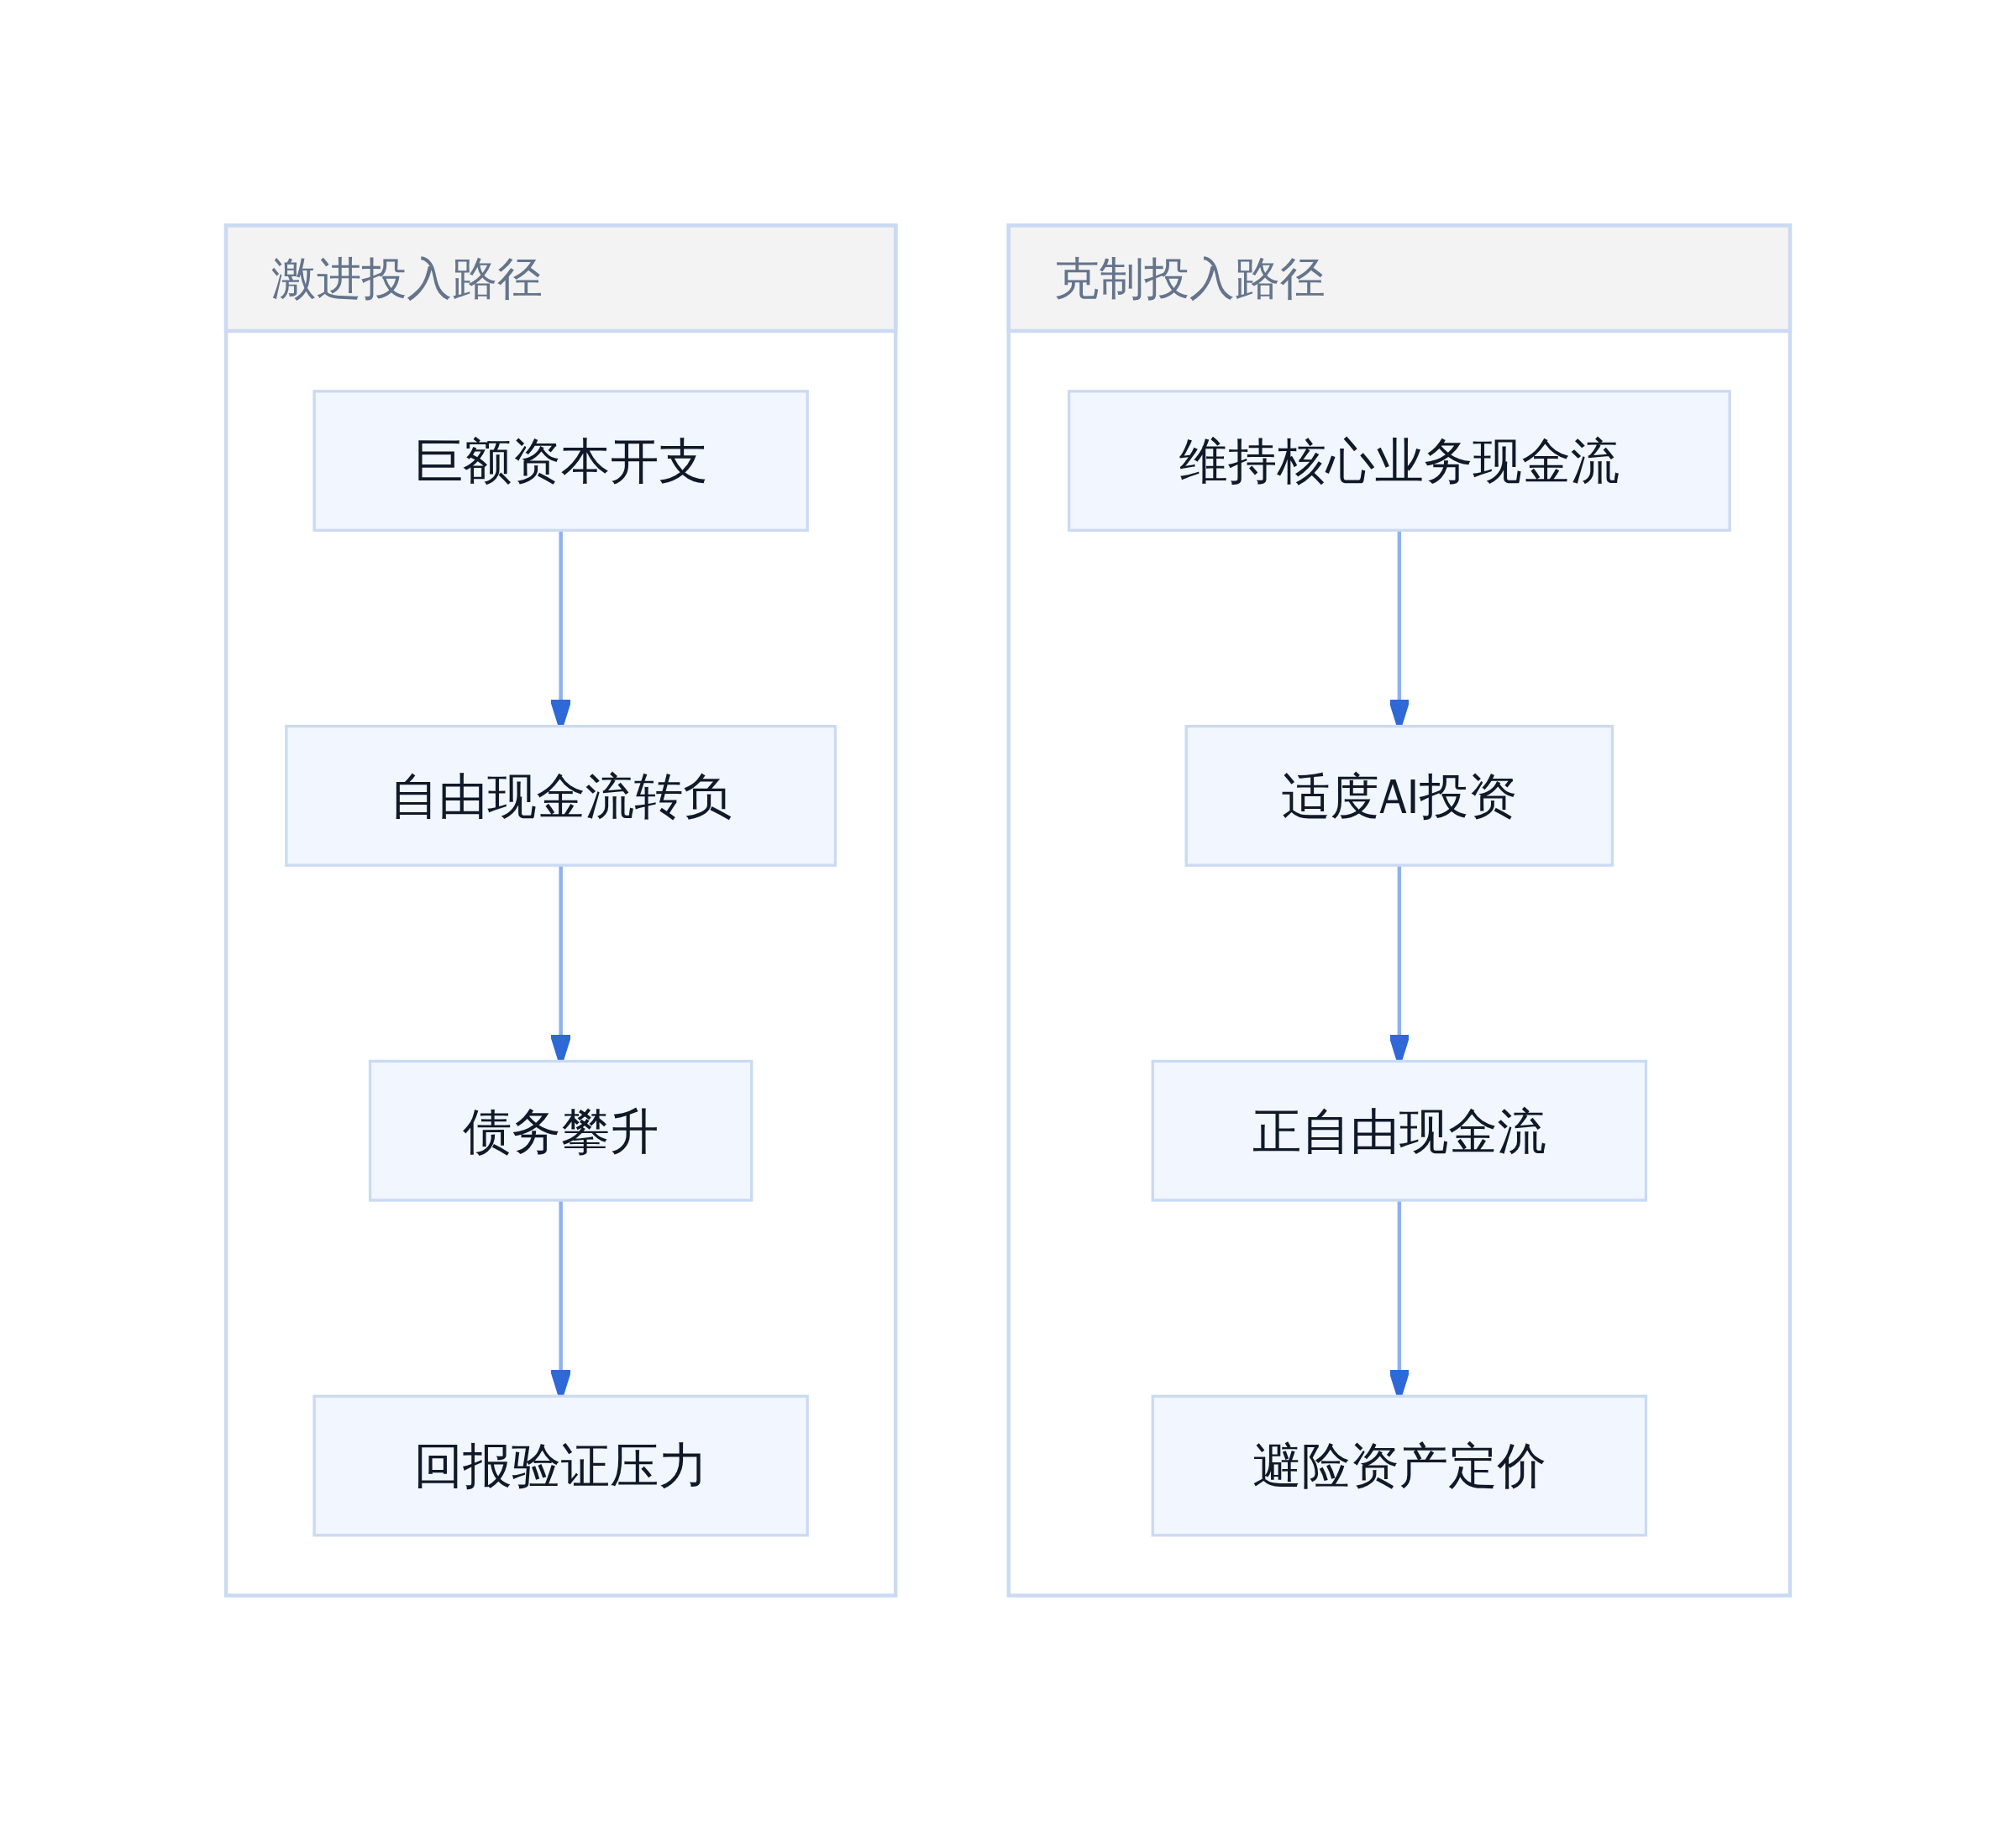
科技巨头AI投入策略对比
苹果的策略可以概括为「不参赛」。公司并未公开披露任何与谷歌、亚马逊同量级的AI基础设施承诺。CEO蒂姆·库克在2026年财报电话会上仅表示「我们在AI领域有长期计划,但不需要成为新闻头条」。
这种克制在2025年仍被华尔街质疑。多家投行报告将苹果列为「AI落后者」,认为其缺乏自研大模型的决心会导致生态护城河被侵蚀。但2026年三季度财报改变了叙事。
苹果当季营收同比增长12%至943亿美元,自由现金流仍为正且达到280亿美元。相比之下,谷歌同季自由现金流转负至-59亿美元,Meta为-21.2亿美元。
风险资本开始重新定价。杰富瑞交易台分析师Jeffrey Favuzza指出:「资金近期存在从半导体板块转向大型科技公司的迹象。」这背后是一个简单的算术题:在AI基建回报验证期提前到来的假设下,正现金流比增长故事更具稀缺性。
当科技股普跌,资金流向克制投入的巨头
苹果成为唯一上涨的科技巨头,并非因为市场认可其AI战略,而是因为市场对其他七巨头的预期发生了系统性下调。
法国里昂商学院教授李徽徽的分析切中要害:「真正抛售的主要是短线量化和风控资金。」当资本开支增速远超经营现金流增速时,量化策略的风险模型会自动触发减仓信号。这不是对AI产业前景的否定,而是对单一公司财务可持续性的重新评估。
更准确地说,市场正在进行一场「预期差套利」:做空那些资本开支超出预期的公司,做多那些维持克制投入的公司。苹果恰好落在这个套利的分母侧。
不过需要承认反方的合理之处。苹果的克制并非没有风险。如果AI应用层的爆发速度超预期,或者开源模型大幅削弱付费云服务的需求,苹果的硬件溢价能力会受到考验。上海财经大学胡延平教授提醒:「市场并没有从根本上看衰AI产业的成长性」,但「资本在避险,也是在挤泡沫」。
苹果的5万亿美元市值,建立在三个可核验的前提上:第一,iPhone换机周期仍能维持4年以上;第二,服务业务收入增速不低于15%;第三,AI不会在2027年前彻底改变用户交互范式。
任一前提发生变化,避险定价就会重新计算。
坦白讲,这种「反向押注」策略更适合现金流充裕、但缺乏颠覆性技术突破的大公司。对于处于成长期的企业,克制投入可能意味着掉队。但对苹果而言,在AI基建从「规模竞赛」进入「盈利验证」的阶段,守住现金储备是更理性的选择。
你买的旗舰款,瞬间变成平替套餐——这是2026年10月科技股市场的真实写照。
过去两年,AI 行情的交易逻辑相对简单:云厂商扩产,上游芯片设备订单持续增长,这条链条上的公司股价就能涨。市场把资本开支当成需求信号,把订单规模当成确定性背书。这个逻辑在 2025 年之前基本成立。现在,支撑逻辑的底层假设正在松动。
松动点很具体。Alphabet 二季度资本开支同比翻倍至 449 亿美元,自由现金流转负至 -59 亿美元;Meta 三季度自由现金流 -21.2 亿美元;CoreWeave 债券收益率飙升至 15% 左右,股价单周跌幅超 25%。这些数字本身不做判断,但它们指向一个事实:投资节奏正在脱离下游实际订单的约束,转向融资能力驱动。
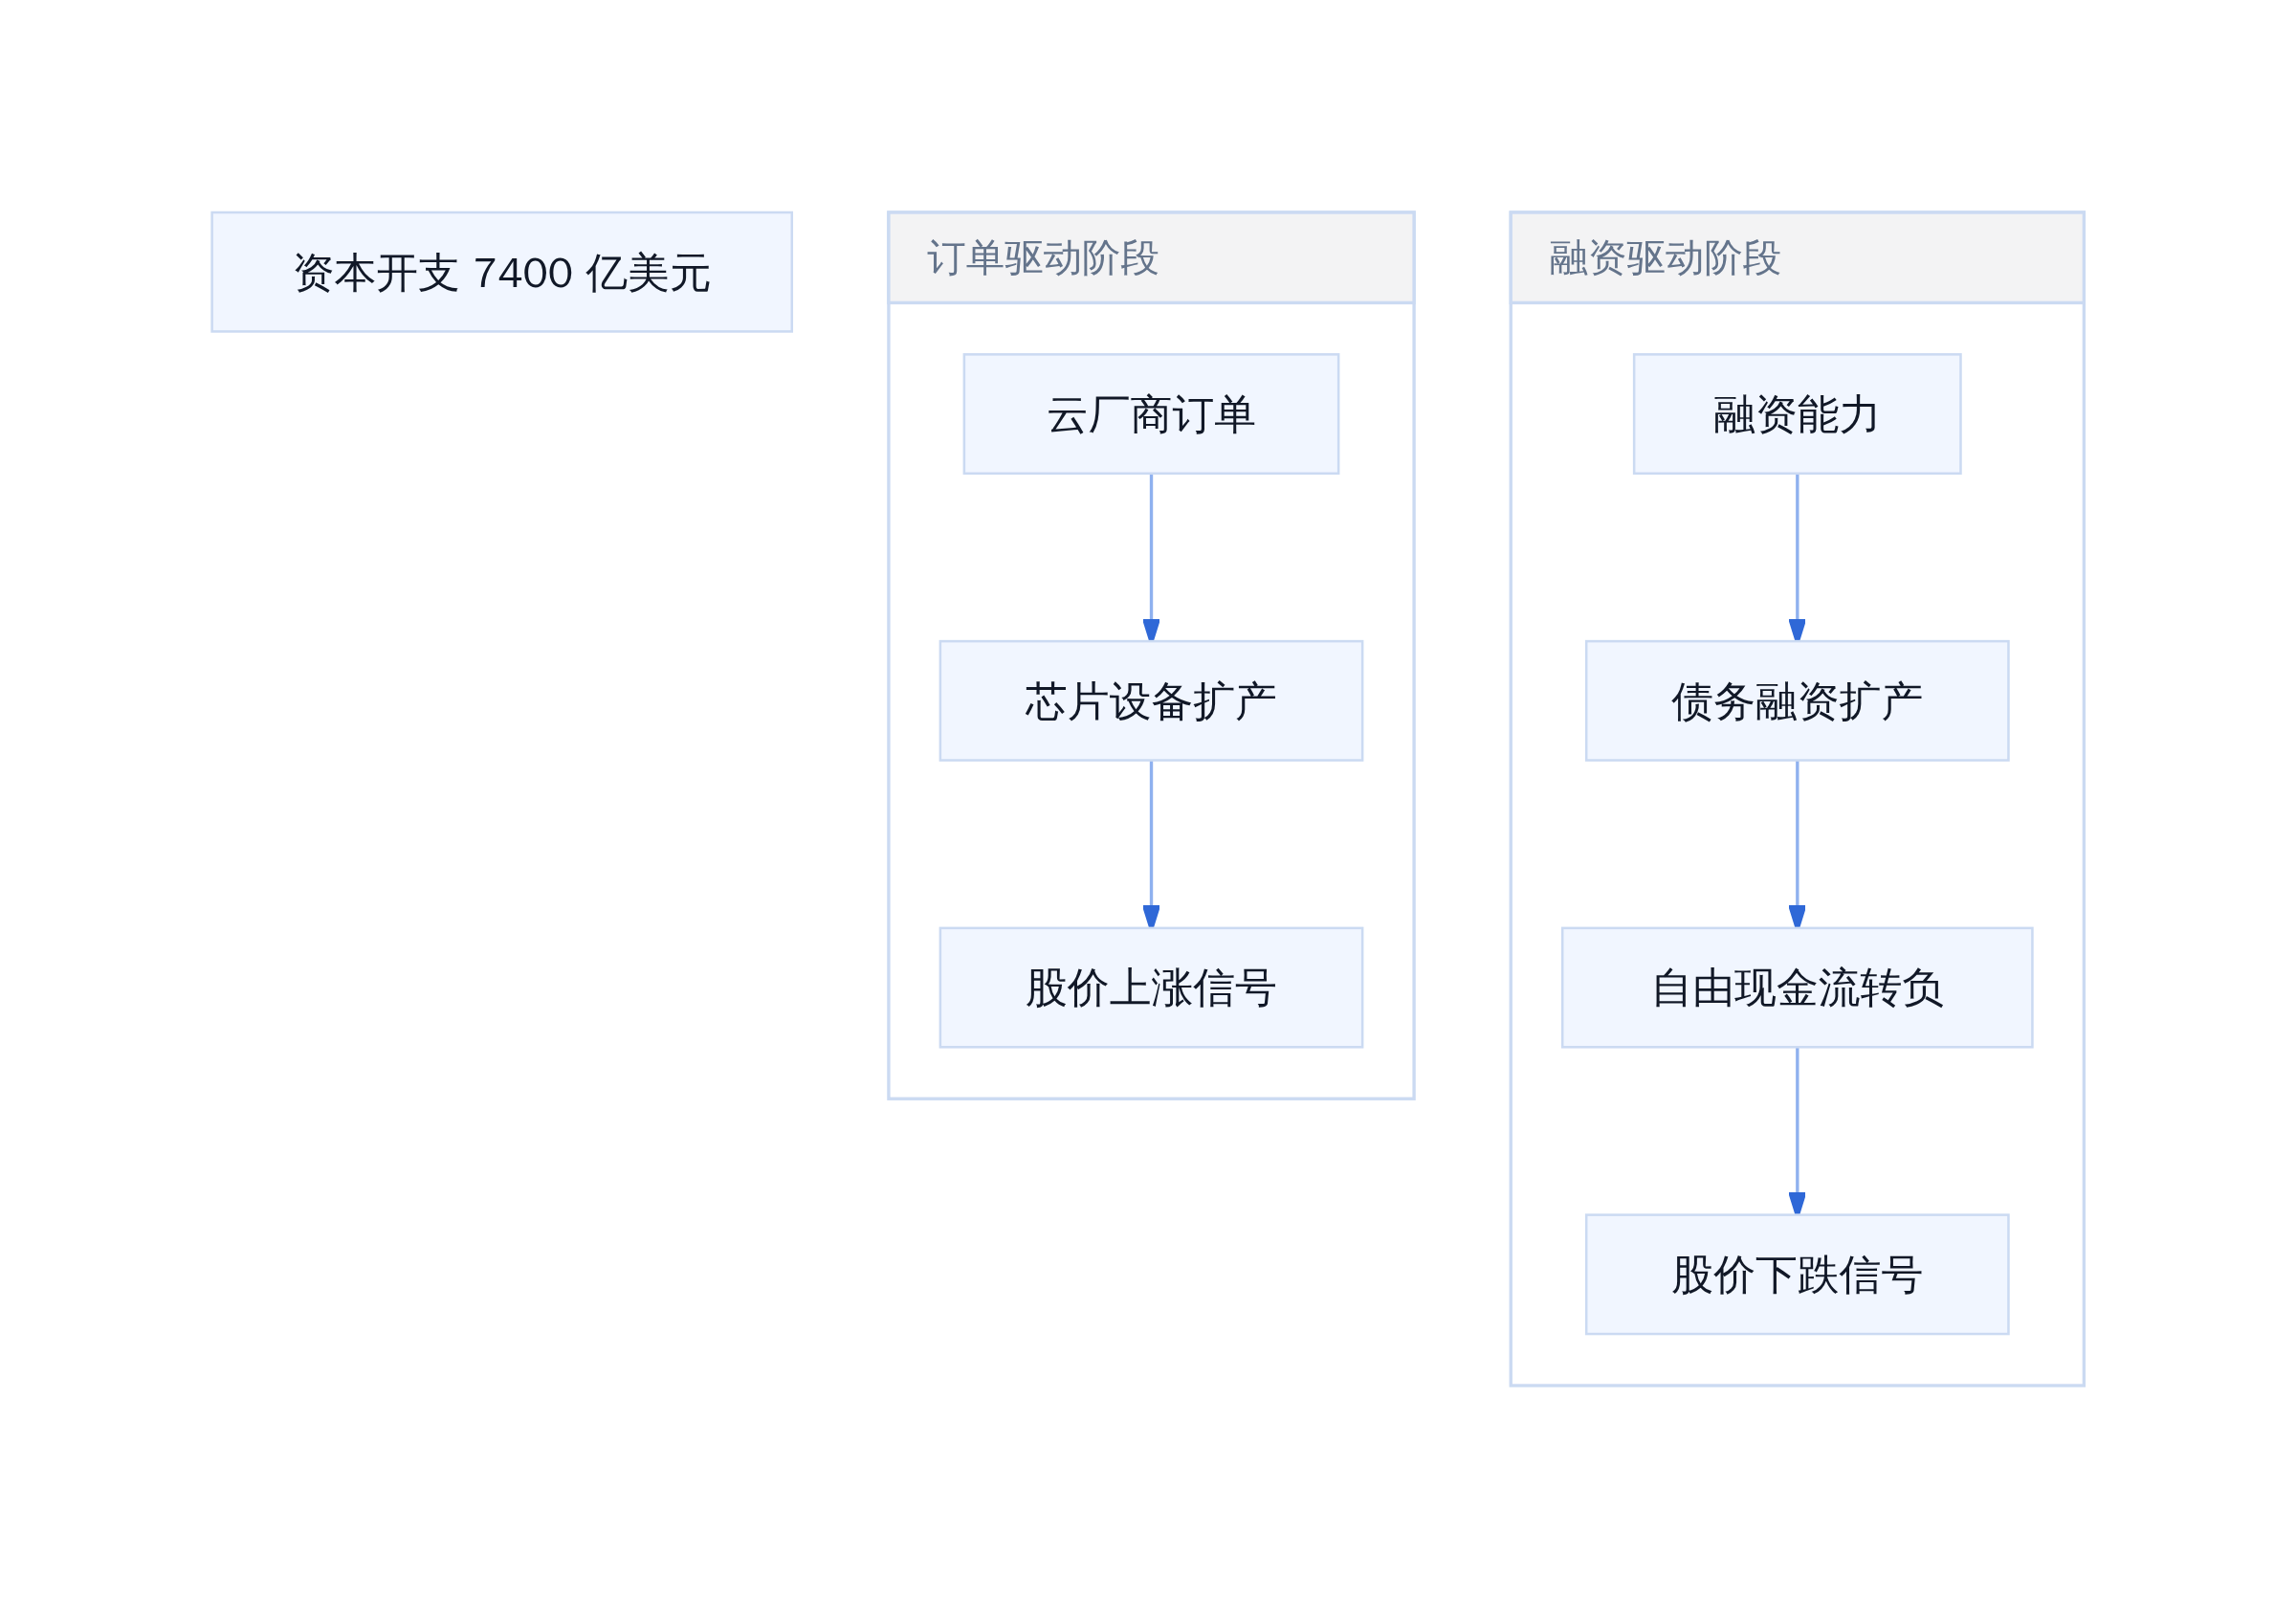
AI投资逻辑从订单驱动到融资驱动的转折
上海财经大学特聘教授胡延平将这一轮市场反馈概括为四个字:缩水、分化、向实、闭环。缩水是资本在避险,也在挤泡沫。分化是市场开始区分哪些投入能产生可验证的现金流,哪些只是规模竞赛的沉没成本。向实是指资金从概念层面向基础设施和落地应用层移动。闭环指的是投资人开始追问商业模式如何自洽,而不是相信投入规模本身会创造价值。
这四个词描述的不是对 AI 成长性的看空,而是对资本配置效率的重新定价。胡延平明确说,市场没有从根本上看衰 AI 产业的成长性,但回报验证期正在提前到来。
高盛的 Ben Snider 用另一个框架描述同样的转折。他认为投资人现在需要在三个变量之间找平衡:比预期更强劲的 AI 资本支出、未来支出可能放缓的风险、近期盈利能否持续的不确定性。这三个变量构成一个不可能三角——你无法同时满足三者。选择其中两个,必须接受第三个被牺牲。
这个框架比单纯讨论「泡沫还是机会」更有操作性。它把问题从方向判断转为资源配置:在当前利率环境和通胀预期下,哪些公司的资本开支能自我造血,哪些依赖外部融资维持扩张节奏,这两类资产的估值逻辑已经分化。
分化点在于自由现金流的可持续性。FactSet 数据显示,微软是超大规模云服务商中唯一一家预计本财年资本支出翻倍且仍能产生正现金流的公司,预计截至 6 月当季自由现金流超过 160 亿美元。其他五家的自由现金流普遍承压,穆迪的报告直接指出六家科技巨头的 AI 投资正在侵蚀自由现金流并推高资产负债表风险。
更准确地说,问题不在于投入规模本身,而在于投入节奏与变现节奏的错配。数据中心建设周期通常需要 18 到 24 个月,专用芯片采购需要提前 12 个月以上锁定产能,但云服务的收入确认是逐月发生的。这个时滞结构意味着,任何一家公司的资本开支决策都是在用当下的现金换取未来的假设。当假设不被验证时,现金流的缺口会直接反映在资产负债表上。
这也是 CoreWeave 债券危机的本质。这家公司靠承诺巨额算力采购获取融资,但下游客户的使用率和付费意愿还没有达到支撑融资规模的水平。黄仁勋公开表达信心并不能改变债务到期的现实。更狠的是,这种错配不是个例,而是整个 AI 基础设施投资的结构性特征。
当市场从「怕掉队」转向「怕断裂」,评估指标自然切换。过去看的是资本开支增速和订单规模,现在看的是自由现金流和债务覆盖率。这个切换不会在一夜之间完成,但已经在个股层面出现征兆。
科技股独立分析师张竹然指出,如今引领 AI 行情的因素已经从订单驱动逐步转变为融资驱动。下游订单的持续性不再是无限的,一旦科技巨头放缓采购、优先控制资本开支,整个算力、芯片、光模块、存储产业链的业绩预期都要下调。这就是本轮 AI 股连锁抛售的传导机制。
对从业者来说,这个转折的直接含义是:判断一家公司的 AI 竞争力,不再看它承诺投入多少,而看它如何用现有现金流支撑投入节奏。市场正在惩罚那些用融资扩张掩盖变现不确定性的公司,奖励那些在克制投入中保持自由现金流转正的公司。
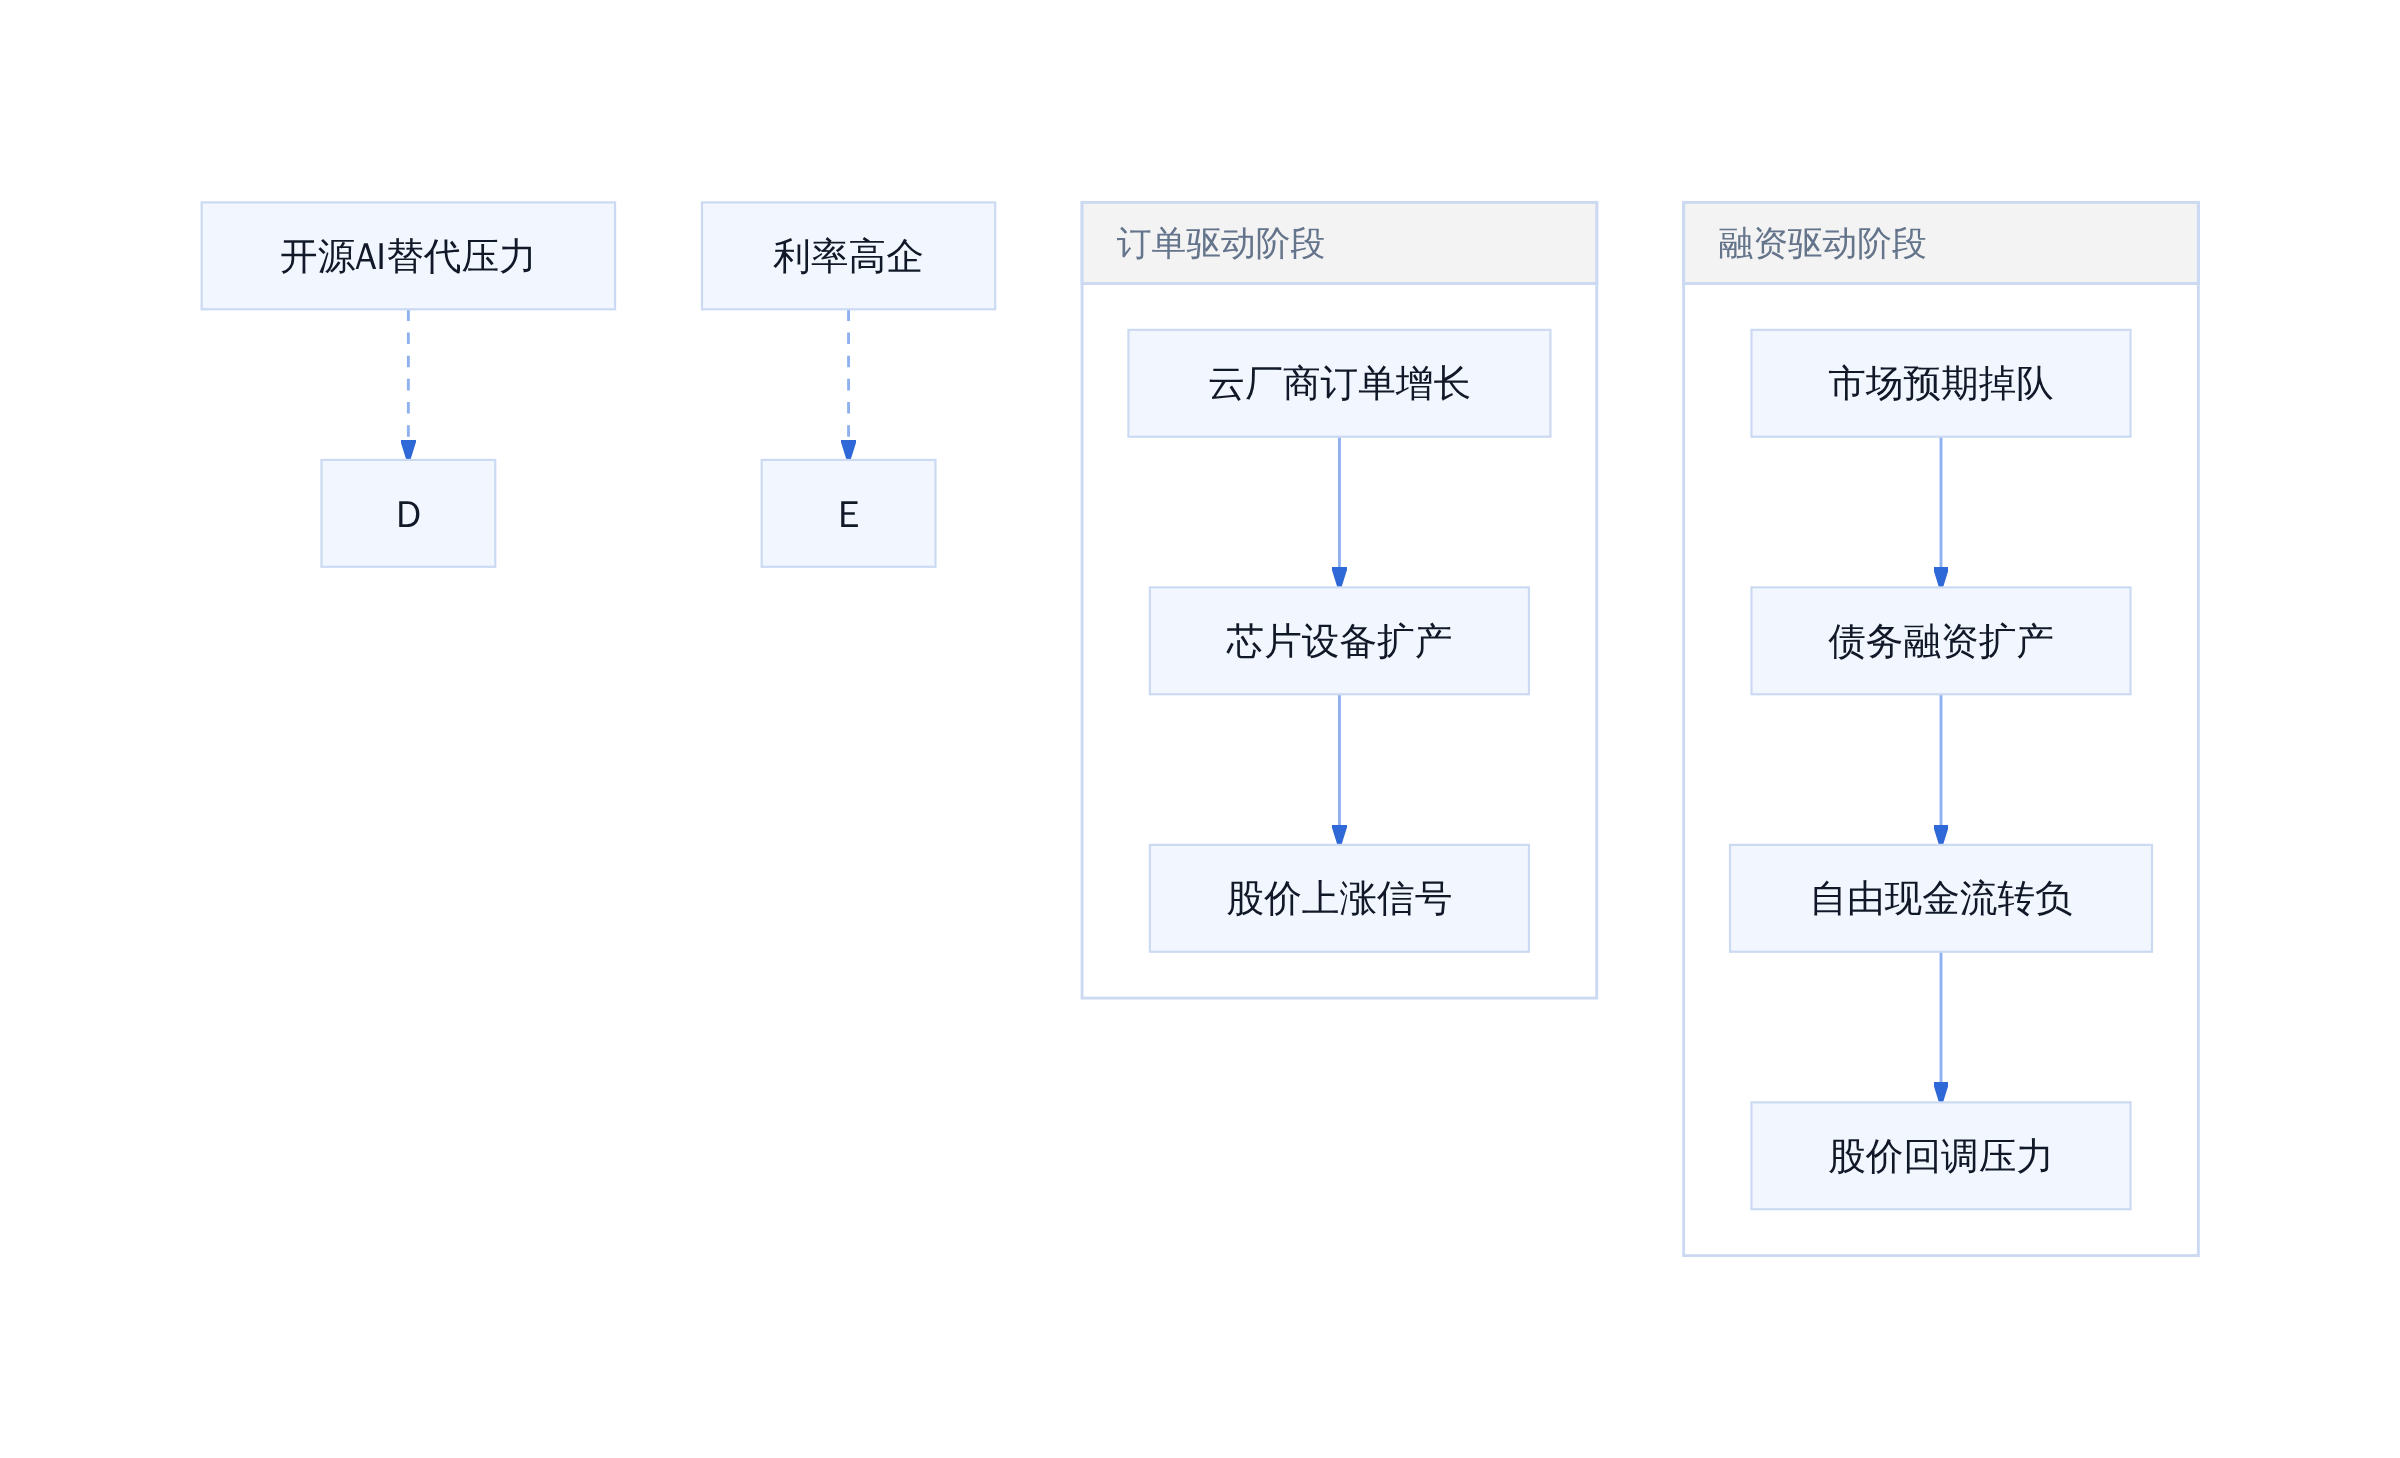
云厂商订单增长
这个逻辑在2025年之前基本成立。现在,支撑逻辑的底层假设正在松动。
松动点很具体。
Royal Bank of Canada分析师Rishi Jaluria直言:「资本开支的增长基本上看不到尽头。」投资者希望科技公司能恪守底线:既要投资AI,又不能损害核心基本盘。这本身就是一个几乎不可能同时满足的要求。
开源模型的冲击让这个矛盾更加尖锐。DeepSeek-V3、Llama等开源方案的可用性快速提升,企业自建推理集群的成本正在逼近商业API的价格带。过去闭源模型享有的溢价,正在被开源替代压力压缩。如果下游客户的单位算力支出下降,巨头的资本开支增长曲线就失去了支撑点。
市场的定价已经在反映这种担忧。科技股普跌之际,苹果成为七巨头中唯一上涨的公司,市值站稳5万亿美元。原因很清晰:资本开支克制,自由现金流稳定,反而被资金定价为避险资产。更狠的是,你买的旗舰款,瞬间变成平替套餐——这对闭源API的商业模式是结构性压力。
从经验看,这轮调整的本质是估值逻辑的重置,而非泡沫破裂。市场并没有从根本上看衰AI产业的成长性,AI基础设施投资正从「规模竞赛」进入「盈利验证」阶段。区别在于:规模竞赛相信投入越多未来回报越大,盈利验证要求每一笔投入都能算清ROI。
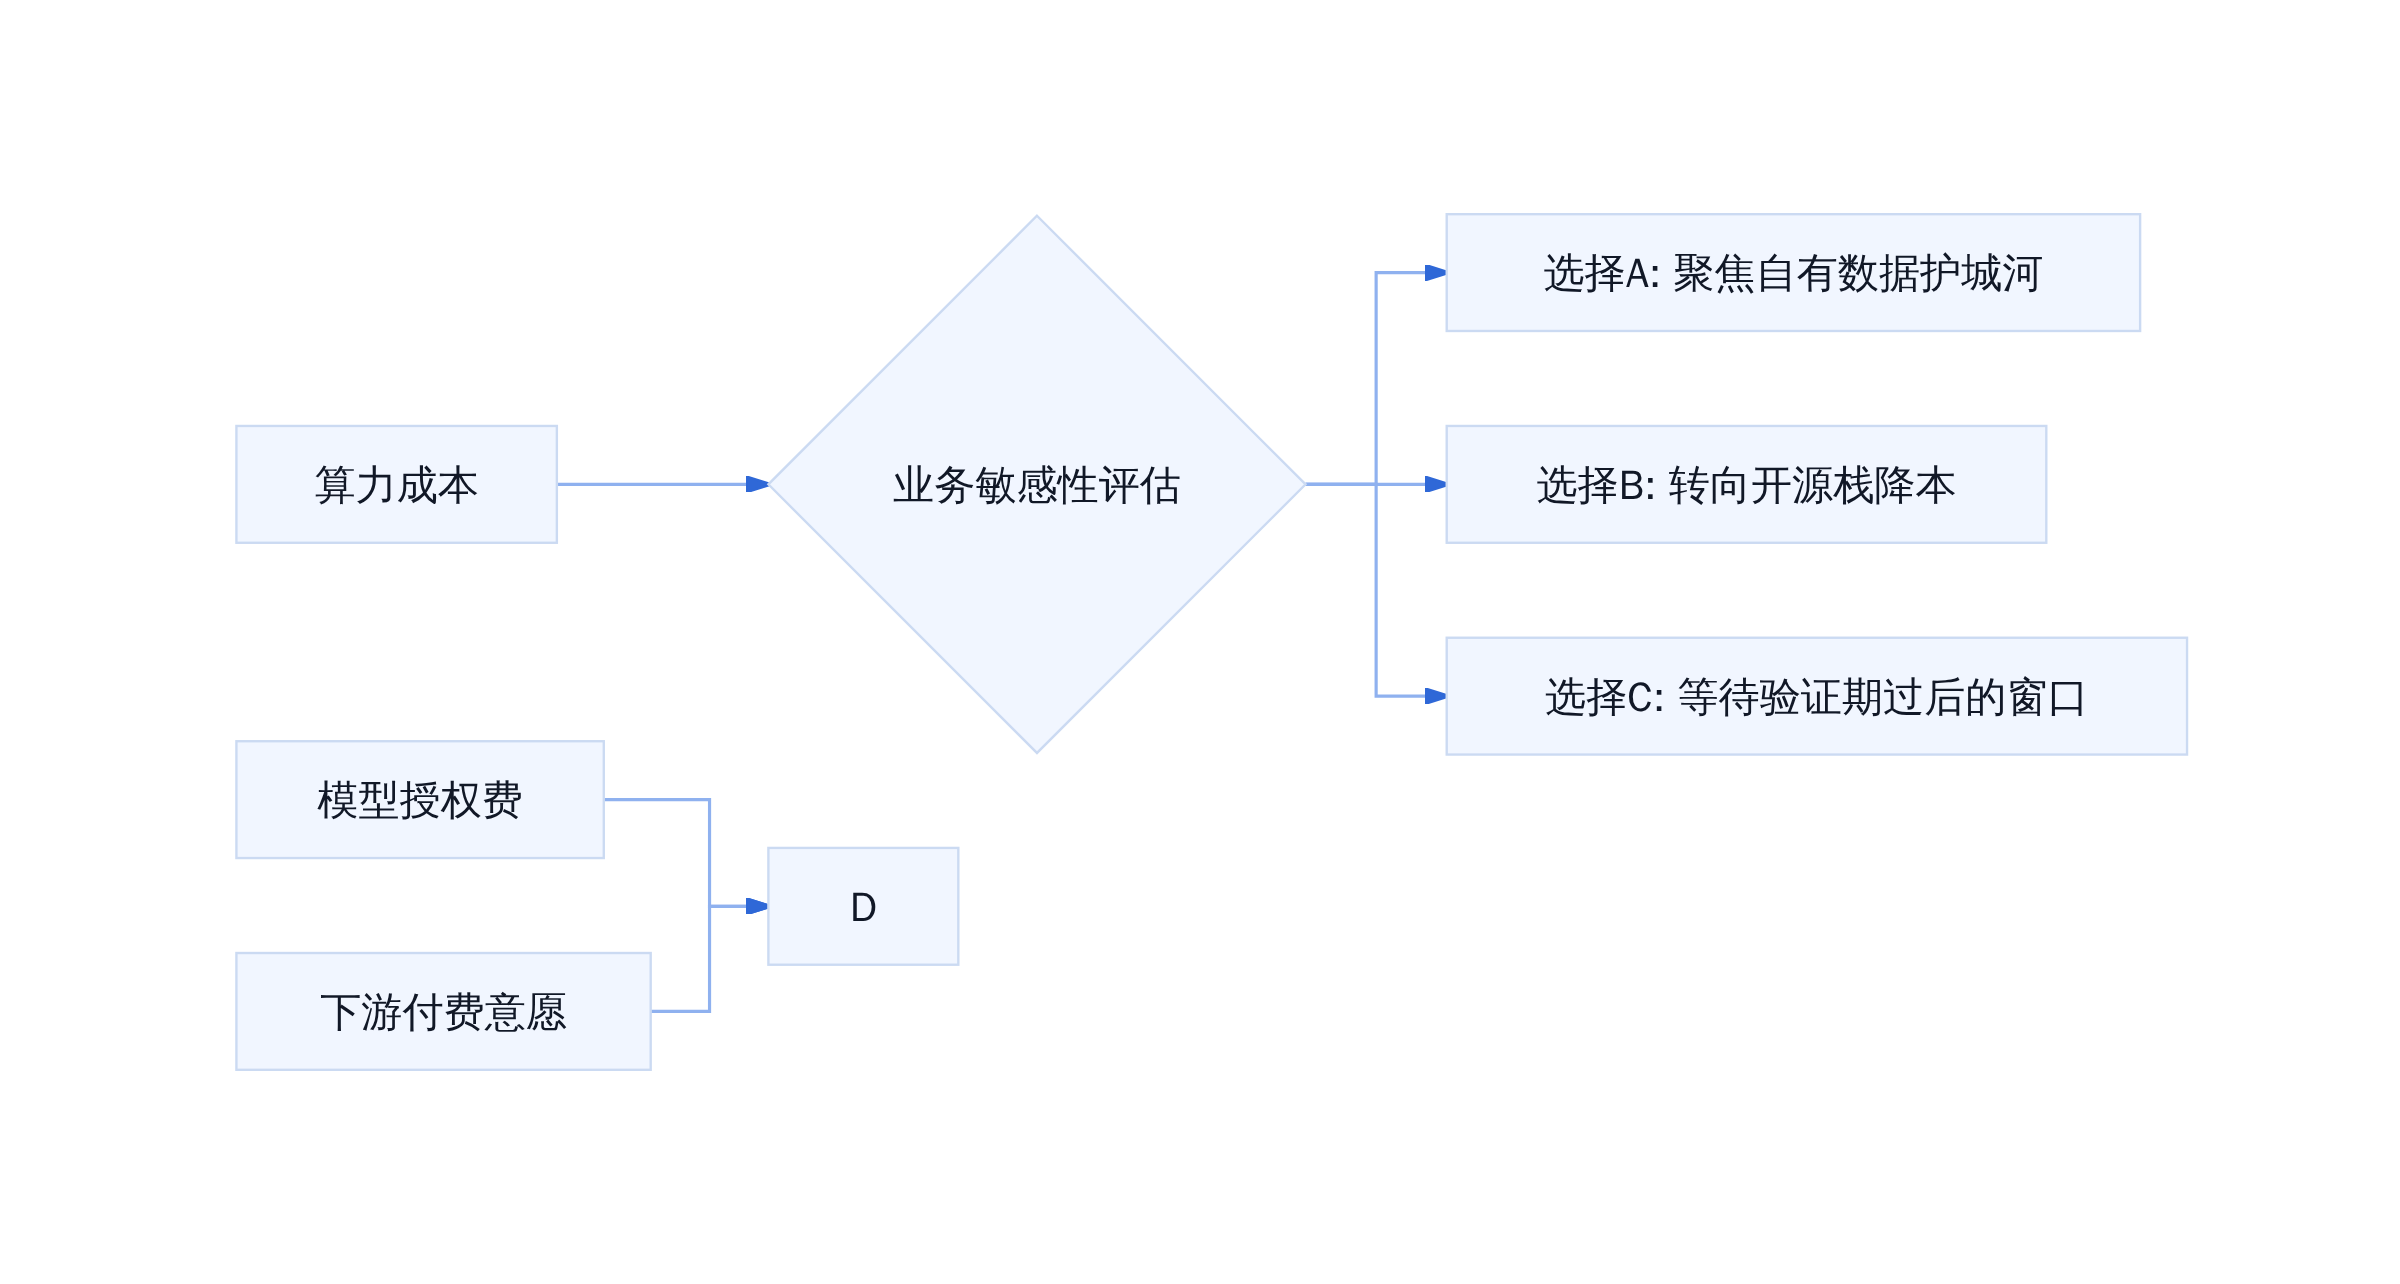
从业者决策框架:三个关键变量
对从业者而言,真正的问题是:你的业务对哪个变量最敏感?是算力成本、模型授权费,还是下游客户的付费意愿?不同答案对应不同的策略分支,而非一个统一的行业判断。
结论在X条件下成立:当资本开支增速受融资约束放缓、开源替代压力持续存在时,当前估值回调是必要的价值重估。当条件变化为Y——验证出可规模化盈利的AI应用形态、或开源性能追上闭源——这套逻辑需要重新评估。
今天可以做的三件事:第一,盘点自己业务对算力成本和模型授权费的敏感度;第二,评估开源方案在你的下游场景中是否具备替代可行性;第三,设定一个验证节点(如下季度财报),当条件变化时切换策略。
参考文献
[1] 美国科技巨头加大AI资本投入 多重压力渐显-经济参考网 _ 新华社《经济参考报》官方网站. http://jjckb.xinhuanet.com/20260810/a70a23e68bc1467381193615221948dd/c.html [2] 7450亿美元砸向AI基建的背后:科技巨头加速烧钱,华尔街愈发审慎 - 21财经. https://m.21jingji.com/article/20260731/herald/290d53f3c8974828aef2bd15820df7de.html [3] 美股科技巨头一份财报,引爆AI股抛售潮_新浪财经_新浪网. http://finance.sina.com.cn/stock/marketresearch/2026-10-24/doc-iniwhtfs8133012.shtml?cre=sinapc&mod=g&loc=43&r=0&rfunc=2&tj=cxvertical_pc_sinapc_g [4] 科技巨头AI竞争持续升温 投资回报风险引担忧-新华网. http://www.news.cn/tech/20260224/7548a6012e144328bf5140ec7865c439/c.html [5] 美股科技巨头承压,AI投资担忧升温,费半指数领跌6%!专业工具 .... https://opitios.com/zh/%E7%BE%8E%E8%82%A1%E7%A7%91%E6%8A%80%E5%B7%A8%E5%A4%B4%E6%89%BF%E5%8E%8B%EF%BC%8Cai%E6%8A%95%E8%B5%84%E6%8B%85%E5%BF%A7%E5%8D%87%E6%B8%A9%EF%BC%8C%E8%B4%B9%E5%8D%8A%E6%8C%87%E6%95%B0%E9%A2%86%E8%B7%8C [6] 硅谷巨头6600亿美元押注AI,市场却越烧钱越恐慌 - 华尔街见闻. https://wallstreetcn.com/articles/3765137 [7] 15个月来最惨烈一天:美股“七巨头”单日市值蒸发约8000亿美元. https://www.cls.cn/detail/2435936 [8] 美股七巨头月蒸发3万亿:AI资本开支进入盈利验证期-钛媒体官方网站. https://www.tmtpost.com/8046478.html
如果浏览器无法直接唤起微信,可在微信内打开公众号主页:计算机魔术师