据 Reuters,Anthropic 的 IPO 遇阻,投资者质疑 1.5 万亿美元估值过高,有投资者提出仅 1 万亿美元,公司 9 月曾瞄准最高 2 万亿美元估值。
2.5万亿蒸发之后,谁在砍Anthropic的价
11月5日纳斯达克暴跌与AI板块的联动传导
11月5日,纳指成分股单日市值蒸发约2.5万亿美元。英特尔、Alphabet 财报不及预期,单日跌幅超两位数。利率上行、中期选举后 AI 监管收紧、部分州暂停数据中心建设,三条压力同时压在 11 月中旬的 IPO 窗口上。CoreWeave 等 AI 基建标的同步承压,为发行人定价提供负面参照。恐慌沿「基建概念→应用层→纯 AI 玩家」链条传导,Anthropic 作为拟上市最大纯 AI 标的,首当其冲。
三名大机构的估值表态:1.5万亿压到1万亿
WSJ 11月6日报道,三家计划认购 Anthropic 的机构投资者明确喊降,其中一家把估值看到 1 万亿美元。

砍价现场
7200亿亏损里,7200亿是会计数字。投资者信的是现金流,不是故事。H1 营收 163 亿美元对应 807 亿净亏,剥离 720 亿可转债估值变动后实际经营亏损约 87 亿,这个数字才是路演真正要扛住的。部分机构要求先看 10 月财务数据再定最终出价,高管与顾问预计未来几天开会讨论。
从9月2万亿到11月1万亿:一个月塌了一档
5 月私有轮 9650 亿美元,9 月瞄准 2 万亿,10 月 15 日投资者日讨论 1.5 万亿,11 月 5 日后部分机构喊到 1 万亿。从2万亿到1万亿,中间不是少了一半钱,是市场换了一套估值逻辑。
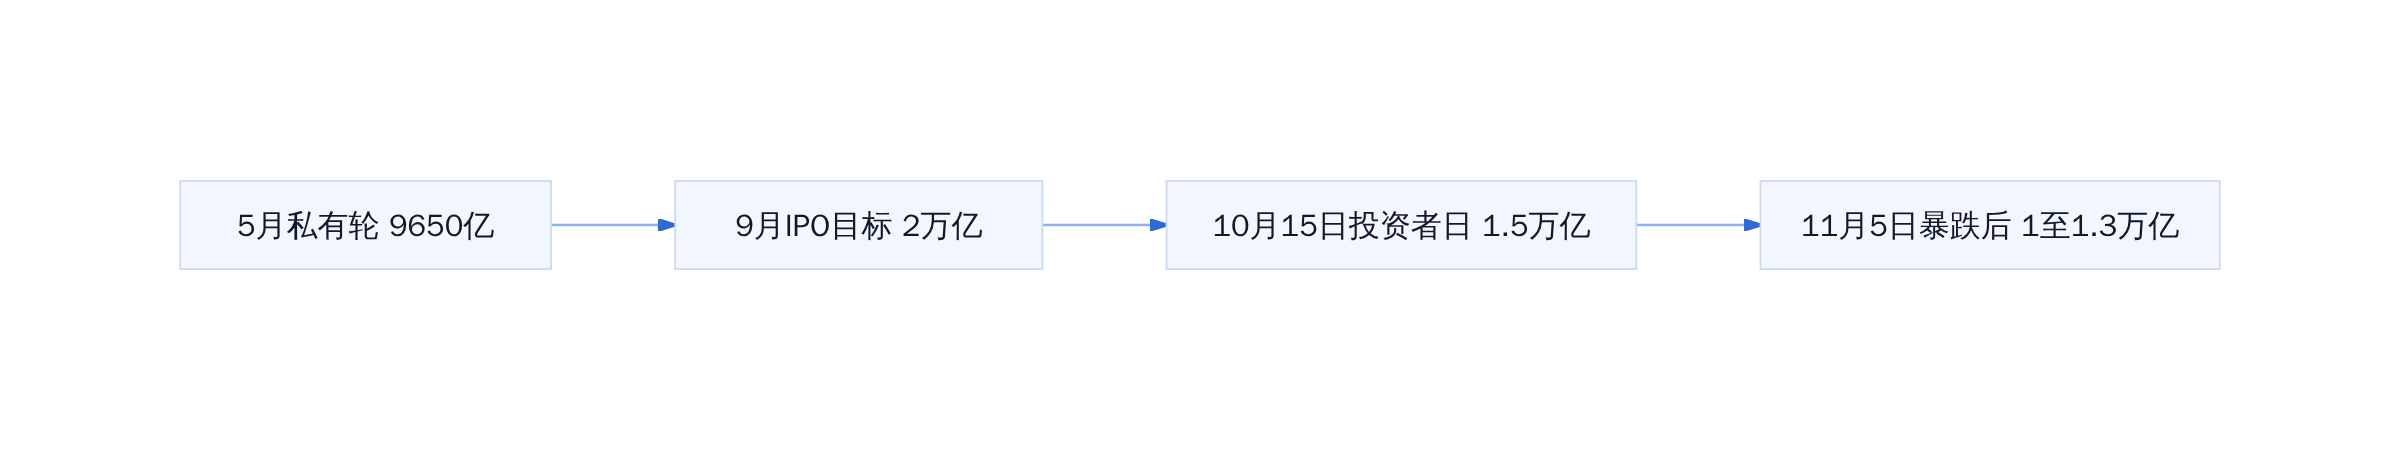
Anthropic 估值一月轨迹
S-1里的807亿亏损:会计数字还是真烧钱
720亿可转换票据估值变动≠经营性亏损
S-1草案里最扎眼的一组数字:2026上半年营收163亿美元,同比翻13倍;净亏损从去年同期约130亿飙至807亿。拆开看,807亿里约720亿来自可转换票据的公允价值变动,是融资工具在利率上行环境下的会计重估,并非经营烧掉的现金。投资者信的是现金流,不是故事。
163亿营收对807亿净亏的结构拆解
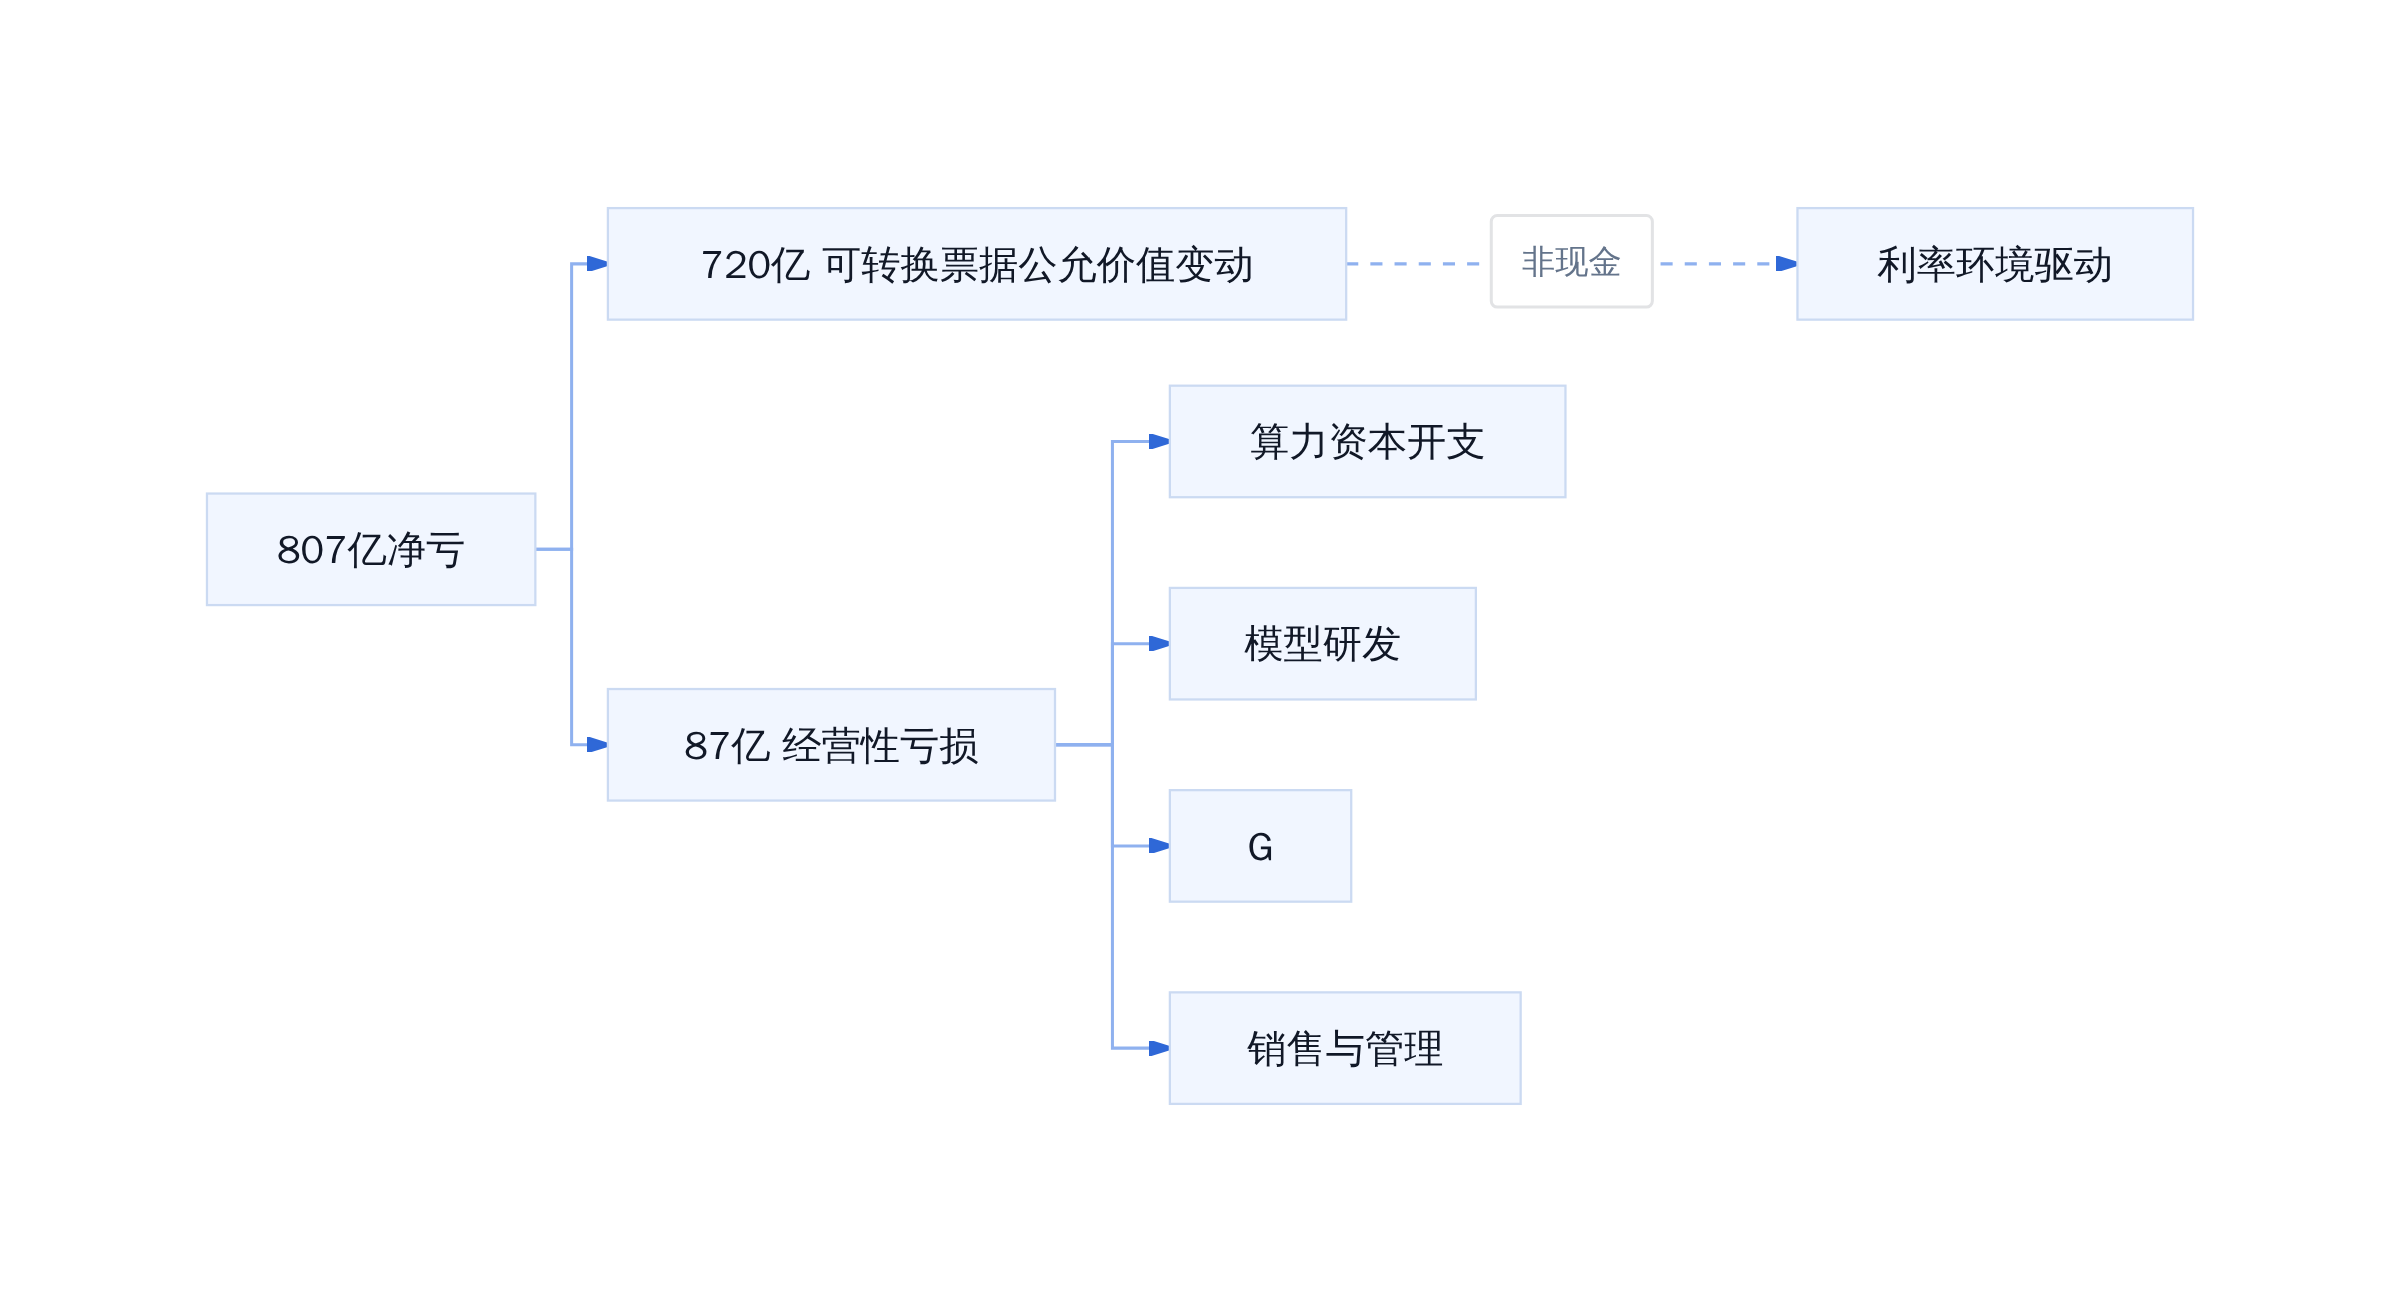
807亿净亏损构成
去掉720亿,真正经营性亏损约87亿美元,对应163亿营收。微软和Meta两大客户合计贡献超四分之一收入,但两家已公开表示将削减外部模型用量、加大自有模型替代。收入端刚性增长撞上算力端刚性支出,错配是估值争议的底层逻辑。
投资者真正追问的:算力资本开支何时回正
截至10月底年化收入刚破800亿美元,Q3单季170亿环比Q2的116亿仍在加速。但招股书披露的数据中心承诺支出规模远超同期营收,CoreWeave股价承压已是市场给出的负面参照。三名机构把估值从1.5万亿压到1万亿,问的不是「AI行不行」,是这笔capex什么时候能变成自由现金流。
微软和Meta的「双面订单」:大客户正在砍量
前两大客户贡献1/4营收但同步缩减外部调用
微软和 Meta 各自年度 API 消费量超 10 亿美元,合计占 Anthropic 营收的四成以上(S-1 披露,investing.com 引述)。但过去 30 天内,两家先后公开表态:缩减外部模型调用配额,把常规推理任务切回自研模型。同一份订单,既是当期收入基本盘,也是正在被抽走的地板。
自研模型替代对收入天花板的挤压
微软已在 M365 Copilot 和 Azure AI 服务中内嵌自研推理层;Meta 的 LLaMA 系列覆盖了内部客服、代码生成与推荐场景。两家的策略不是「弃用 Claude」,而是渐进迁移——自研模型先吃掉 70% 的常规调用,把 Claude 留给最难的 30%。收入增速因此被锁在「最难的那 30%」上,天花板可见。
客户集中度风险在IPO定价中怎么体现
S-1 要求披露前五大客户营收占比。当 Top-2 同时是最大买家和直接竞争者时,估值模型里的收入曲线不再是线性外推,而是带衰减系数的指数。投资者要回答的不再是「增速多快」,而是「你 1/4 的营收,明年还剩几成」。
利率、监管、数据中心:估值锚的三面夹击
利率上行对 30x P/S 资产的压制

折现率每动 50bp,整张估值表得重画
利率是这条定价链里最硬的约束。Anthropic 截至 10 月底年化收入约 800 亿美元,对应 1.5 万亿美元估值即 30 倍 P/S。参照系很清楚。CoreWeave 上市时 P/S 同样站上 30 倍,随后股价从高点下跌 86%,至今未回原点(investing.com 引述案例)。区别在于 CoreWeave 是纯算力租赁,收入可预期;Anthropic 的收入端正被微软、Meta 等客户用自研模型蚕食,增速天花板的不确定性更高。
机制上,30 倍 P/S 意味着投资者把未来 10 年现金流折现到今天的倍数已被拉到极限。利率每上行 50 个基点,折现率抬升对这类资产的压缩是非线性的。分子(预期自由现金流)不变,分母(WACC)每加 0.5%,终值就砍掉一个层级。10 月投资者日纪要显示,已有参与方把无风险利率假设从 4.2% 上调至 4.8%,仅此一项便把合理估值区间压掉 15%–20%。落到基础设施选型层面,原来按 4.2% 算 4 年回正的 GPU 集群,换到 4.8% 要多撑 7 个月,中间每一期都是现金净流出。
中期选举后 AI 监管与数据中心暂停
政策面是第二把刀。11 月初中期选举后,国会两党同步收紧大模型部署审查,多个州暂停了新的数据中心审批(腾讯新闻 10 月 23 日报道)。对 Anthropic 而言,算力扩张节奏不再只取决于 NVIDIA GPU 交付周期,还多了一个不可预测的行政变量。数据中心若延迟 6 个月,对应推理成本缺口会直接吞噬原计划的毛利改善,而 S-1 里承诺的 2027 年算力资本开支仍需按期兑现。更实际的影响在于,审批暂停期间 GPU 租赁合同里的提前终止条款可能被触发,已锁定的芯片排产能否如期到货变成未知数。市场对算力支出是否超前于实际需求的质疑也在发酵,投资者评估任何 AI 相关 IPO 时都会把这一项列为核心风险参数(腾讯新闻引述)。
Nscale、Switch 同行 IPO 退潮的锚定效应
最后一层压力来自同类资产。Nscale 9 月公开提交 IPO 注册申请,Switch 选择保密申报以便先与 SEC 完成文件审阅(腾讯新闻)。两家共同特征,上市窗口全部推后,部分撤回路演时间表。
当同赛道发行人集体退潮,后来者定价不再是「我的基本面值多少」,而是「市场此刻愿意为 AI 资产支付多少流动性溢价」。Nscale 和 Switch 的缺席本身构成负面锚,机构在定价 Anthropic 时会把「AI IPO 整体流动性收缩」计入风险溢价,进一步压低可接受的 P/S 上限。即便 Anthropic 基本面没有变化,可比集缩小后,估值模型里那行「同业中位数」也跟着下移。对正在做 AI 基础设施采购决策的团队来说,这意味着上游供应商的融资能力直接决定了 GPU 供货的连续性,选型时不能只看单卡价格。
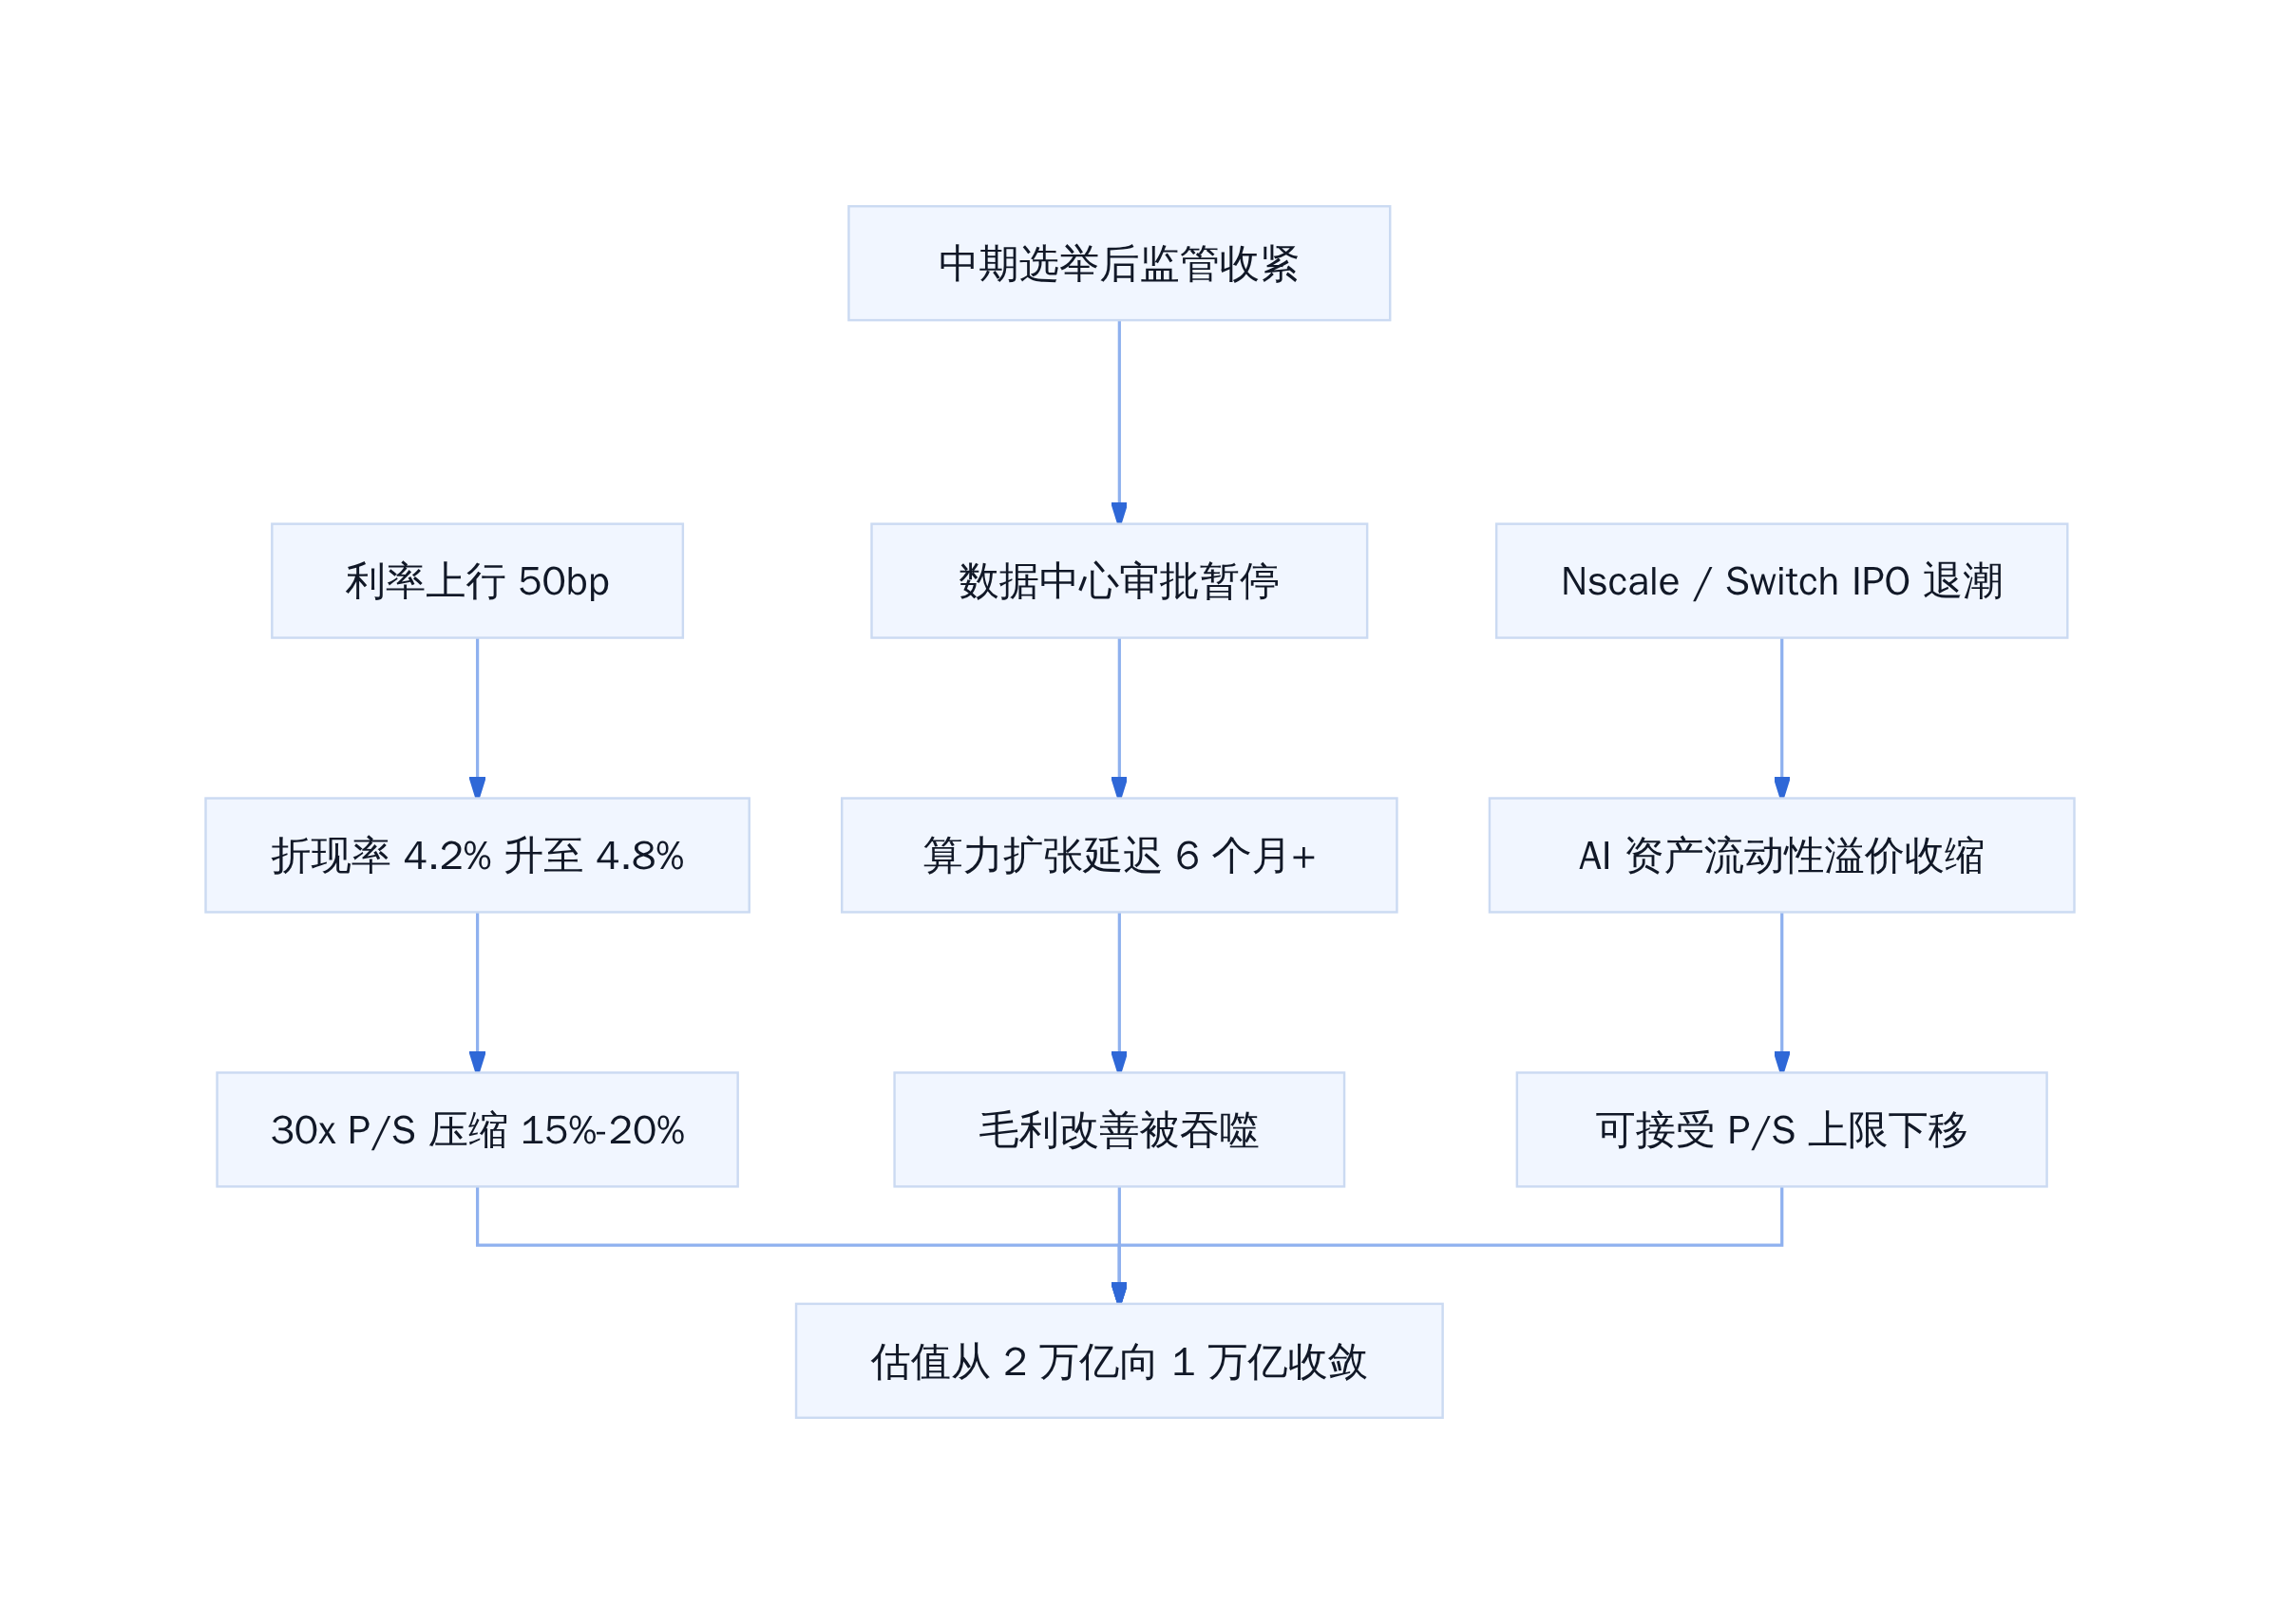
Anthropic 估值三面压力传导
三面压力叠加后,1.5 万亿不再是乐观锚,而是需要逐项证明才能守住的上限。
1.5万亿还是1万亿:定价决策卡在哪一步
卡住的不是财务模型,是时间窗口。
投资者「先看10月财务再定」的等待策略
三名计划认购的大机构给了同一个前提条件。10 月财务数据出来之前,不谈最终发行价。逻辑直白,Q3 营收 170 亿美元,环比 Q2 的 116 亿涨了 47%,年化收入 10 月底突破 800 亿。增速还在,但斜率在收窄,8–9 月月增约 220 亿,9–10 月降到 200 亿。
部分潜在投资者已将讨论区间下移至 1.2 万亿至 1.3 万亿美元(界面新闻,11 月 6 日)。这不是砍价,是换了一套估值锚。PANews 11 月 3 日的消息显示,另一组投资者给出的折中区间是 1.5 万亿至 1.6 万亿,取的是「保首日涨幅」和「别把账面市值撑进泡沫区间」之间的平衡点。Anthropic 高管与顾问预计未来几天开会回应,但全程拒绝承诺具体上市时间表,保持选择空间(WSJ,11 月 6 日)。
首日冲到2万亿的可能性与SpaceX首日对比
有投资者提出一个反直觉判断,即使 Anthropic 以 1.5 万亿美元定价上市,首日收盘市值仍可能触及 2 万亿。参照物是 SpaceX 今年 6 月上市首日大涨 30%。
区别在于入场环境。SpaceX 定价时,AI 板块尚未经历系统性恐慌;Anthropic 撞上的是一周蒸发 2.5 万亿的纳斯达克科技股、利率上行对 30 倍 P/S 资产的持续压制、以及中期选举后部分地区数据中心建设暂停的监管阴影。同一套「保守定价保首日涨幅」的逻辑,在不同利率环境下能兑现的倍数完全不同。
你想让首日涨,但市场刚把你同类资产打了一周。
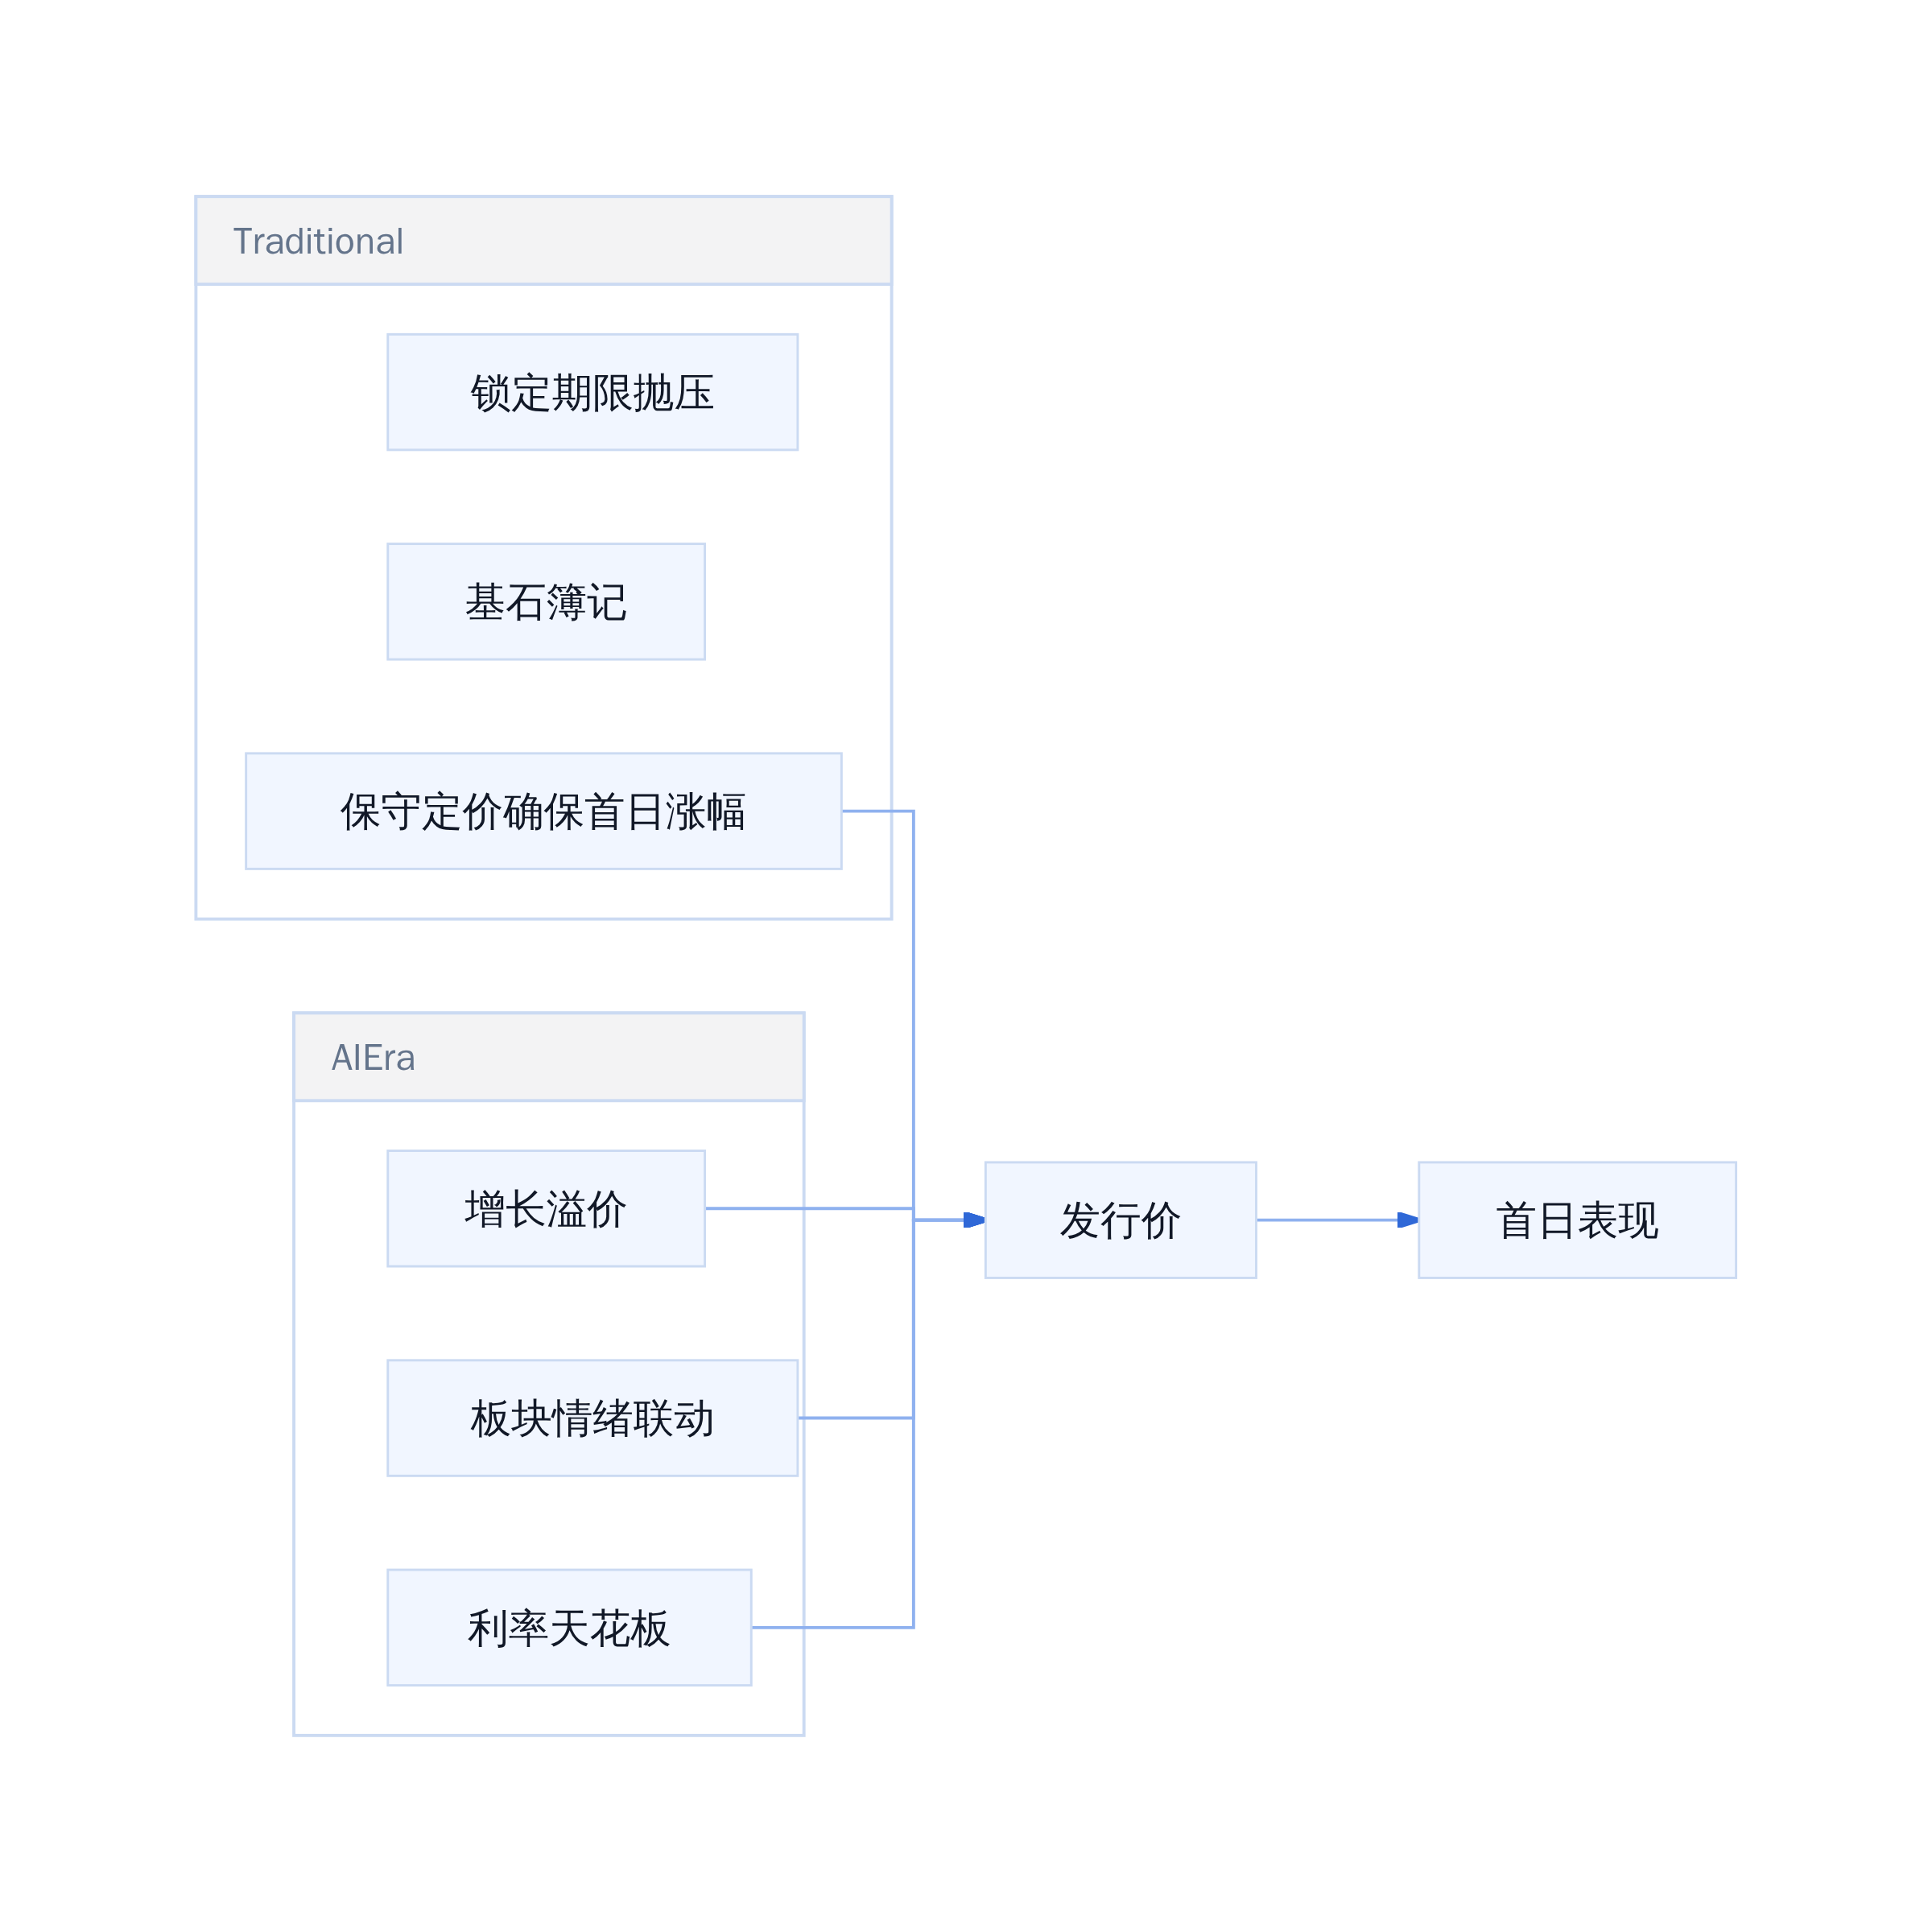
IPO定价博弈,传统锚点 vs AI时代动量
选型边界与落地清单
在利率 4%+、AI 监管收紧、Nscale 与 Switch 同行 IPO 退潮的三重约束下,保守定价(1.2–1.3 万亿)叠加首日涨幅管理是概率更高的路径。若 10 月财务确认月增仍在 200 亿以上,1.5 万亿仍有基本面支撑;当增速跌破月增 150 亿,估值逻辑必须从动量切换到现金流折现,1 万亿才是合理锚。
可以今天就做的三件事
- 盯 Anthropic 10 月年化收入是否站稳 800 亿,以及 11 月 S-1 更新稿中算力承诺支出是否上调;
- 跟踪 CoreWeave 股价是否企稳。它是 AI 算力板块的估值锚,CoreWeave 跌,Anthropic 的 30 倍 P/S 就失去参照;
- 关注 Nscale 与 Switch 的 IPO 进度。同行退潮不是利空,是流动性天花板的实时报价。
参考文献
- Reuters: Investors temper Anthropic IPO valuation expectations over revenue growth slowdown. https://www.reuters.com/business/finance/investors-temper-anthropic-ipo-valuation-expectations-over-revenue-growth-2026-10-15
- WSJ: 主要投资者怀疑Anthropic IPO能否达到1.5万亿美元估值. https://cn.wsj.com/articles/%E4%B8%BB%E8%A6%81%E6%8A%95%E8%B5%84%E8%80%85%E6%80%80%E7%96%91anthropic-ipo%E8%83%BD%E5%90%A6%E8%BE%BE%E5%88%B01-5%E4%B8%87%E4%BA%BF%E7%BE%8E%E5%85%83%E4%BC%B0%E5%80%BC-c5bac9d2
- 界面新闻/东方财富: AI股遭遇大跌后,Anthropic IPO估值预期降至1.2万亿至1.3万亿美元. https://finance.eastmoney.com/a/202611063925087724.html
- 凤凰网: 科技股暴跌拖累Anthropic IPO估值,投资者倾向1.5万亿至1.6万亿美元. https://original.ifeng.com/c/8xk7yAHVrL6
- CNBC: Anthropic's IPO could be 'speculative fiction' or a 'generational moment'. https://www.cnbc.com/2026/10/27/-anthropic-ipo-investors-growth-losses-s-1.html
- PANews: 科技股大跌后,Anthropic的IPO投资者要求把估值压到1.5万亿美元左右. https://x.com/PANewsCN/status/2117429053192073588
如果浏览器无法直接唤起微信,可在微信内打开公众号主页:计算机魔术师