2026年初,一家云服务商刚发行20年期债券为GPU集群融资,而同样的资金在1998年会以IPO equity形式入场。债务的期限与资产的寿命正在错配。
1. 时间锚点:AI走到"1998年"了吗
1.1 互联网泡沫的资金逻辑:资产荒+股权狂欢
1998年前后的美国,财政盈余导致美债供应减少,形成了结构性"资产荒"。401k改革推动养老金入市,贸易自由化带来巨额外资流入,海量资金涌入权益市场。彼时的融资逻辑很简单:故事够好→IPO定价→股东真金白银买账→公司拿钱建网络→流量增长→下一个故事更贵。
关键在于,这一链条里几乎没有债务。光纤铺设确实激进,世通公司甚至通过110亿美元财务造假虚增资本开支,但破裂机制是股权端:一级市场集中抛压叠加光纤供给过剩的现实。股东损失60%到90%,痛苦是真实的,但止步于资产负债表右侧的权益端。银行没被拖下水,实体经济没被清算。
1.2 2026年的AI:盈利支撑更强,但故事仍在加速
这一轮不同。Four largest US hyperscalers——Amazon、Alphabet、Microsoft、Meta——各披露了2026年超1000亿美元的CapEx预算,合计6350亿到6900亿美元,其中四分之三投向AI基础设施。这是企业史上规模最大的集中资本周期。
但叙事逻辑没变。OpenAI估值从2024年的1500亿美元跳到3400亿美元,B轮融资估值中位数增幅达2.1倍(非AI企业仅1.4倍),C轮及以上高出56%到230%。独角兽总市值已达纳斯达克总市值的12%,接近2021年峰值。故事仍在加速,只是这一次,燃料换了。
##1.时间锚点:AI走到"19
2. 债务期限错配:GPU五年折旧,债券十年期
2.1 资产端:算力设备的快速贬值曲线
GPU的典型经济寿命是3到5年。架构迭代速度远超光纤时代——从V100到H100再到B200,算力密度每代提升数倍,单位算力的成本曲线陡峭下降。你2026年花2万美元买的H100,2029年二手残值可能只剩原价的15%到20%。这不是主观判断,而是英伟达产品周期和云服务市场二手算力交易的客观事实。
2.2 负债端:长期债务的刚性兑付承诺
云服务商正在发行10年期甚至20年期的公司债为GPU集群融资。债务合约是刚性的:无论你的集群在第3年还是第7年过时,利息和本金到期必须兑付。利率环境一旦上行,再融资成本会直接压缩现金流。
算力折旧和债务兑付,两边同时跑满
2.3 错配的代价:当ROIC追不上WACC
Damodaran跟踪的核心指标是边际投入资本回报率(marginal ROIC)。当新增CapEx的回报率低于加权平均资本成本(WACC), value destruction就开始。问题在于,债务融资下的ROIC下滑不会像股权泡沫那样只影响股价——它会触发 covenant breach、再融资困难、甚至违约连锁反应。
债务不会消失,只是推迟。股权泡沫破裂时,损失一次性计入股东权益;债务泡沫的pain是分期支付的,而且支付方不一定是讲故事的人。
##2.债务期限错配:GPU五年
3. 谁来买单:股权损失 vs 债务违约
3.1 互联网泡沫:股东承担80%损失,外部性有限
纳斯达克从5048点跌到1114点,跌幅约78%。近5000家互联网公司倒闭,雅虎市值从1250亿美元跌至约100亿美元,两年后以48亿美元被Verizon收购。痛苦是真实的,但损失被锁定在股权持有人范围内。银行、供应商、普通消费者的资产负债表没被系统性侵蚀。
3.2 AI泡沫:债务违约向银行、私募、供应链传导
这一轮的融资结构完全不同。大量AI CapEx由私募债务、高收益债、供应链融资支撑。Situational Awareness对冲基金的崩溃已经是一个信号——sentiment shift的速度比想象中快。
如果ROIC持续低于WACC,违约不会只发生在AI初创公司。债券持有人会向放贷银行追偿,银行会收紧对整个科技sectors的信贷,供应链上的芯片设计厂、封装厂、数据中心建设商都会收到账款拖延的通知。你买的旗舰款GPU,两年后可能变成平替套餐。
3.3 小公司才是震中:Mag-7有护城河,lesser players没有
Damodaran明确指出,shakeout来临时,真正需要watch的不是Mag-7,而是lesser capitalized的AI公司。微软、谷歌有内生现金流和 diversified revenue streams,能扛过CapEx周期的低谷。但那些依赖单一AI叙事、负债率高、ROIC尚未为正的公司,会在利率上升+需求不及预期的双重压力下最先断裂。
"So I think when you see a shakeout in the AI space, it's not so much the Mag-7 we should be watching, but the lesser companies." — Aswath Damodaran, NYU Stern
4. 判断与落点:在看什么信号
4.1 可以今天看的三个指标
第一,marginal ROIC vs WACC的gap。 Damodaran的tracking显示,部分AI基础设施公司的新增CapEx回报率已低于其债务成本。这个gap扩大还是收敛,是判断value creation还是destruction的核心信号。
第二,二级市场对AI CapEx的定价弹性。 如果市场对CapEx超支的容忍度开始下降——比如某云服务商因ROI不及预期下调指引后股价跌幅超过历史均值——说明情绪周期在转向。
第三,私募债务市场的利差走扩。 高收益债和私募贷款利差如果突然走阔,说明资金端已经在pricing in违约风险,这通常领先公开市场6到12个月。
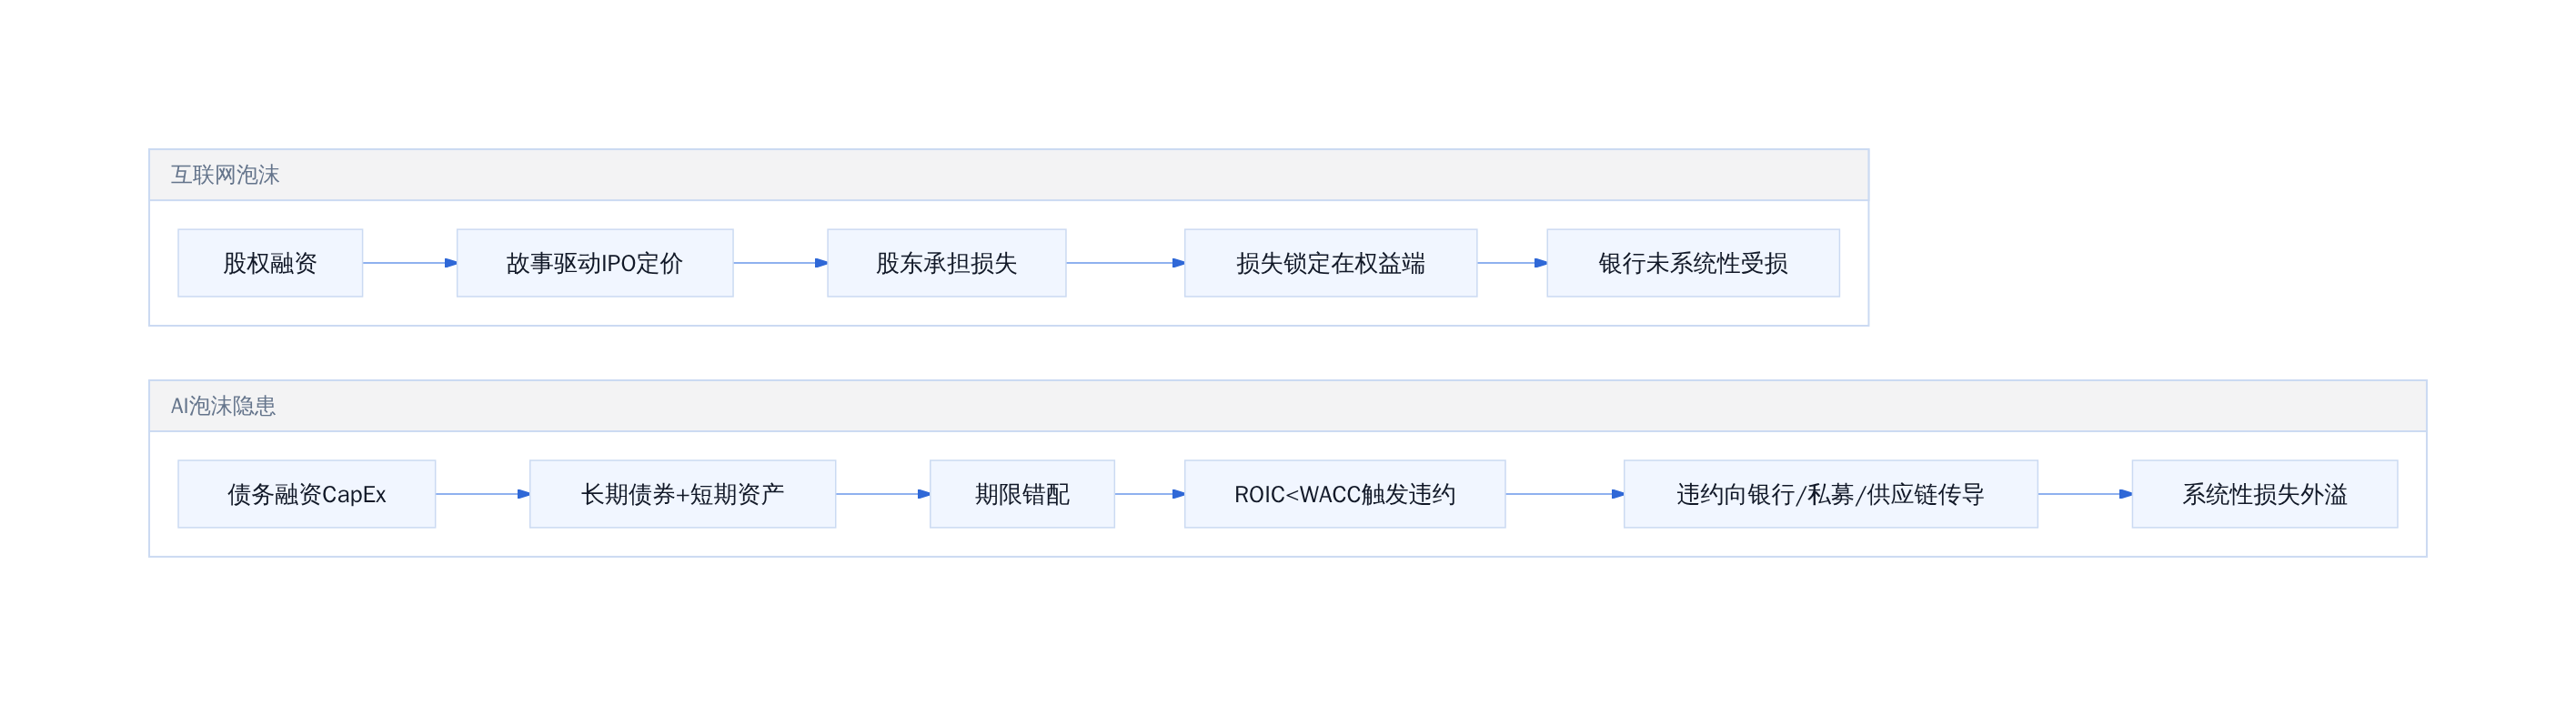
互联网泡沫 vs AI泡沫的传导机制对比
A5 -.|外部性有限.| A6[破裂较干净]
B6 -.|外部性扩散.| B7[破裂更疼痛]
4.2 两种情景下的应对策略
如果相信AI的盈利支撑持续强于互联网时代(纳斯达克确实已跑赢标普500,Mag-7的动态PE约30倍,远低于互联网泡沫时期的50-60倍),那么当前的CapEx周期更像是一次"痛苦但必要"的基础设施投资,最终会沉淀为生产力提升。这种情况下,lesser players的shakeout是创造性破坏,不是系统性危机。
但如果边际ROIC持续下滑而债务成本居高不下,期限错配会从财务问题演变为资产负债表危机。这时需要watch的不是股价,而是债券市场的流动性——利差走阔、发债难度上升、refinancing wall密集到期,都是早于公开市场反应的先行信号。
坦白讲,2026年上半年将是调整持仓结构、优化AI仓位成本的关键窗口。不是让你All in或All out,而是把组合里的债务敏感型资产和股权敏感型资产分开看——前者看covenant和liquidity,后者看ROIC和moat。两件事的逻辑不一样,别用同一套框架定价。
债务的期限与资产的寿命正在错配。
5. 结论:不是要不要投,而是怎样建防护栏
Damodaran的警告指向一个具体结论:这场泡沫如果破裂,痛感会比1998年更深。因为股权损失可以归因于认知偏差,而债务违约直接冲击债权人——银行、债券持有人、私募基金——链条更广,社会成本更高。

故事讲完,接下来看资产负债表
可执行判断如下。对于公开市场投资者,优先持有现金流覆盖CapEx的头部企业,回避依赖私募融资续命的中小AI公司。对于信贷端,对云服务商的长期债务敞口设置违约概率上限,而不是简单跟随市场贝塔。当GPU折旧周期与债务期限的错配超过三年时,触发重新评估机制。
更狠的是,每年能省下一个亿的融资成本,也可能让你多活过一轮洗牌。AI的投资叙事还在加速,但会计准则不会为任何故事让步。
参考文献
[1] 对比互联网泡沫,AI现在走到“1998年”?. https://wallstreetcn.com/articles/3762198 [2] 人工智能与互联网泡沫:8大差异揭示人工智能浪潮非同往昔——骏利亨德森投资 - 中国 PI (中文). https://www.janushenderson.com/zh-cn/investor/article/ai-versus-the-dotcom-bubble-8-reasons-the-ai-wave-is-different [3] 美国正在经历AI泡沫还是AI繁荣. https://www.cf40.com/report/chinese/2459 [4] Impact of rising financing costs on the AI CapEx cycle. https://www.ssga.com/il/en_gb/institutional/insights/impact-of-rising-financing-costs-on-the-ai-capex-cycle [5] Tom Lee:爲什麼現在的AI 不能簡單類比2000 年互聯網泡沫. http://www.moomoo.com/hant/community/feed/tom-lee-why-today-s-ai-cannot-be-simply-compared-117121215758342 [6] 从互联网泡沫破裂看当今AI热潮. https://cn.wsj.com/articles/%E4%BB%8E%E4%BA%92%E8%81%94%E7%BD%91%E6%B3%A1%E6%B2%AB%E7%A0%B4%E8%A3%82%E7%9C%8B%E5%BD%93%E4%BB%8Aai%E7%83%AD%E6%BD%AE-3d021062 [7] 以“互联网泡沫”为鉴,沃顿商学院教授直指AI繁荣最大风险!. https://www.cls.cn/detail/2203645 [8] AI泡沫争论再起与互联网泡沫有何不同?. https://wap.eastmoney.com/a/202608113838116065.html
如果浏览器无法直接唤起微信,可在微信内打开公众号主页:计算机魔术师