每个月的算力账单像一张还不完的信用卡。
算力军备竞赛:$6370 亿的赌注
S-1 披露了一项总额约 $6370 亿的算力承诺,覆盖到 2033 年。这不是合同总价值,而是 Anthropic 为锁定未来算力而提前支付的远期 commitment,在会计上计入长期负债。
SpaceX、谷歌、AWS、Broadcom 四家平分蛋糕
这笔巨额承诺并非集中押注单一供应商,而是分散给了四家:SpaceX AI、Google、AWS 和 Broadcom,每家持有约 $110 亿至 $161 亿的份额。四分天下的格局意味着 Anthropic 有意避免被单一方卡住供应链。
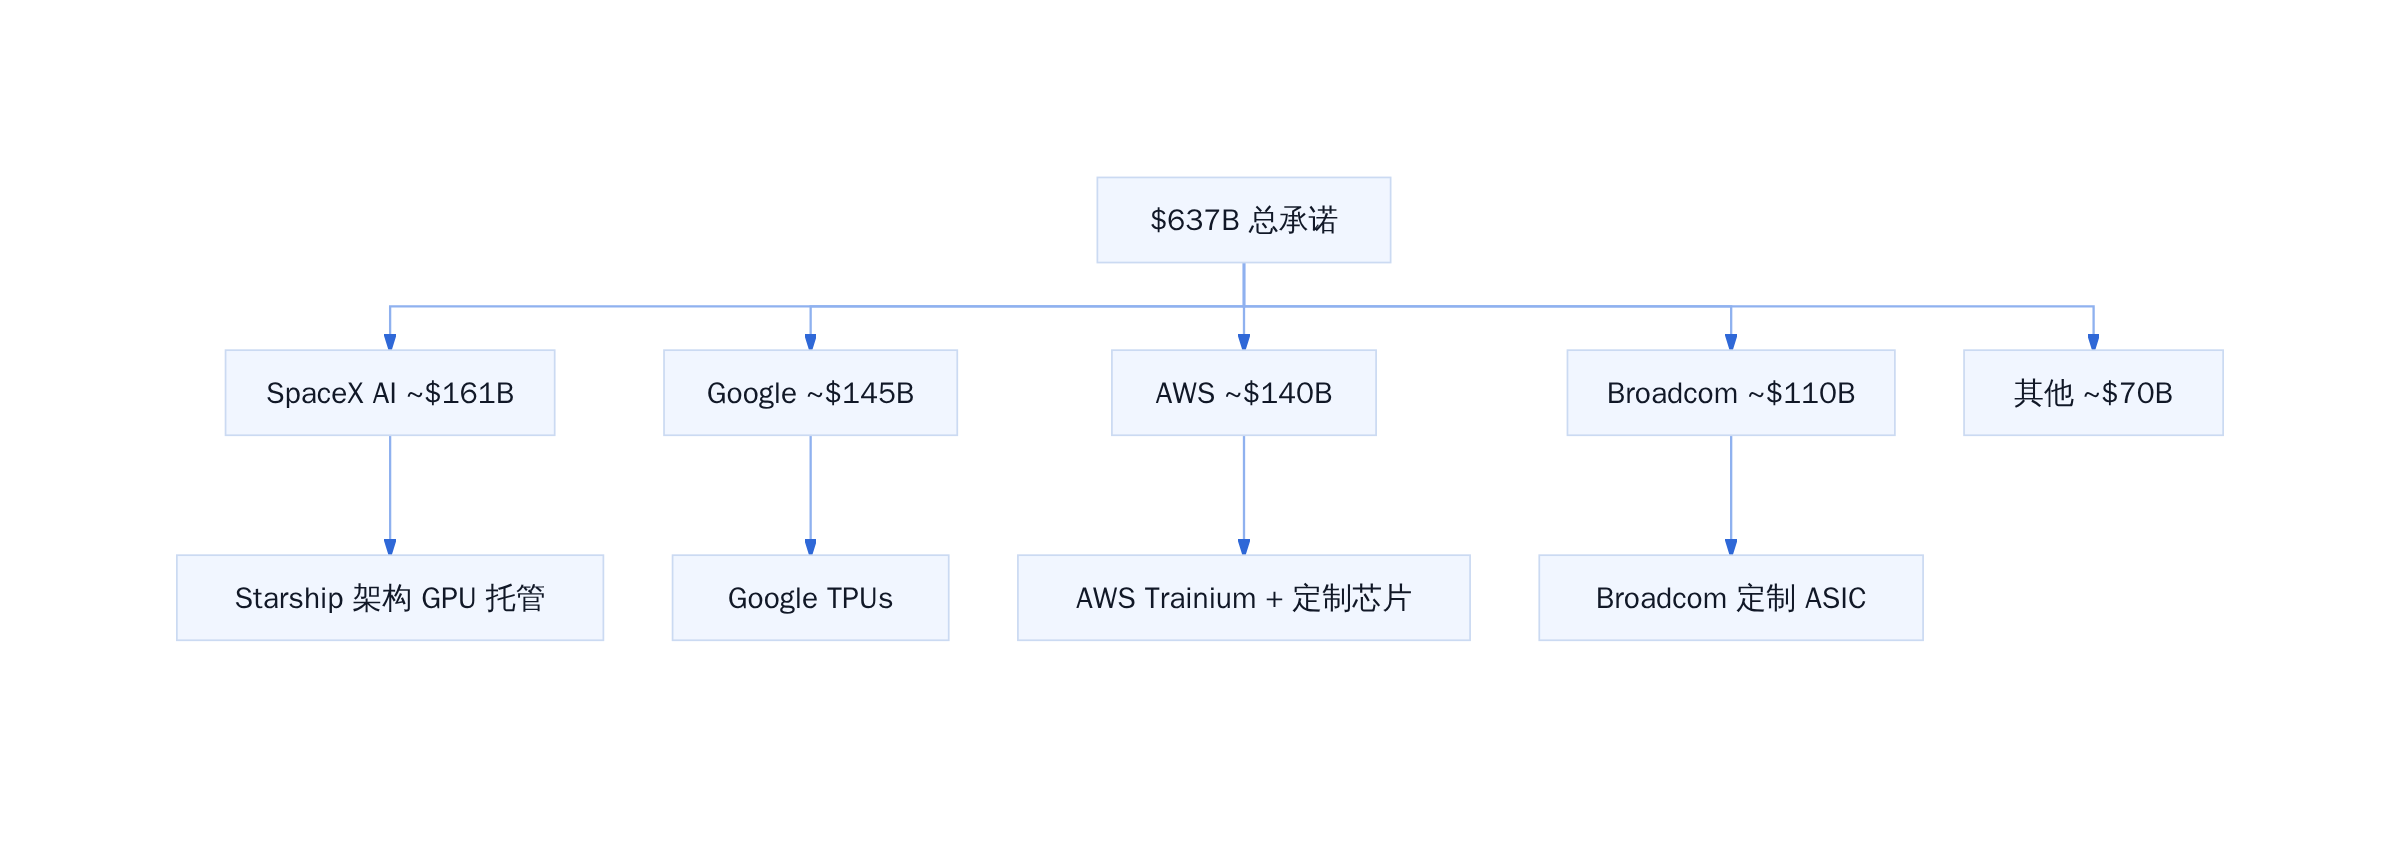
Anthropic 算力承诺分配结构
这种分散布局的策略性很明显。过去两年,单一供应商依赖是导致多家 AI 公司训练延期甚至模型性能不及预期的主要原因。Anthropic 用四家平分蛋糕的方式,把风险切成了四分之一。
每月 $31 亿,Claude 的燃料有多贵
SpaceX 部分是这里面最大的单笔支出。根据 The Verge 的报道,SpaceX 协议下,Anthropic 将支付约 $120.5 亿(注意是十亿级,不是万亿)获得 Nvidia GPU 访问权,从 2026 年开始逐步交付,到 2029 年全部到位。
把 $1205 亿摊到四年,每月约 $25 亿,加上其他三家供应商的并行支出,整体月均算力成本逼近 $31 亿。这个数字超过许多中型科技公司的年营收。
更狠的是,这笔钱不是花在当期,而是提前锁定了未来五年的供给。算力市场的供需缺口至少在 2027 年前不会缓解,先手锁定的人拥有定价权,后来者只能付溢价。
##算力军备竞赛:$6370亿的
利润与烧钱的悖论
S-1 同时披露了一个让人意外的数字:2026 年第二季度,Anthropic 实现了 $9.74 亿的运营利润,GAAP 利润率 8.4%,调整后利润率 19%。
一边是每年上千亿的资本开支承诺,一边是季度盈利。两个事实同时成立,这不符合大多数人对 AI 公司的认知。
Q2 九亿七运营利润,是怎么来的
利润来源的核心是 API 调用和企业订阅收入。Tomasz Tunguz 的分析指出,Anthropic 的毛利率在 IPO 时点已经高于多家同业。Claude API 的定价策略偏向高端,单笔调用单价明显高于 GPT-4o 和 Gemini 1.5 Pro。
企业客户付费意愿强,是一个结构性因素。金融机构、法律事务所、药企对 Claude 的采用不只是技术选型,更包含对 Anthropic 安全定位的信任溢价。这种信任本身就能转化为价格黏性。
成本压缩的争议
Hacker News 上有人提出了一个尖锐的问题:Anthropic 与 SpaceX 的协议是否构成了一种成本压缩的账面技巧?有观点认为,Dario Amodei 和 Elon Musk 之间的事先安排,让 Anthropic 在账面上延迟确认了部分算力成本。
这个说法目前没有独立证据支撑。S-1 里的会计处理符合标准,但争议本身揭示了一个更真实的机制:AI 公司的成本结构在很大程度上是由供应商协议条款决定的,而不是由芯片物理成本决定的。同样的 GPU,不同的合同条款,利润表现可以相差数倍。
坦白讲,这是一家还在大规模投资期的公司,Q2 利润更多反映的是收入增长速度暂时超过了成本确认速度,不代表商业模式已经到达稳态。
递归自我改进的逻辑
Anthropic 在 S-1 里写了一句不太像营销的话:「For the first time in history, intelligence is something humans can build.」
这句话不是装饰,是他们的全部赌注。核心假设是:如果能持续扩大算力投入,训练出越来越强的模型,这些模型反过来可以帮助改进自身的训练流程——这就是递归自我改进,或者说 AI 驱动的科学发现闭环。
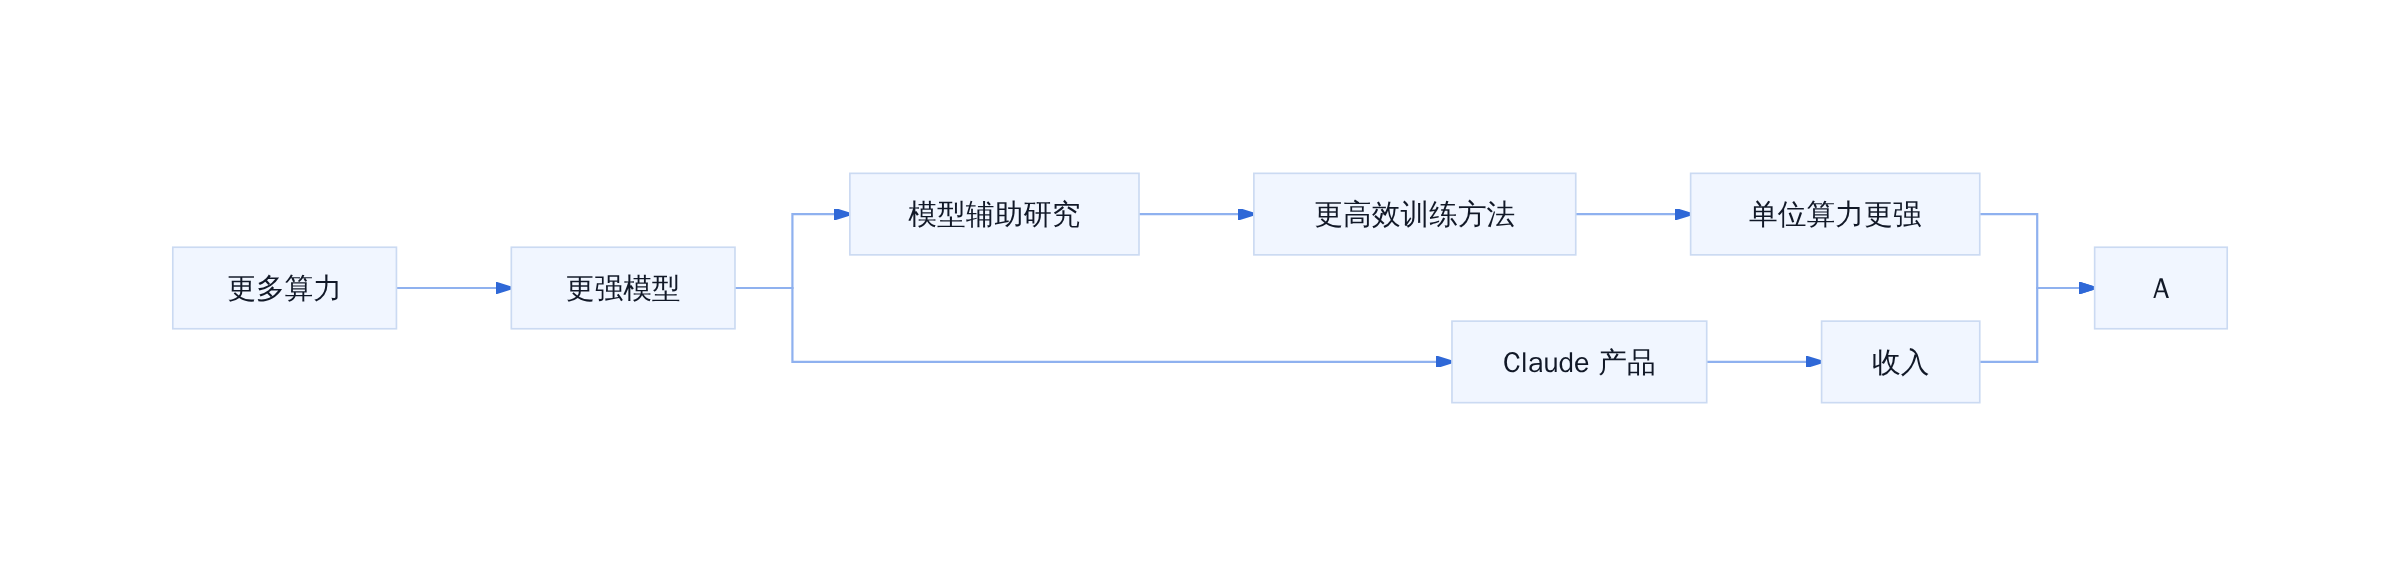
递归自我改进飞轮
这个飞轮里有两个输入端:一个是直接买算力,另一个是用收入再投资。Anthropic 的做法是两条腿同时走。Q2 的利润提供了第一笔再投资资金,而 $6370 亿的远期承诺则是第二笔。
问题在于,飞轮只有在「模型辅助研究」这一步真正成立时才有效。目前还没有公开证据表明 Claude 或任何现有模型已经能独立完成具有实质性突破的训练优化。这仍然是假设,不是验证过的机制。
可执行判断
从现有数据出发,可以做几个分层判断。
在算力价格持续下行、且递归自我改进机制在未来三到五年内被验证的前提下,Anthropic 的商业模式成立,当前的利润是早期红利而非终点。这时候看多是有逻辑支撑的。
如果算力价格继续高位运行,而模型改进速度开始放缓,那 $6370 亿的承诺就会从护城河变成债务。这时候每一季利润都只是推迟了问题的暴露时间。
对从业者而言,最值得关注的信号有两个:一是 Anthropic 下一代模型的训练效率指标,二是 SpaceX GPU 设施的交付进度是否按 S-1 中的时间表推进。任何一个偏离都可能改变整个赌注的预期值。
利润表的反向叙事
但如果你只看这一行,会错过这份文件最有意思的部分。
2025 年全年,Anthropic 的运营亏损是 $81 亿。到了 2026 年 Q2,这个数字翻转了——运营利润达到 $9.74 亿,GAAP 利润率 8.4%,调整后利润率 19%。
亏损收窄的曲线在 Q1、Q2 连续两个季度清晰可见。Dario Amodei 在路演中对投资者说:「我们更希望利润率接近零,或者更低,这样可以把钱投入到训练中,换取更多的计算效率。」
坦白讲,这句话值得拆开看。
「希望利润率接近零」——这不像是成熟企业的表达,更像是初创公司还在抢份额阶段的口吻。但问题在于,如果真的有这种「低利润率偏好」,为什么 Q2 的利润已经为正?又为什么 S-1 里还要强调亏损收窄的趋势?
更准确地说,这不是「想省钱去训练」的问题,而是「收入增速超过成本增速」的阶段性结果。
Seeking Alpha 的分析指出,Anthropic 的收入增速正在跑赢 compute 成本的增速。这不是成本压缩带来的利润,而是单位经济模型在向正向倾斜。当 API 调用量增长、企业订阅收入(Claude for Work)规模化之后,边际成本被摊薄,利润空间自然出现。
毛利率 vs 同行,IPO 时的竞争力在哪
Tomasz Tunguz 对招股书的拆解里有一个关键对比:Anthropic 的毛利率在 IPO 时间点,已经高于部分同行。
这不是简单的「烧钱换规模」故事。如果只看资本开支,你会以为这是一家还在巨额投入期的公司;但看利润率曲线,它在 Q2 已经跨过了盈亏平衡线。
这带来一个矛盾的信号:IPO 时的估值定价,应该按「高投入、远期回报」的逻辑,还是按「已实现盈利、仍在加仓」的逻辑?
答案在 S-1 的措辞里。公司反复强调自己仍处于「capital phase」,同时把 Q2 的利润增长归因于「收入规模的扩大」而非「成本的削减」。这两句话放在一起,传递的意思是:盈利是结果,不是策略;算力投入不会停,只是增速会匹配收入增速。

算力与收入的赛跑
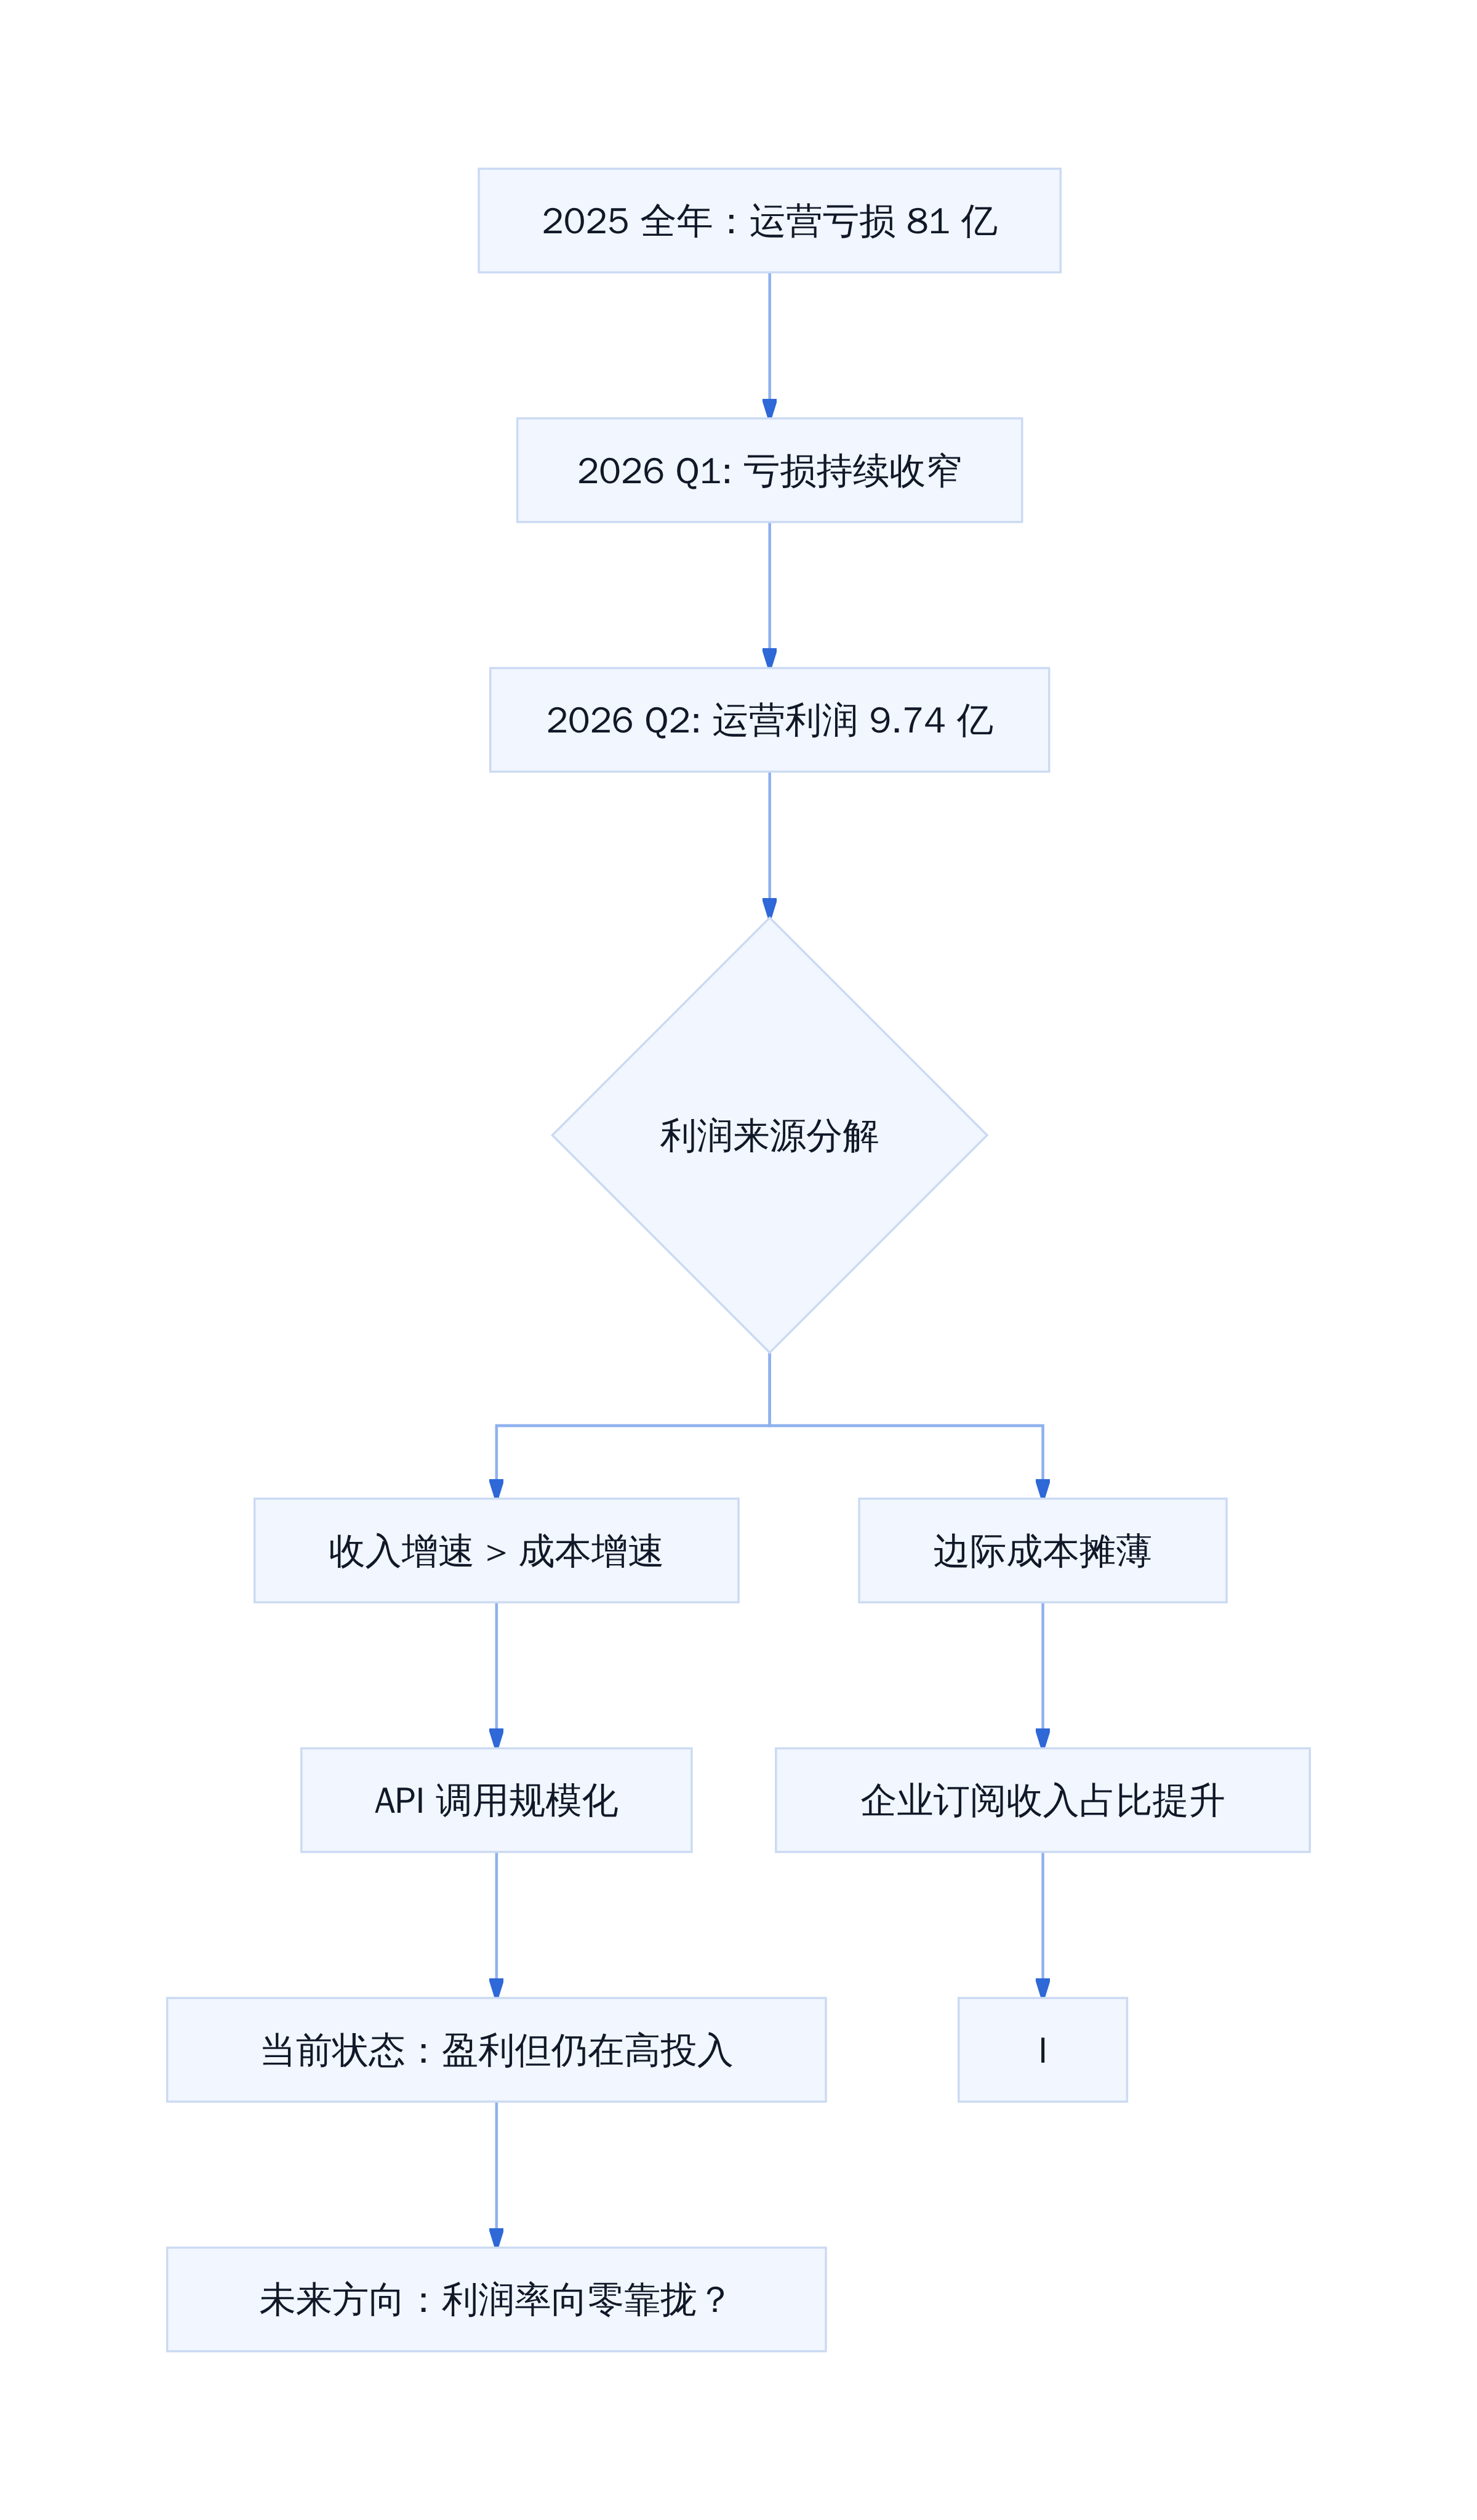
Anthropic 利润率路径与资本开支关系
这种表述方式,本质上是在告诉市场:我们不是靠省出来的利润,是靠增长出来的利润。后者的可持续性更高,但前提是收入增速不能断崖。
风险与摩擦点
S-1 读到最后,真正让人睡不着觉的不是烧了多少钱,而是两件事还没回答清楚。
算力约束是否被低估
Tomasz Tunguz 在拆解 S-1 时发现一个微妙之处:Anthropic 的毛利率在 IPO 时能否跑赢同行,取决于它能不能拿到足够的算力。
文件里写得很体面:$6370 亿的算力承诺分四年执行。但 Haker News 上有人翻出了时间线矛盾——
Dario Amodei 和 Elon Musk 之间有一笔「sweetheart deal」,被包装成「ramp-up」。问题在于,这笔交易签署后,Anthropic 立刻对 Claude 订阅用户放宽了速率限制,推理成本随之上升。
如果所谓的 ramp-up 只是会计上的安排,真正的算力瓶颈根本没松动,那这份 $9.74 亿运营利润就有水分。
The Information 也提到了一个细节:锁定期安排极其复杂,内部人和早期投资人的股份释放节奏被精心设计的条款卡住。这传递的信号不是「我们很自信」,而是「我们先别动」。更狠的是,每年能省下一个亿——这句话如果放在财报电话会上说,听着像自嘲,放在 S-1 里读,更像是提醒:钱的事,还没完。
成本结构的可持续性追问
半半导体(SemiAnalysis)的 Joey Brookhart 在访谈里说了一句有意思的话:Anthropic 原本的非 GAAP EBITA 利润率目标接近零,甚至愿意为获取更多算力而接受负 margin。
这不是商业模式的意外,这是战略选择。
Q2 的 $9.74 亿运营利润(19% adjusted margin)不是终点,是过渡状态。一旦 $6370 亿的算力承诺开始大规模落地,年度基础设施支出将突破 $1000 亿。在那之前,利润表看起来很美;在那之后,利润表就是另一回事。
9fin 的分析直接点明:收入增长掩盖了即将到来的千亿美元级基础设施账单。
千亿美元账单,打工人的数字
落点:一场关于计算的长期主义
Anthropic 的 S-1 不是一份传统的 IPO 文件。它更像是一份对赌协议:赌递归自我改进会在某个临界点到来,赌那时算力的边际成本会降到收入可以覆盖的水平。
For the first time in history, intelligence is something humans can build. 这句话不是营销,是他们的全部赌注。
每月 $31 亿买算力,这不是成本,这是通往递归自我改进的门票。
The Verge 解读 | Tomasz Tunguz 分析 | WSJ 报道 | Seeking Alpha 分析
参考文献
- Tomasz Tunguz, Anthropic S-1 Analysis, https://tomtunguz.com/anthropics-s1-grew-eleven-fold
- The Verge, Five weird details from Anthropic's IPO filing, https://www.theverge.com/ai-artificial-intelligence/1018738/anthropic-ipo-s1-filing-weird-details
- WSJ, Anthropic's IPO Filing: Four New Details, https://www.wsj.com/tech/ai/anthropic-ipo-s1-report-takeaways-6eebd721
- Seeking Alpha, Anthropic's Filing Shows AI Revenue Outrunning Compute Costs, https://seekingalpha.com/article/4958401-anthropic-filing-shows-ai-revenue-outrunning-compute-costs-scarce-capacity-constraint
- The Information, Anthropic's S-1 Takeaways, https://www.theinformation.com/articles/anthropics-s1-takeaways-giant-compute-commitments-complex-lock-ups
如果浏览器无法直接唤起微信,可在微信内打开公众号主页:计算机魔术师