一、搜索收入缺口:AI 查询量暴涨,货币化率却在下行
Google 三季度搜索收入增长约 12%,低于分析师预期的 15%,市值一度缩水最多 10%。
搜索及相关业务营收 633.5 亿美元,同比增速 12%,低于华尔街预期的 648.5 亿美元,缺口约 15 亿美元。这个数字看似不大,但结合另一组数据看就不轻了——当季搜索查询量同比增长率创近五年新高。
查询量在涨,收入却没跟上,中间的空隙就是 AI 搜索的变现裂缝。
查询量涨了,钱没进来,这账怎么算?
查询量创五年新高,收入却不及预期
皮查伊在财报电话会上说,AI 投资推动了整体搜索查询量——包括商业类查询——的增长,查询量同比增长率创下过去五年来的最高水平。Gemini 4 Argon 和 Carbon 模型每分钟处理近 320 亿个 token,比一年前增长了四倍多。
查询量是实打实的,问题在于这部分增量没有同步转化成收入。搜索收入 633.5 亿,低于预期 648.5 亿,差了约 15 亿美元。D.A. Davidson 的 Gil Luria 在邮件里写:「投资者现在会担心,搜索、YouTube 和订阅的 miss,加上利润 miss,说明 AI 终于开始咬谷歌了。」
这不是第一次搜索收入低于预期,但这是第一次管理层公开承认 AI 模式查询量的增长正在拖累货币化率。2023 到 2025 年市场一直在猜,这次猜成了现实。
首席商务官承认:AI 模式货币化率偏低
首席商务官 Philipp Schindler 在电话会上直接说了:AI 模式的查询量增长强劲,但货币化率较低。更准确地说,AI 覆盖的查询类型中,广告露出空间被压缩了。
传统搜索的结果页有明确的广告位布局——顶部、底部、侧栏,结构清晰,竞价机制成熟。AI 生成的综合回答把用户意图直接打包输出,用户在 AI 覆盖的查询上停留时间更短,跳转行为更少,广告展示的触点随之减少。
这不是猜测。The Decoder 的报道指出,投资者认为这次财报是「AI 搜索问题首次在业绩中显现」。Schindler 的原话是,AI 查询的广告变现能力相对较低,但公司仍看好长期潜力,计划逐步引入更多广告。
坦白讲,「逐步引入」听起来体面,实际效果取决于引入的速度和用户对 AI 广告位的接受度。目前这两个变量都是未知数。
这不是短期波动,是结构性信号
判断这一现象的性质,要看三个维度。
第一,云业务增速并不能对冲搜索缺口。谷歌云当季营收 307 亿美元,同比增长 103%,确实亮眼。但云业务占总营收的比重仍在低位,无法覆盖搜索端 15 亿美元的缺口。营收 1275.77 亿美元略低于预期的 1282 亿美元,净利润 261.70 亿美元同比下降 34%,每股收益 2.12 美元远低于预期的 3.02 美元。
第二,查询量与收入的背离是方向性的,不是周期性的。往年在 Q3 出现的收入波动大多来自汇率或季节性因素,这次的核心矛盾是 AI 搜索对用户行为的改变——用户获取答案的方式变了,广告的触达路径也随之改变。
AI 在吃搜索的基本盘,这个结论是事实不是情绪
第三,管理层承认货币化率偏低,说明公司自身也清楚这不是临时性问题。Schindler 提到的是「较低的货币化率」,用的是持续性描述,不是「本季暂时性下降」。这说明 AI 搜索对广告变现的影响已被识别为结构性趋势,而非一次性的财务噪音。
这不是短期波动,是 AI 搜索正在改写搜索广告底层经济模型的一个信号。
这个数字背后有一个值得注意的细节:首席商务官 Philipp Schindler 在电话会上坦言,AI 模式带来的查询量增速强劲,但「货币化率偏低」是拖累收入的主因。换句话说,用户用得越多,谷歌反而赚得越少。
这听起来像是一个悖论,但放在商业逻辑里并不复杂。AI 搜索改变了用户行为——用户问一个问题,系统直接给出答案,不需要跳转链接,也不需要点击广告。传统的 CTR(点击率)和 CPC(单次点击成本)模型被击穿。搜索查询量同比增速创近五年新高,但收入增速只有 12%,这一组数字本身就说明了问题。

查询量涨上去了,变现却没跟上
二、云业务翻倍背后的账:307 亿美元救不了全局
Google Cloud 是该季度财报里唯一的亮点:营收 307 亿美元,同比增长 103%,大幅超出市场预期。皮查伊在电话会上表示,客户对 TPU 的需求强劲,Google 在 AI 基础设施领域的竞争优势正在兑现。
TPU 的交付速度,正在追赶需求
然而,这个翻倍的业务是否真的能填补搜索失守留下的窟窿?要看两个数据。
第一,Google Cloud 307 亿美元营收占 Alphabet 整体 1275.77 亿美元营收的比例约为 24%。即便云业务增速再高,它也无法替代搜索这头现金牛的角色。搜索广告业务在 Alphabet 的收入结构中依然占据绝对主导地位,而 AI 搜索正在侵蚀的,正是这块最大的蛋糕。
第二,云业务的利润率并不高。高增长的背后是庞大的资本开支——TPU 研发、数据中心建设、能源供应。谷歌全年资本开支预计 2050 亿美元,其中相当一部分流向了支撑云业务的基础设施。这意味着,云业务的利润贡献可能被高成本的扩张吃掉一大半。
算力在加速,账本也在加速流血
TPU 需求强劲,但云利润占比仍有限
TPU(张量处理单元)是谷歌自研的 AI 训练和推理芯片,近年来成为谷歌云的核心竞争力之一。根据财报披露,Gemini 4 Argon 和 Carbon 模型每分钟处理近 320 亿个 token,比一年前的处理量增长了 4 倍以上。
需求确实旺盛。但旺盛的需求不等于旺盛的利润。云业务的毛利率通常在 30%-40% 区间,而搜索广告的毛利率接近 70%。当搜索收入的增速被 AI 模式拉低,云业务的利润率又跟不上时,整体盈利能力的下滑是必然结果。
一个翻倍的业务撑不起整体失守的窟窿
用一组数字做对比更直观:搜索收入预期 648.5 亿美元,实际 633.5 亿美元,缺口 15 亿美元。Google Cloud 超出预期的部分大概有 20-30 亿美元。表面看,云业务的增长足以覆盖搜索的缺口。
但问题在于,搜索缺口的 15 亿美元是「纯损失」,而云业务超预期的部分需要扣除增量成本才是净利润。云业务的高增长伴随着基础设施投入的激增,这部分成本是长期的、刚性的。也就是说,用今天的云业务利润去填今天的搜索收入缺口,账面上好看,实质上是在透支未来的利润率。
更关键的是,这种「替代」并非可持续的。搜索广告的边际成本趋近于零,云业务的基础设施成本则是实实在在的折旧和能耗。用后者填补前者,本质上是在用重资产业务的利润,去补贴轻资产业务的下滑。
Alphabet 连续两个季度录得自由现金流为负,这是公司上市以来的首次。自由现金流 = 经营现金流 - 资本支出。当资本支出达到 513.6 亿美元,而经营现金流不足以覆盖时,结果就是负值。负自由现金流意味着公司需要借钱或消耗存量现金来维持运营。
这不是一个季度能解决的问题。公司的长期债务已经从一年前的 216 亿美元攀升至 1251 亿美元,增幅约 479%。借债是为了支撑资本开支,而资本开支是为了支撑云业务和 AI 基础设施的扩张。但这个循环能否最终产生足够的回报,市场还在观望。
一个翻倍的业务撑不起整体失守的窟窿
三、资本开支失控:2050 亿美元,超 1 万亿的承诺
全年 CapEx 是 2025 年的两倍
谷歌第三季度资本支出达到 513.6 亿美元,虽低于市场预期的 551 亿美元,但全年累计压力已清晰可见。公司在 2026 年 7 月将全年资本开支预期上调至 1950 亿美元至 2050 亿美元区间,较 2025 年水平翻倍。首席财务官阿纳特·阿什肯纳齐在财报电话会上明确表示,2027 年资本开支将进一步大幅增加,预计超过 3000 亿美元。
这意味着谷歌正在经历一次基础设施层面的军备竞赛。与 Meta 将 AI 投入视为算法升级不同,谷歌的选择更重——直接建数据中心、签算力长期合约、租土地。
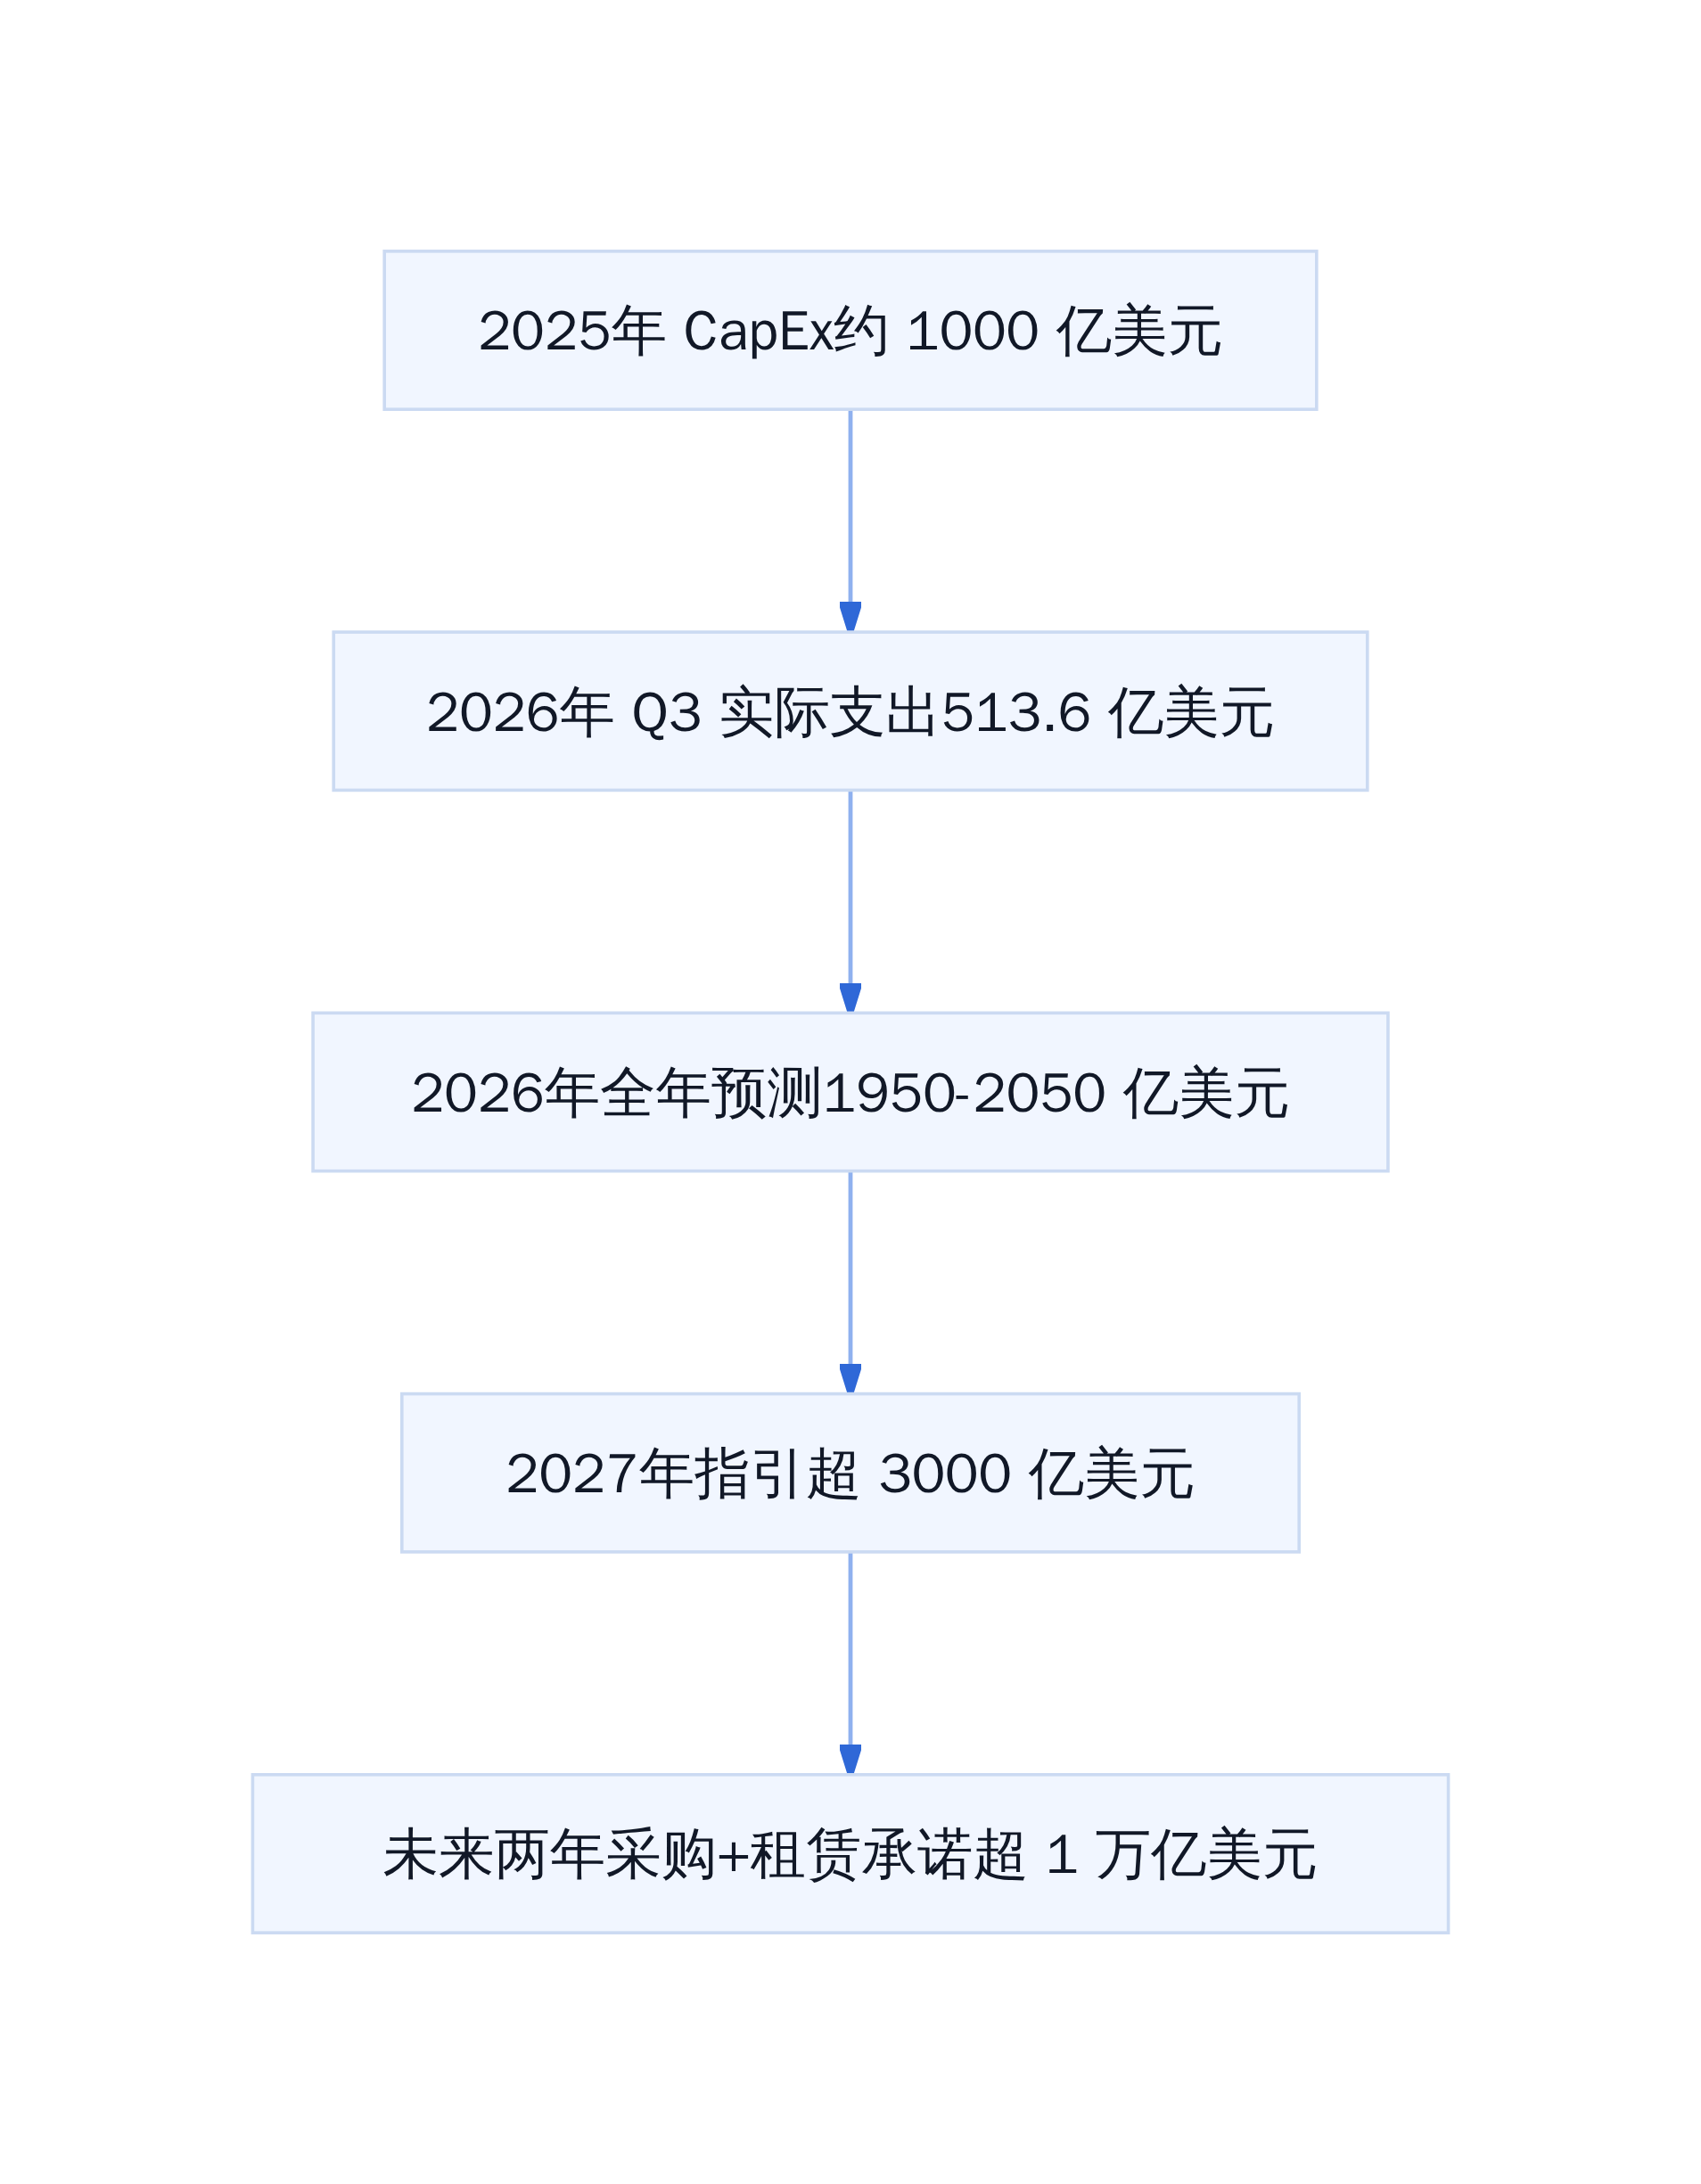
谷歌资本开支路径
自由现金流连续两季度为负,上市以来首次
第三季度自由现金流录得 -90.7 亿美元,加上第二季度数据,谷歌已连续两个季度自由现金流为负。这是 Alphabet 自 2004 年上市以来首次出现这种情况。
营业利润 405.8 亿美元同样低于市场预期的 431.9 亿美元。更直观的信号在资产负债表上:长期债务从一年前的 216 亿美元攀升至 1251 亿美元,增幅约 479%。

现金流与债务结构变化
债务扩张的本质是用未来的利息支出换取现在的算力供给。这种策略在需求确定时有效,但前提是 AI 搜索的货币化进度必须跟上烧钱速度。
9240 亿采购承诺 + 1520 亿数据中心租赁,未来两年压力在哪
截至第三季度末,谷歌未来采购算力、能源及其他资源的合约承诺金额高达 9240 亿美元,另有 1520 亿美元的数据中心租赁承诺尚未开始履行。两项合计超过 1 万亿美元。
这不是预算,是已经签下来的合同。供应商拿到这些订单后安排产能,谷歌拿到承诺的算力配额。问题在于,这 1 万亿承诺对应的收益何时能实现?
搜索广告的货币化率下降趋势如果持续,云业务又无法单独支撑,这部分承诺就会从资产变成负债。更狠的是,每年能省下一个亿的项目,如果方向错了,亏掉的就是十个亿。
资本开支失控的本质不是花钱多,而是花钱的节奏与收入兑现的时间不匹配。AI 基础设施的回报周期通常以三年为计,谷歌把三年的赌注压缩进一个财报季来看,市场自然会用更严格的标准审视每一笔支出的必要性。
D.A. Davidson 分析师的判断:AI 终于开始咬谷歌了
D.A. Davidson 分析师 Gil Luria 在邮件中给出了一个明确的判断:2023 年到 2025 年市场反复质疑的「AI 冲击谷歌」,终于在财报里出现了实质证据。
这不是猜测。谷歌搜索业务季度营收 633.5 亿美元,差额约 15 亿美元,对于一个日均处理百亿级查询的公司来说,这个缺口不算小。首席商务官 Philipp Schindler 在分析师电话会上承认,AI 模式带来的查询量强劲增长,正以「较低的货币化率」拖累搜索收入增速。
「较低」这个词值得细看。AI 查询的用户行为与关键词搜索有本质区别:用户不再输入关键词、点击链接、在落地页停留、暴露给广告。他们直接问一个问题,AI 给出答案,交易链路被截断。搜索结果页上的广告位还在,但用户的注意力已经不在那儿了。
更狠的是,这种结构性变化不会在下一季度自动修复。它需要产品重构、广告位重新设计、甚至商业模式的重新定价。
与 Meta 的对比:同一波 AI 投入,回报路径完全不同
Meta 同期也披露了 AI 相关投入,但市场给出的反馈截然不同。原因不在金额,而在路径。
Meta 的广告系统和内容推荐几乎完全依赖算法。AI 投入的每一美元,都在升级推荐模型、提高用户参与度、改善广告转化效率。用户刷得更久、点得更准、广告主出价更敢——这条路是连续的、可量化的、短期就能体现在财报上的。
谷歌的问题在于:搜索本身就是目的,不是手段。用户搜索是为了找到答案,不是为了看更多广告。当 AI 直接把答案喂到用户嘴里,搜索行为的商业化中介价值就被削弱了。
两家都在砸钱。Meta 砸的是「让用户更愿意停留」的算法,谷歌砸的是「让用户更少点链接」的答案。同一个 AI 技术栈,两条相反的商业化曲线。

Meta 与谷歌 AI 投入的回报路径差异
搜索广告商业模式的护城河,正在被 AI 查询行为改写
谷歌搜索过去二十年的护城河,建立在一个简单的假设上:用户需要找到信息,而信息分布在无数个独立网页上。谷歌的角色是索引和排序,广告的角色是变现。
AI 搜索推翻了这个假设。当模型可以直接整合多源信息、生成完整答案、甚至调用工具完成复杂任务时,「找到信息」这个动作本身就在消失。用户不再需要在十个链接里翻找,他们只需要问对一个问题。
这不代表搜索业务会死。但它代表搜索广告的变现效率会下降。更准确地说,「按点击付费」模型需要面对「按结果付费」或「按对话价值付费」的竞争。
皮查伊在财报会上提到,Gemini 4 Argon 和 Carbon 模型处于行业前沿,API 每分钟处理近 320 亿 token,是两年前的四倍多。这说明谷歌在技术上没有落后,甚至在追赶。问题出在技术领先无法直接转化为搜索广告的货币化率。
从经验看,这类商业模式的转型窗口通常只有两到三个季度。谷歌需要在用户习惯彻底转向 AI 原生查询之前,找到新的广告植入方式——比如对话式推荐、服务商付费接入、或直接的交易抽成。如果等用户习惯固化后再设计,成本会高出数倍。
当前阶段最现实的路径,是在 AI 摘要下方保留高价值的商业入口,用「查看更多来源」或「相关推荐」维持点击率。但这本质上是在对抗用户行为趋势,可持续性的天花板很低。
四、AI 终于开始咬谷歌了
D.A. Davidson 分析师 Gil Luria 在邮件里写了一句话:"2023 到 2025 年投资者对 AI 侵蚀搜索的担忧,终于在财报里兑现了。"
这不是第一次有人发出这种警告。但这次的信号与之前不同——查询量增速创五年新高,收入增速却放缓。说明问题不在流量,而在变现机制。
把谷歌和 Meta 放在一起看会更清楚。两家都在砸钱做 AI,但回报路径完全不同。
Meta 的广告系统依赖算法推荐,AI 投入直接提升推荐精度和转化效率。Advantage+ 工具让获客成本下降超过一成,用户停留时长上升。AI 的每一美元投入,都在加固现有广告模式的护城河。更狠的是,这套逻辑已经跑通了两个季度。
谷歌的情况则复杂得多。搜索广告的商业模式建立在"用户主动查询+广告主竞价"的结构上。AI 搜索改变了查询行为本身——用户不再输入关键词,而是直接向 Gemini 提问。这带来一个问题:当答案直接呈现,广告位的价值怎么衡量?
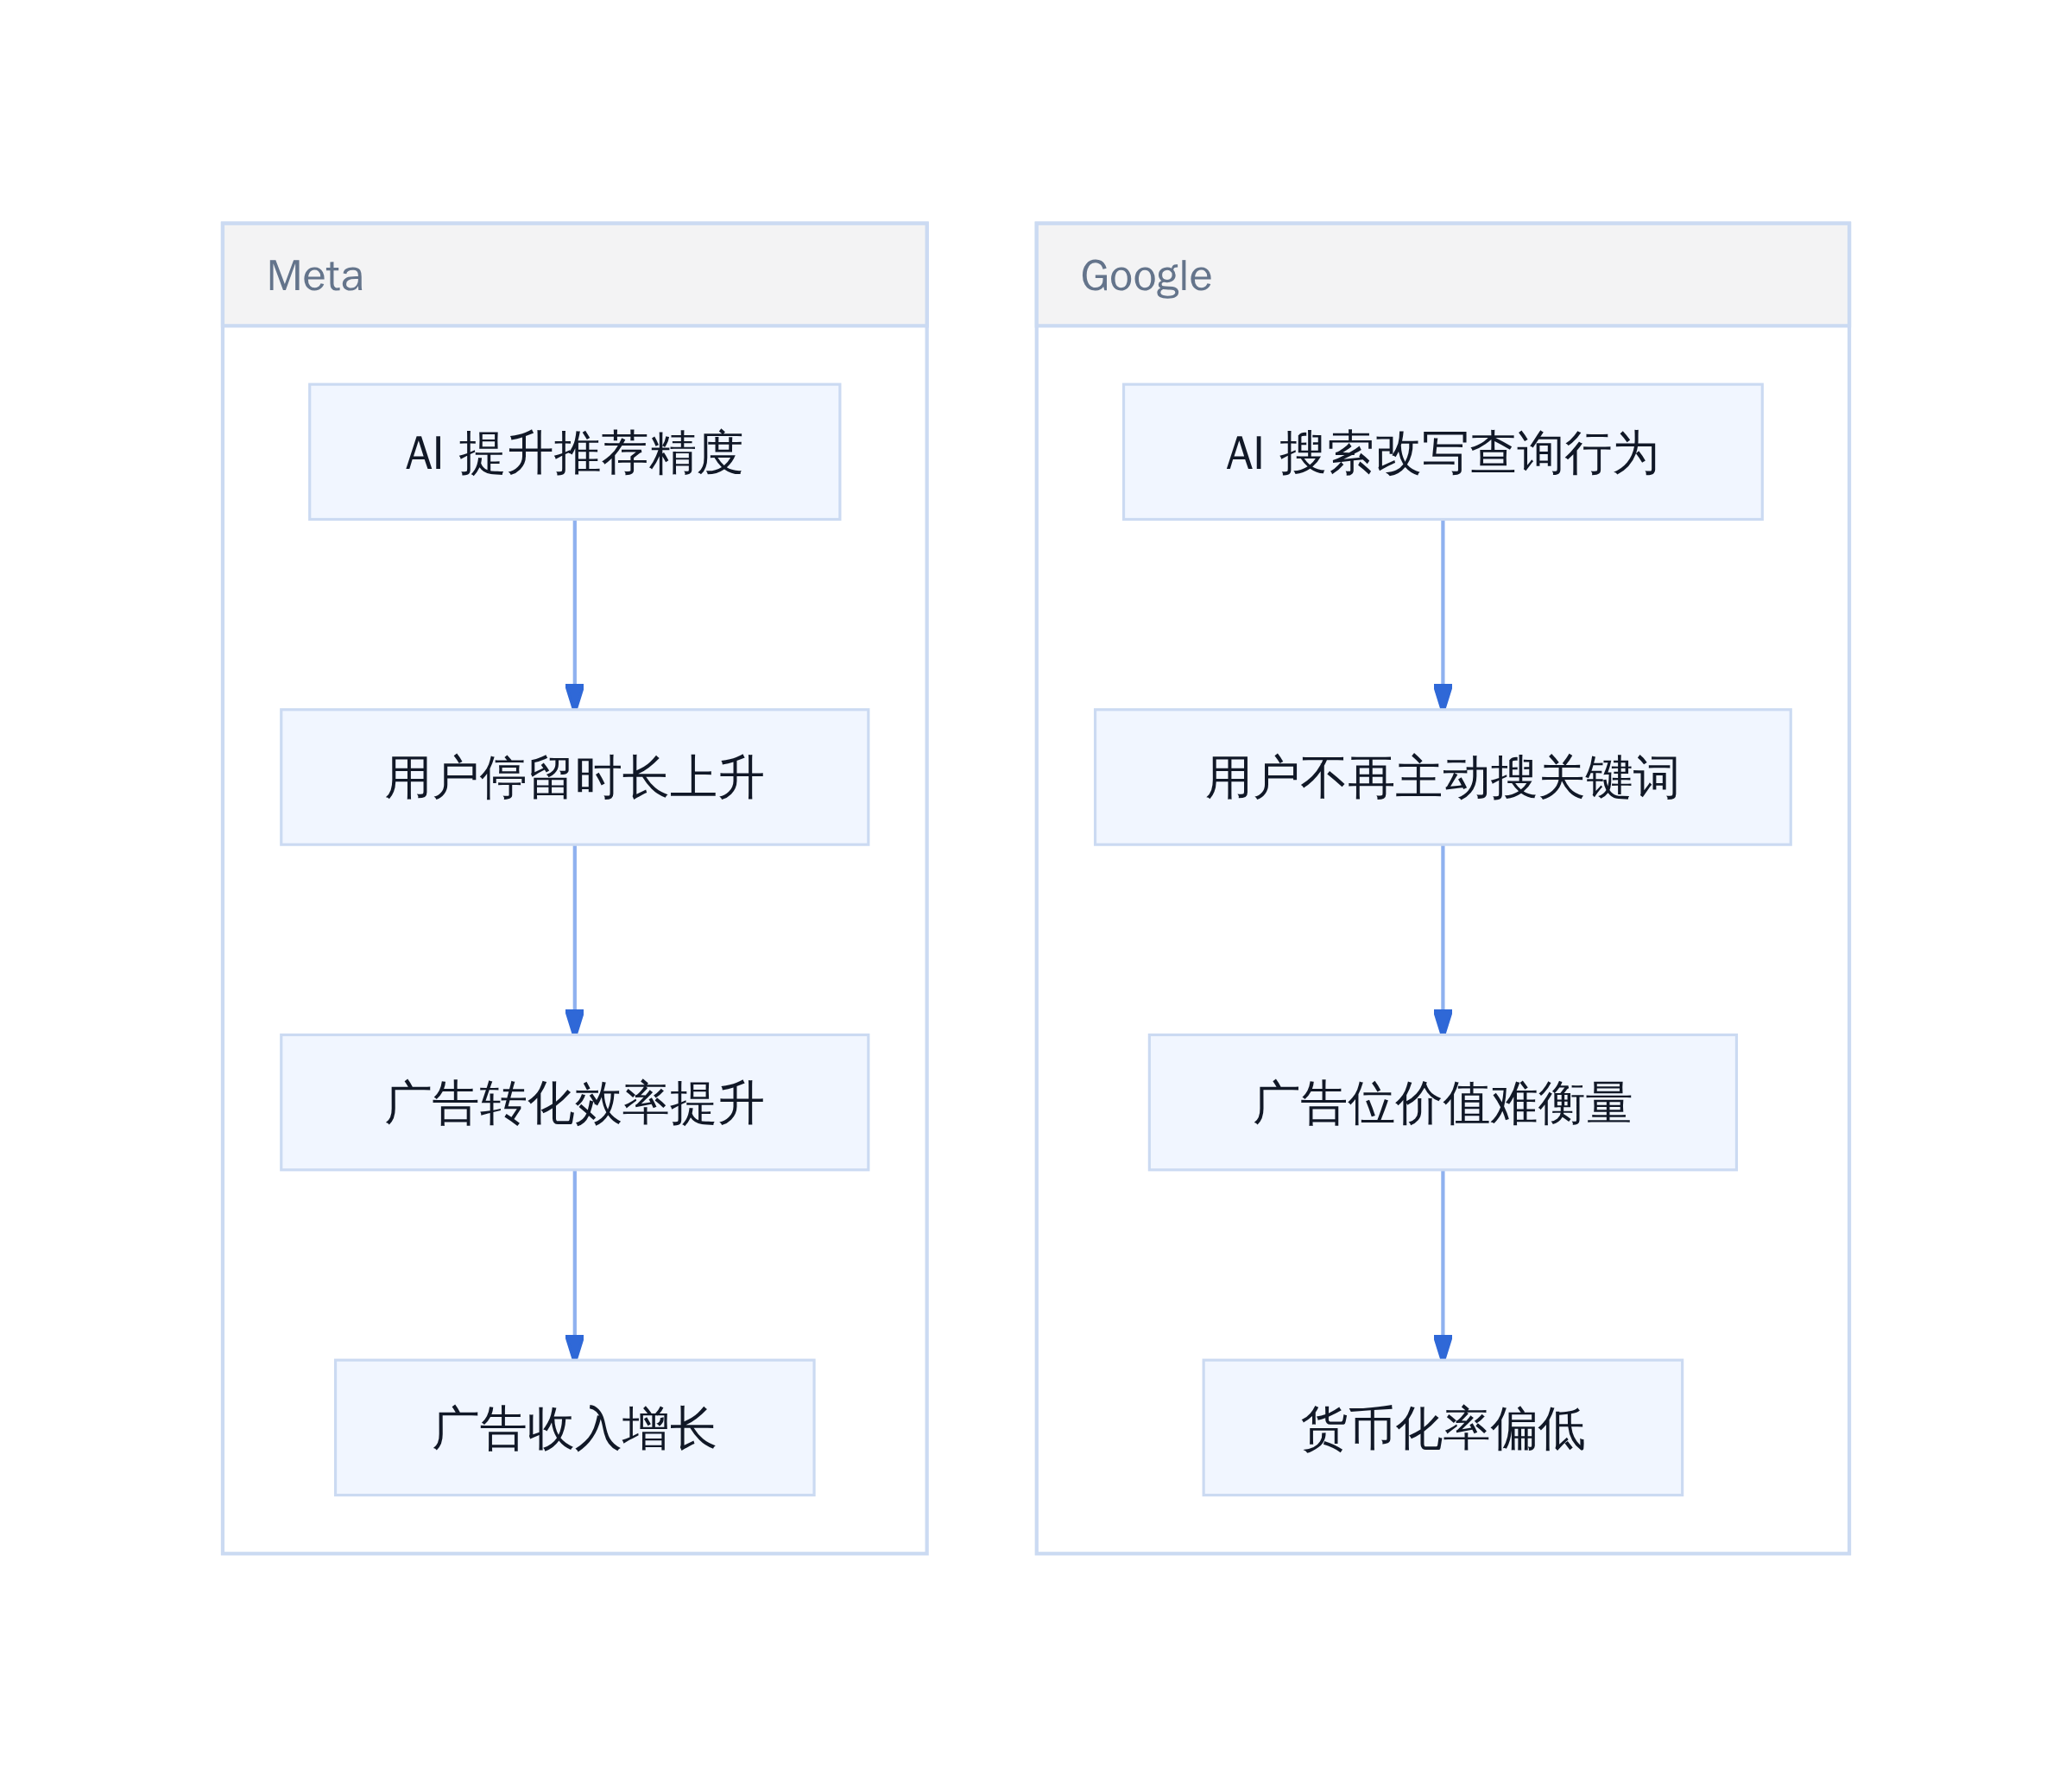
Meta 与 Google AI 投入回报路径对比
Pichai 在财报电话会上提到,Gemini 4 Argon 和 Carbon 模型处于行业前沿,第一方 API 每分钟处理近 320 亿 token,是去年同期的四倍多。技术数据不差,但技术优势不等于商业优势。
五、下一步怎么看:短期阵痛还是范式转移?
这个问题无法用一季报回答。但可以拆解成几个可观测的信号。
Gemini 的代理化搜索能否重建变现路径
谷歌正在推进 AI 代理(AI Agent)概念——让 Gemini 不仅能回答问题,还能代替用户完成操作:订机票、查酒店、下单购物。如果这条路跑通,广告变现可以转向"交易分成"而非"点击竞价"。
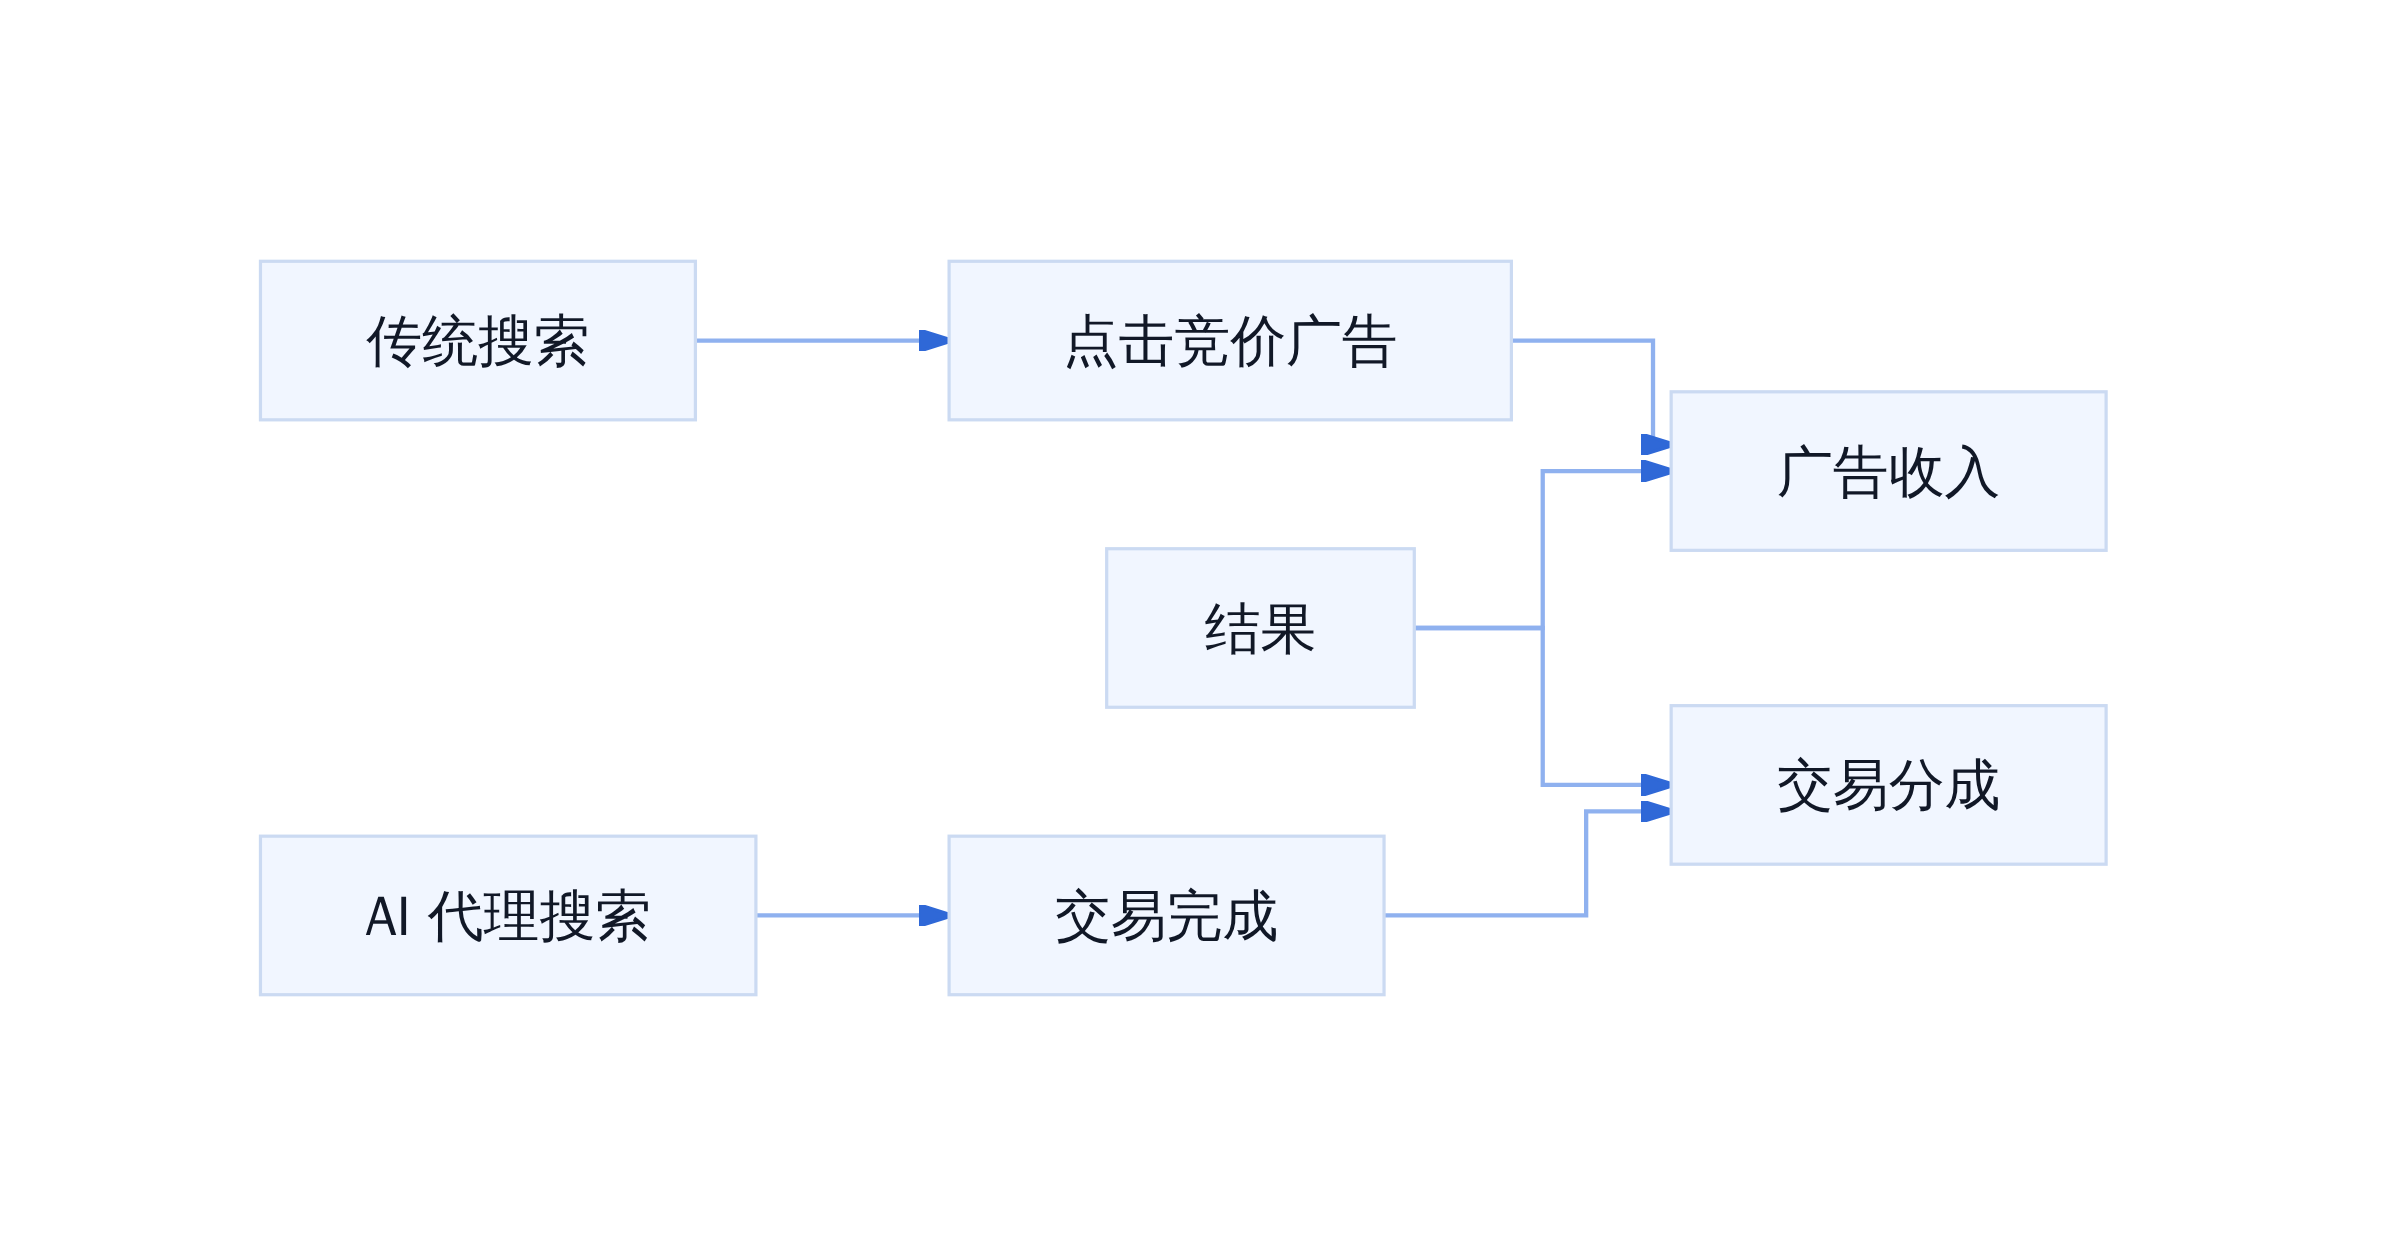
谷歌搜索变现模式可能的演进路径
这不是猜测。Google Ads 帮助页面的更新日志里,已经出现了"Anticipate consumer needs with demand forecasts"这类功能描述。方向已经明确,问题在于速度。
资本开支的压力会在何时释放
2050 亿美元全年 CapEx,2027 年预计超 3000 亿。上市以来首次连续两季度自由现金流为负。更长期的承诺是 9240 亿采购+1520 亿数据中心租赁,合计超 1 万亿美元。
这笔钱怎么还?TPU 直销和租赁是一个选项。有分析预计 2027 年 TPU 业务会贡献显著收入。另一个选项是云业务利润率持续改善——三季度云营收 307 亿、同比翻倍,但利润贡献仍有限。
从业者的判断
如果你在做搜索广告或 SEO 相关决策,现在有两个信号要盯:
第一,看 AI Overview 在搜索结果中的渗透率。渗透越快,传统关键词竞价的价值衰减越快。
第二,看 Gemini 代理功能的商业化节奏。如果交易分成模式跑通,广告主的预算会从 CPC 转向 CPA 或 CPS,变现逻辑会重构。
短期看,谷歌搜索广告仍然是现金牛,AI 的冲击更多是结构性的而非断崖式的。中期看,谁能先完成"查询即交易"的闭环,谁就能重建这条护城河。Pichai 说投资正在推动查询量增长,这是真的。但查询量增长不等于收入增长,中间的变现机制才是关键。
D.A. Davidson 的 Luria 在报告末尾补充了一句:"不要基于一个季度下结论,但需要重新评估 AI 对谷歌的长期影响。"
这话翻译成人话是:问题已经出现,但还没到末日。接下来的两三个季度,才是验证拐点还是阵痛的关键窗口。
参考文献
[1] 谷歌的“大麻烦”:AI还要烧钱,但搜索已受冲击 - 华尔街见闻. https://wallstreetcn.com/articles/3784724 [2] 谷歌三季度云业务营收翻番但整体业绩不及预期:营收净利双双“失守”,盘后股价大跌10%_搜狐网. https://m.sohu.com/a/1094164565_122014422?scm=10001.325_13-325_13.0.0-0-0-0-0.5_1334 [3] 谷歌三季度云业务营收翻番但整体业绩不及预期:营收净利双双“失守”,盘后股价大跌10%_新浪财经_新浪网. https://finance.sina.com.cn/jjxw/2026-10-29/doc-iniwvwrf8973636.shtml [4] Alphabet业绩逊预期 谷歌AI回酬引市场忧虑 - Newswav. https://newswav.com/article/alphabet%E4%B8%9A%E7%BB%A9%E9%80%8A%E9%A2%84%E6%9C%9F-%E8%B0%B7%E6%AD%8Cai%E5%9B%9E%E9%85%AC%E5%BC%95%E5%B8%82%E5%9C%BA%E5%BF%A7%E8%99%91-A2610_2lrSD7 [5] 谷歌搜索收入增速放缓,股价下跌10% - WSJ. https://cn.wsj.com/articles/alphabet-googl-q3-earnings-report-2026-stock-ceded231 [6] 分析师报告 | Google Cloud. https://cloud.google.com/analyst-reports?hl=zh-CN [7] 账上只有825亿美元,META竟敢花8250亿美元!债务风险飙升,华尔街开始恐慌 #spy #meta. https://www.youtube.com/watch?v=CyGzw9hO_yE [8] 美股最强50 | 价格坐过山车后,META估值再度回归. https://www.cls.cn/detail/2199852
如果浏览器无法直接唤起微信,可在微信内打开公众号主页:计算机魔术师