数据中心收入占比从46%跳到64%,这组数字背后是AI芯片订单的抢夺战。
AMD三季度成绩单:数据中心已成绝对主力
营收133.8亿美元:超预期的底气来自哪里
2026年第三季度,AMD交出了133.8亿美元的营收数字,同比增长45%。这个数字之所以超出市场预期,关键在于数据中心的结构性变化。
Q3财报显示,数据中心营收达到85亿美元,较上年同期几乎翻倍,占总收入比重从去年的46%跃升至64%。相比之下,客户端与游戏业务分别下滑8%至37亿美元,PC市场整体疲软拖累了这块传统基本盘。
非GAAP每股收益2.09美元,超越分析师预估约7.73%。这个盈利质量提升的背后,是数据中心业务高增速带来的规模效应正在释放。
数据中心占比64%:AI军备赛的赢家逻辑
数据中心业务的爆发并非偶然。根据AMD官方披露,公司预计AI基础设施市场规模将在2030年达到约1.4万亿美元,年复合增长率超过45%。这个赛道里,AMD不再只是跟随者。
MI300系列加速卡已在多家超大规模客户数据中心部署。Helios平台和MI450架构正在进入量产爬坡阶段,这将直接影响2027年的收入结构。管理层在财报电话会上明确表示,数据中心AI加速卡市场有望在2030年达到约1.4万亿美元的规模。
更关键的信号是,AMD管理层给出了2027年的明确指引:整体营收预计增长超80%,服务器CPU营收同样维持高增长,且这个增速是从一个更高的基数上跑出来的。

##AMD三季度成绩单:数据中心
2027年增长80%:不是口号,是订单排期
Q4指引与全年预测的衔接逻辑
管理层对第四季度的指引同样亮眼:预计营收约170亿美元,同比增长66%,超过分析师平均预期的163亿美元。
季度环比数据也显示加速趋势。Q3营收133.8亿美元,Q4指引170亿美元,意味着四季度单季环比增长约27%。
全年2026年营收预估约500亿美元量级,同比增长约45%。而2027年的80%增长预期,建立在两个基础上:数据中心业务翻倍增长 + 服务器CPU维持70%以上增速。
毛利率29%:AI芯片毛利承压下的平衡术
财报显示,Q3营业利润率扩张至29%,同比上升超过500个基点。这个数据需要拆解看。
数据中心AI加速卡的毛利率低于公司平均水平,这是行业共性。GPU赛道的高研发投入、先进制程成本、以及竞争格局,都压制了单品毛利率。但AMD通过两个动作实现了整体利润率的改善:一是数据中心收入占比快速提升,二是运营费用控制得当。
营业收入率从21%提升到29%,这个提升主要来自收入结构变化带来的经营杠杆,而非简单的成本压缩。
客户端承压8%:PC市场衰退的连锁反应
与数据中心的高歌猛进形成对比的是,客户端业务同比下降8%至37亿美元。
这不是AMD一家的问题。全球PC市场在2026年仍处于去库存周期,企业换机需求疲软,消费端也缺乏强劲驱动力。游戏业务同样面临压力,主机世代交替期的不确定性延续。
不过管理层对这部分业务的表态相对冷静:短期波动不改长期战略重心,资源优先投向数据中心。
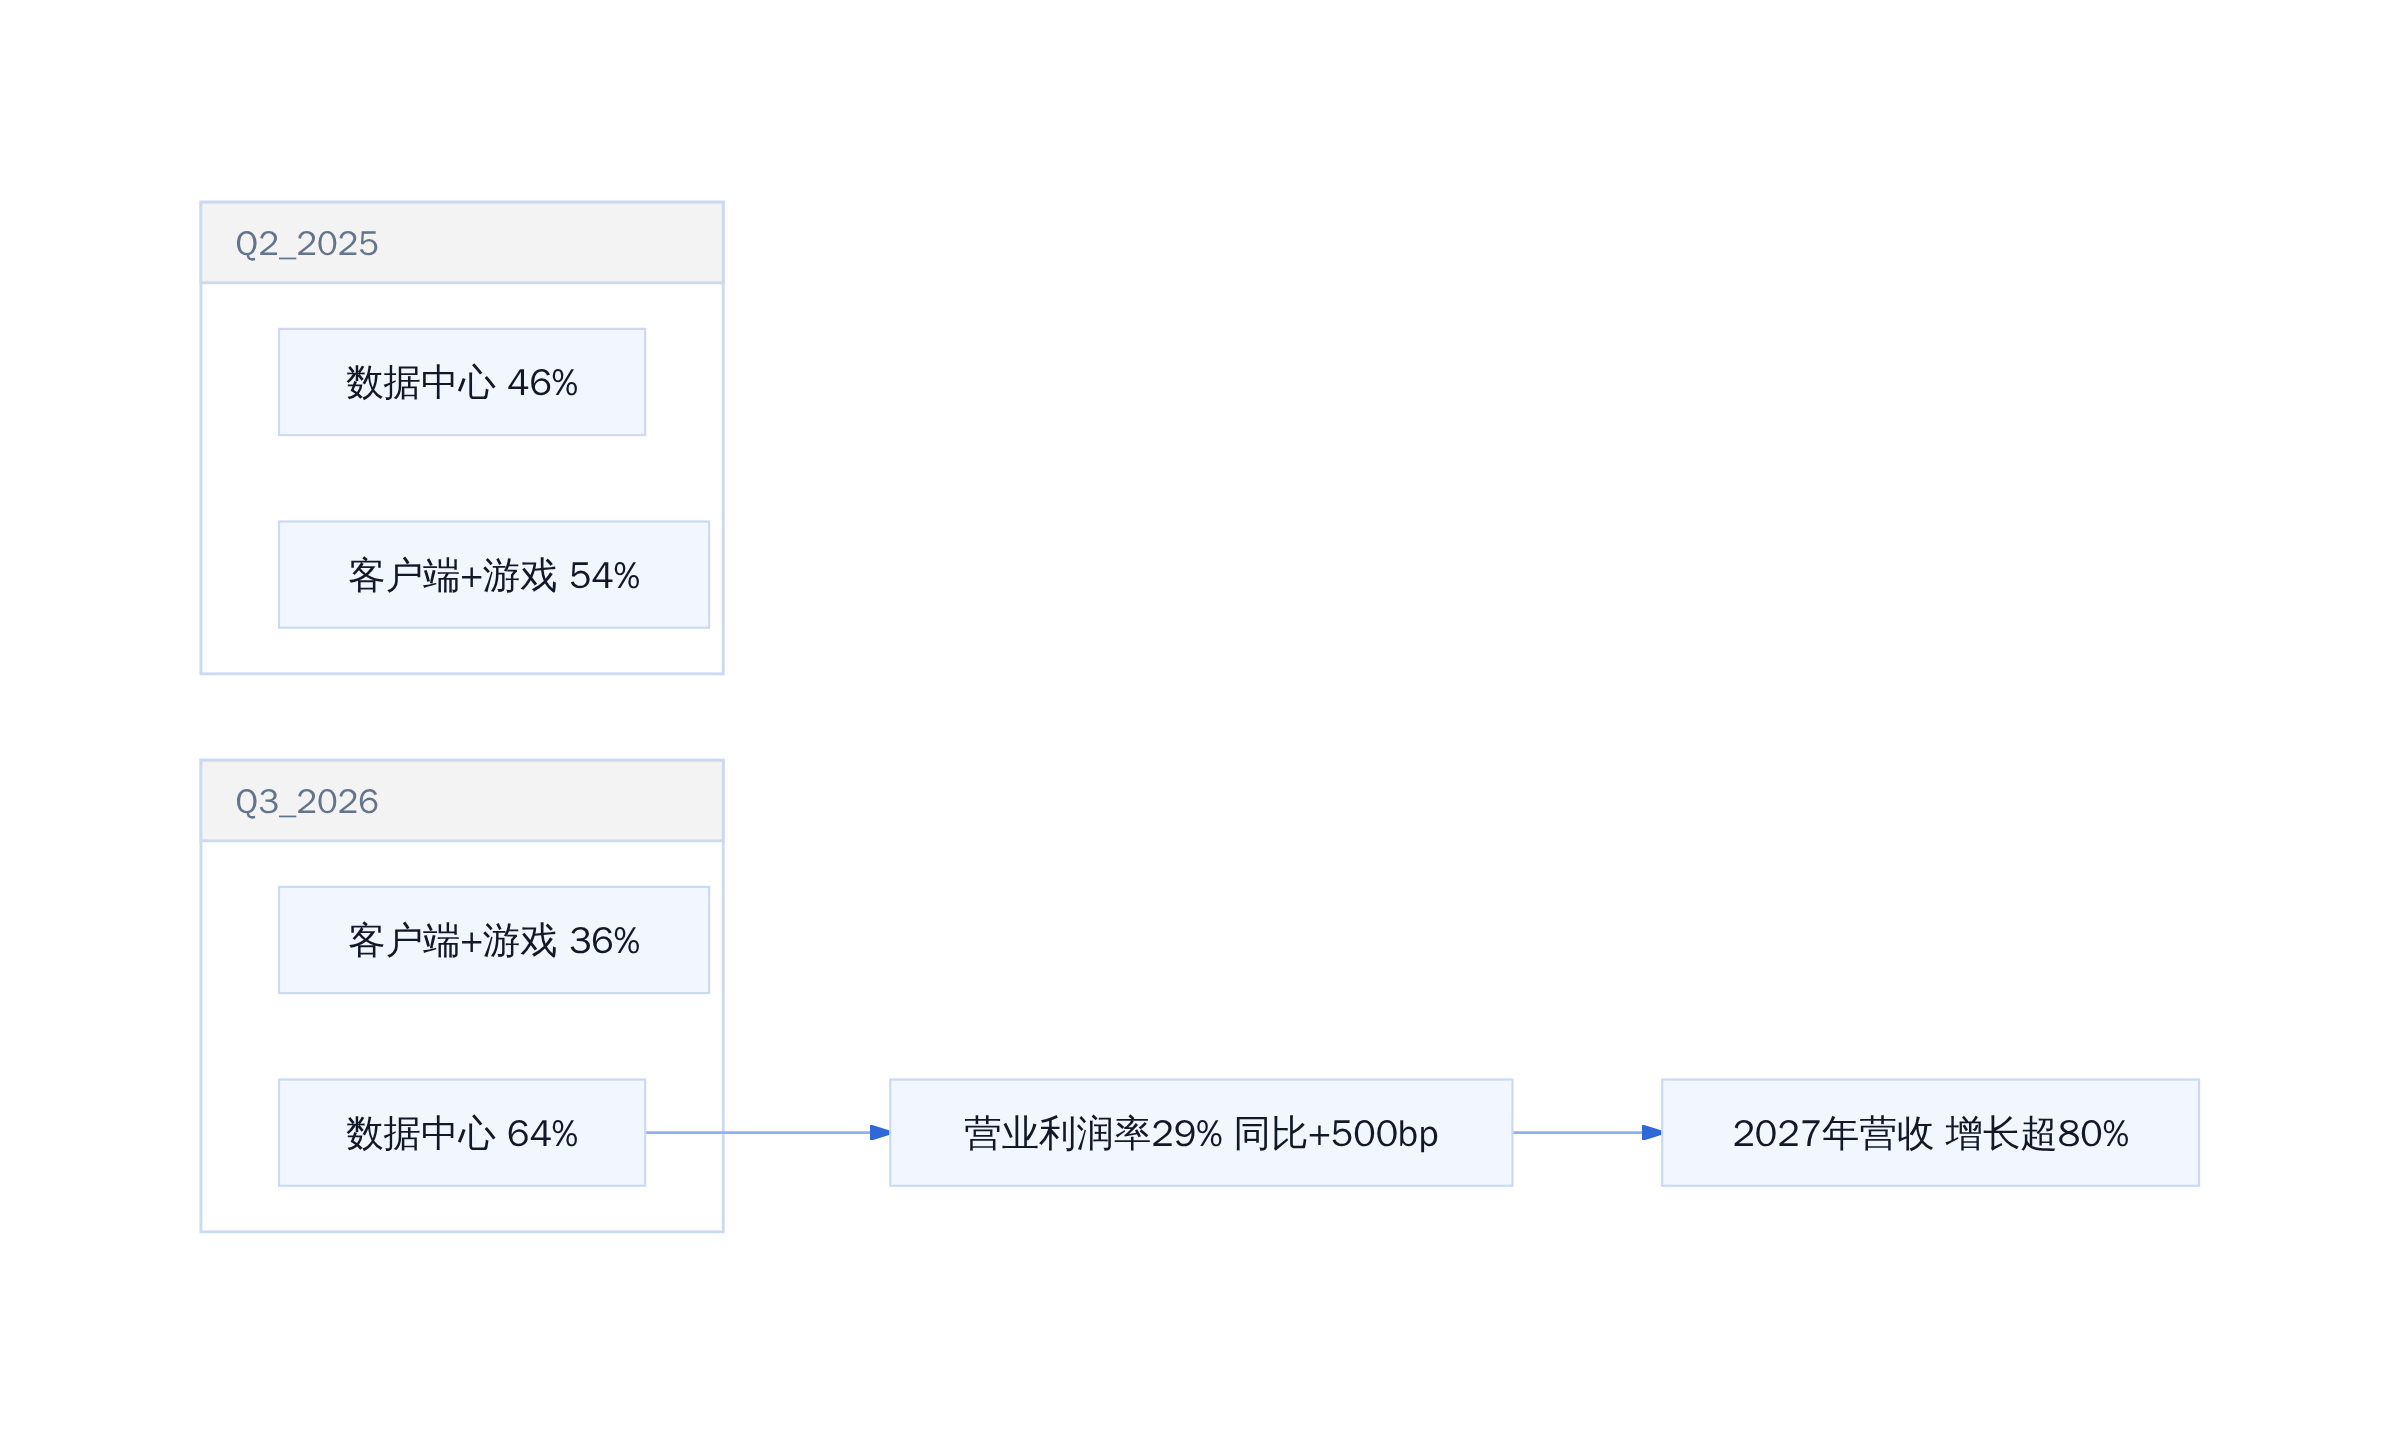
AMD 2026年Q3收入结构变化
##2027年增长80%:不是口
投资建议:高增长预期下如何判断估值空间
增长确定性与估值匹配度
AMD当前的增长叙事已经相对清晰:AI基础设施投入加速,数据中心是核心引擎,2027年80%的营收增长指引有订单支撑。
但需要注意几个边界条件:
第一,80%的增长预期建立在高基数之上。2026年全年营收若达到500亿美元,2027年目标将是900亿美元量级。这个增速能否持续,取决于Helios和MI450的产品节奏。
第二,毛利率压力不会消失。AI芯片竞争加剧,英伟达的产能和技术迭代持续施压,AMD需要在市场份额和利润率之间做取舍。
第三,客户端业务继续萎缩会拖累整体现金流,进而影响研发投入节奏。
从经验看,半导体公司的估值周期往往领先业绩周期。当前AMD的市值反映了一定的增长预期,但80%增速如果兑现,估值仍有消化空间。投资者需要跟踪的关键指标是:数据中心营收环比增速、MI450量产进度、以及毛利率能否维持在29%以上。
更狠的是,如果AI训练需求转向推理场景,AMD的EPYC处理器+MI系列加速卡组合可能比纯GPU方案更具性价比——这是一个未被充分定价的期权。
##投资建议:高增长预期下如何判
营收133.8亿:超预期的底气来自哪里
Q3营收133.8亿美元,同比增45%,季度环比增16%。非GAAP毛利率29%,同比提升超过500个基点。
这个增速的底座很清楚——数据中心业务同比几乎翻倍,收入85亿美元。
Lisa Su在财报电话会上说了一句有分量的话:「我们在一个重要的基础设施平台获得了份额突破。」
这句话的背景是,AMD在2023年之前一直是NVIDIA的追随者,MI300系列才是真正开始抢占训练集群份额的产品。
数据中心占比64%:AI军备赛的赢家逻辑
数据中心业务从2025年Q3的约42亿美元,跃升至2026年Q3的85亿美元。两年翻一倍的速度,说明这不是边际改善,而是结构性切换。
AI芯片的采购逻辑和普通服务器完全不同。
云厂商和大型企业在部署训练集群时,一次下单就是几千个节点。供应商的选择窗口很窄,一旦进入供应链,后续扩容基本跟着同一个方案走。
这解释了为什么AMD的数据中心收入能突然放量——不是逐单抢来的,是提前签了大客户框架协议。
[[@reaction:assigned-order|caption=被安排了]]
Helios与MI450:下一代架构的交付验证
Helios是AMD 2026年重点发布的AI推理平台,基于 chiplet 架构,通过 UCIe 2.0 标准连接多个计算模块。
MI450则是下一代训练加速器,对标NVIDIA H200和B200级别的产品。
这两个产品的节奏决定了AMD能否把Q3的爆发延续到2027年。
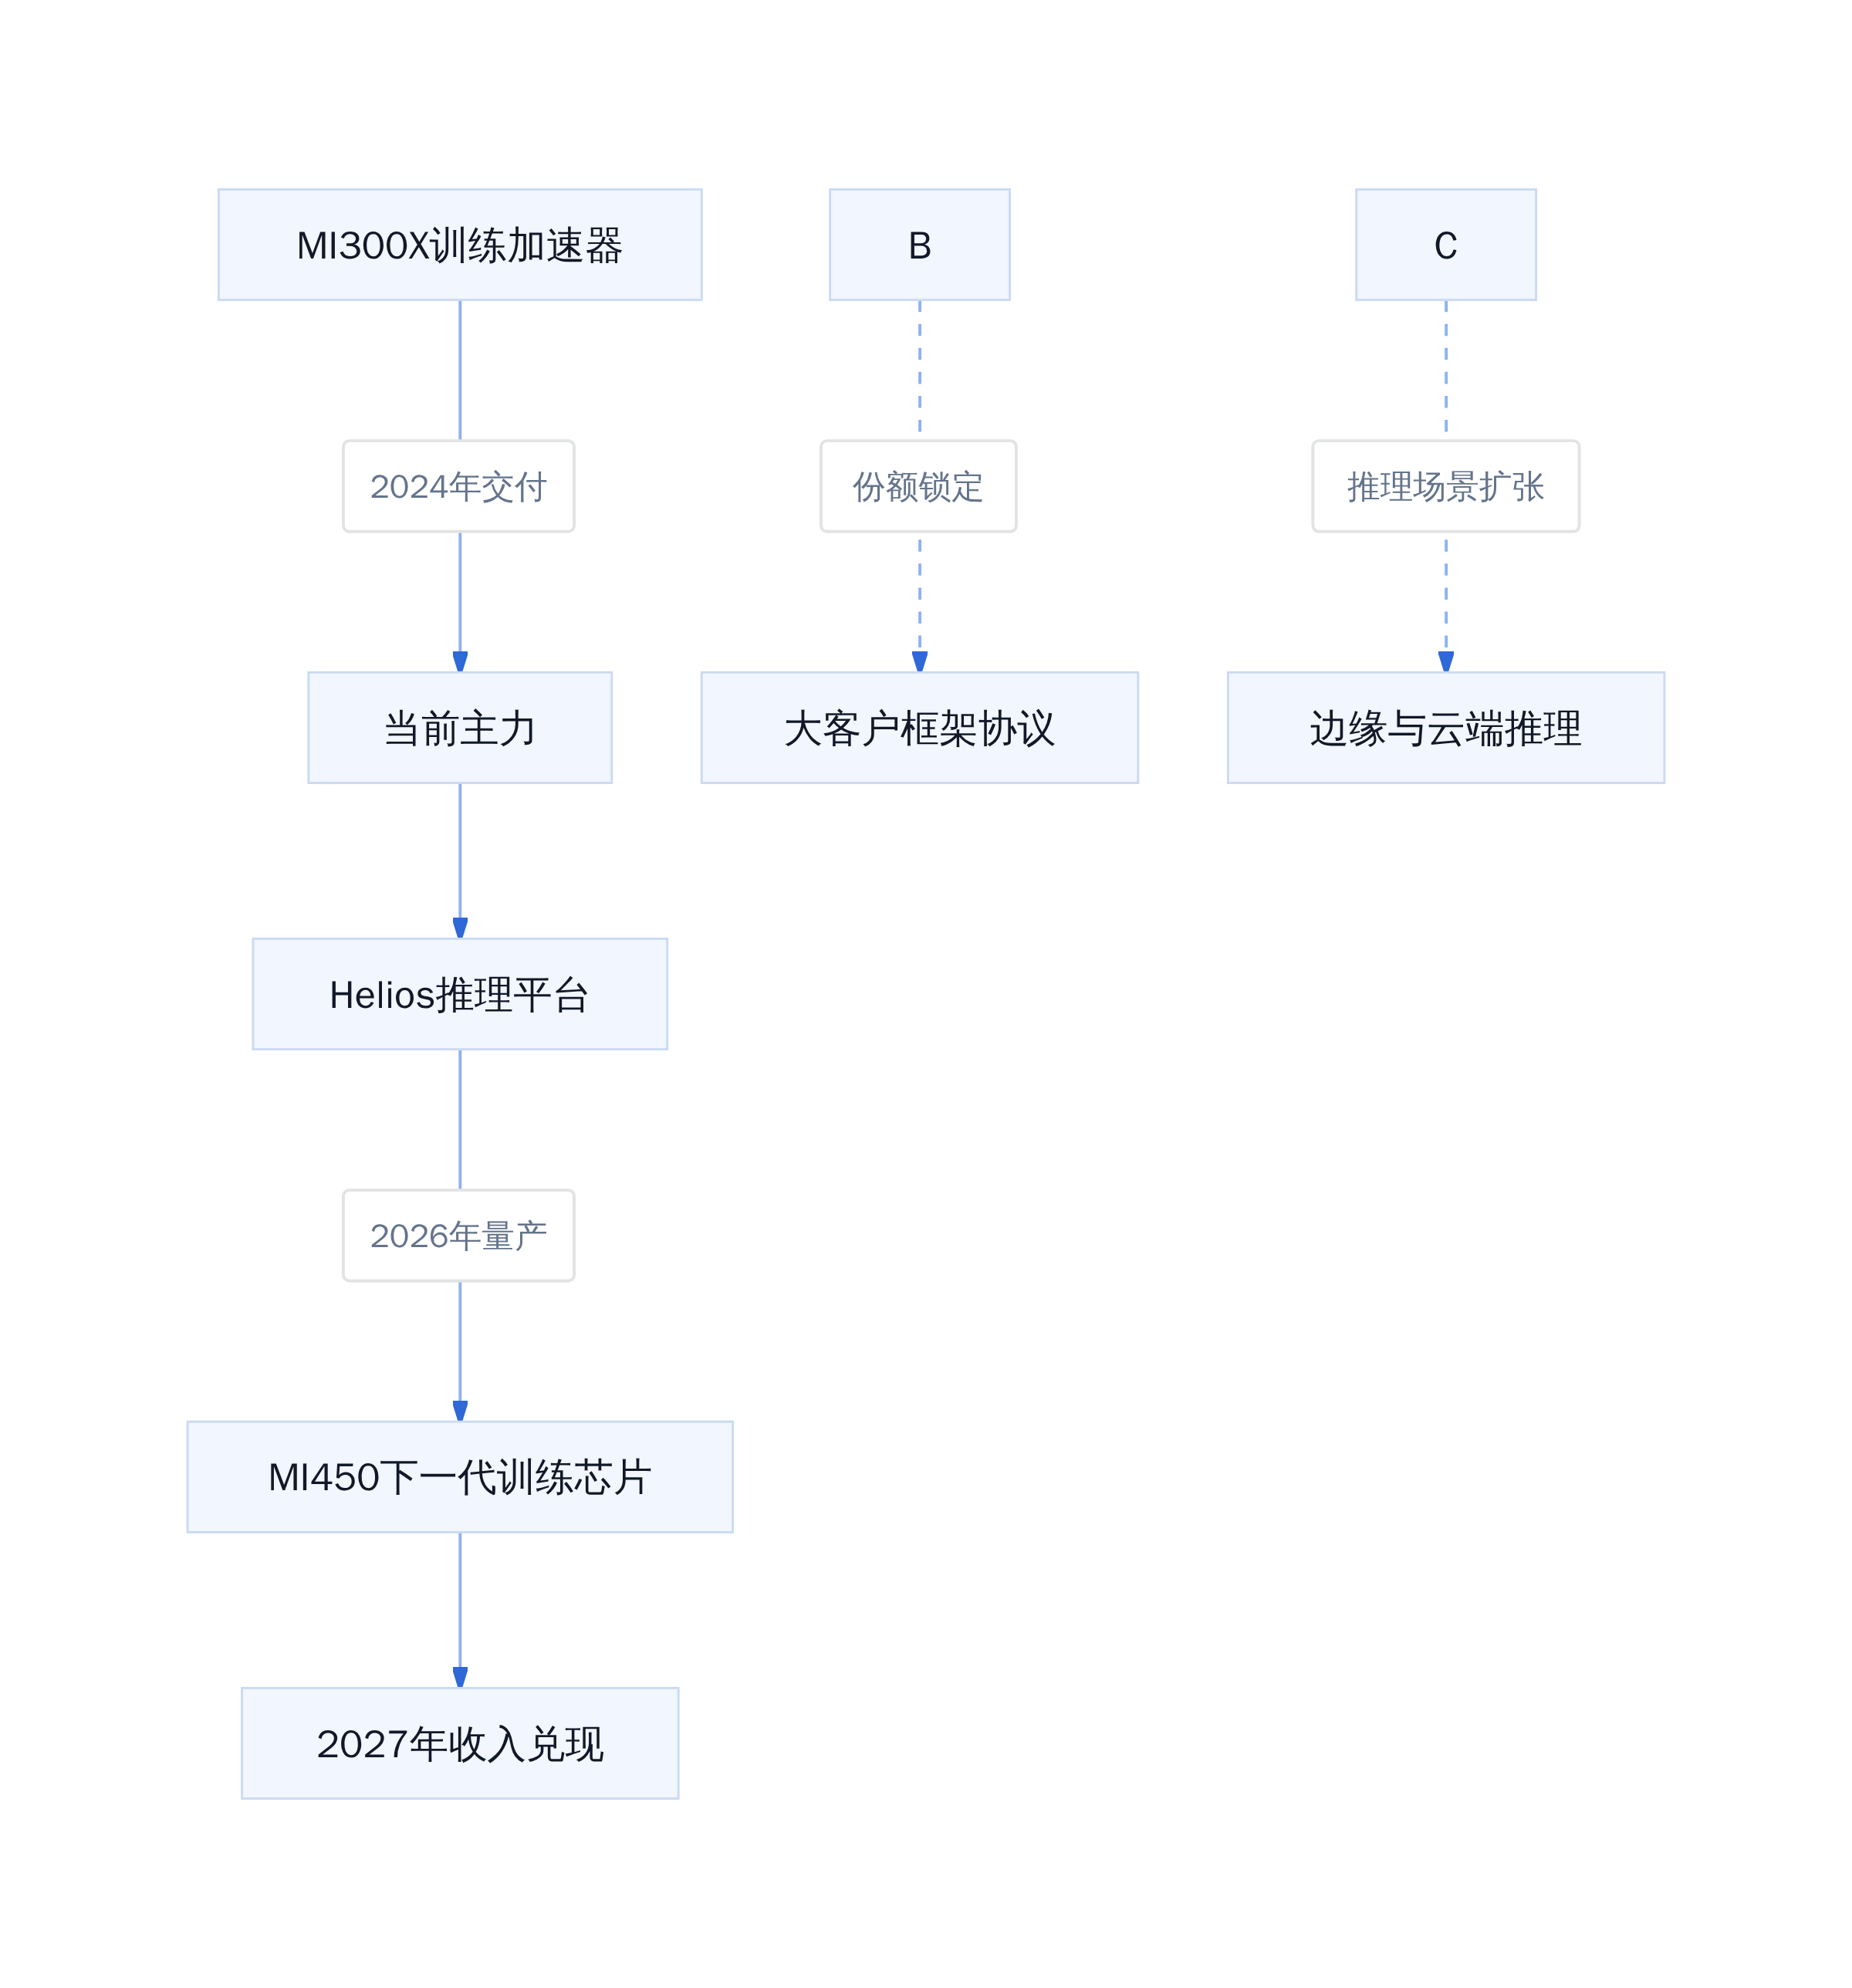
AMD AI芯片产品路线图节奏
投资人最关心的问题是量产良率和交付进度。从目前的信息看,Helios已经在部分客户侧完成部署,MI450预计2027年上半年开始出货。
更狠的是,每一代架构都在重新定义功耗效率比。AMD的策略不是全面对标NVIDIA的峰值算力,而是把重点放在每瓦特性能上。
毛利率29%:AI芯片毛利承压下的平衡术
29%的毛利率看起来不低,但放在数据中心业务里需要细分看待。
AI加速器的毛利率普遍低于企业级CPU。AMD的Gross Margin从54%(GAAP口径)压缩到29%(非GAAP口径),反映出AI芯片成本压力正在向整体拉低。
这不是坏信号,是高增长期的必经阶段。
Intel的CPU毛利率在50%以上,因为它的客户结构和产品线更均衡。AMD现在把重心押注在数据中心,短期毛利率会受产品结构影响,但收入增速在弥补这个缺口。
[[@reaction:code-review-pain|caption=成本结构需要重构]]
客户端承压8%:PC市场衰退的连锁反应
Q3客户端收入37亿美元,同比下滑8%。
这不是AMD一家的问题,是整个PC行业的周期性下行。LAPC数据表明,2026年全球PC出货量同比下降约6%,换机周期拉长到5年以上。
AMD的客户端业务以Ryzen处理器和Radeon显卡为主,这两个品类都受到消费端需求萎缩的直接冲击。
好消息是,这块业务不是AMD的核心矛盾。数据中心占比64%,客户端的下滑不会致命,只是利润率的额外拖累。
参考文献
- AMD Q3 2026 Earnings Release
- Investing.com - AMD Earnings
- Reuters - AMD forecasts revenue above estimates
- TradingView - Key facts: AMD Q3 Guide
- Yahoo Finance - AMD Stock Surges After Hours
- Barchart - What to Expect From AMD's Q3 Earnings
- AMD Q3 2026 Earnings Results
- Reuters: AMD forecasts quarterly revenue above estimates
- TradingView: AMD Stock Surges 8% After Hours
- Yahoo Finance: AMD Q3 2026 Earnings Preview
如果浏览器无法直接唤起微信,可在微信内打开公众号主页:计算机魔术师