SemiAnalysis 分析称 SpaceX 已有 3.6GW 数据中心容量在建,并将 2027 年目标上调至约 13GW,可能成为全球最快的数据中心建设者。
一、微软的 10GW 觉醒:从暂停到抢算力
微软去年还在观望,今年签下 10GW 有约束力合同
2024 年 12 月,微软的数据中心租赁活动一度明显暂停。当时 SemiAnalysis 的模型就监测到这个信号。一年之后,情况完全反转。微软在所有维度上签下超过 10GW 的有约束力合同,相当于约 3000 亿美元的新承诺。
[[_reaction:assigned-order|caption=微软这是被催着补课]]
这次觉醒不是偶然。直接触发点是 2025 年 10 月微软与 OpenAI 签署的 2500 亿美元协议。按照 SemiAnalysis 的 Tokenomics 模型估算,这笔交易对应约 7GW 的算力需求。算力全部锁给 OpenAI,其他用例的预算就被卡住了。
微软原本想在 Azure 上自己消化 OpenAI 模型的推理需求,结果发现算力根本不够用。签 SpaceX 的 10GW,是被动补窟窿,也是主动抢产能。
每 MW 年营收 1 亿美元的算账逻辑
SemiAnalysis 给出的核心假设是:推理业务每 MW 年营收 1 亿美元。
这个数据怎么来的?模型拆了每一层:GPU 集群的瓦特效率、推理 token 单价、请求密度、利用率。前沿模型推理的硬件消耗比训练低得多,但规模化之后,单 MW 的年收入能撑到 1 亿美元。
微软签 10GW,意味着年化收入潜力 1000 亿美元。Azure 的增速可以从去年的 42% 跃升到三位数。
[[_reaction:money-red-envelope|caption=10GW = 1000 亿/年,这账谁都会算]]
算力需求本身不是瓶颈。行业里不缺要算力的客户,缺的是能按时交车的人。微软真正担心的是:如果现在不锁定产能,明年可能连合同都签不到。
##一、微软的10GW觉醒:从暂
二、SpaceX 的速度打法:速度优先压倒一切
122 天建完 300MW Colossus
传统数据中心的建设周期通常是 2–3 年。SpaceX 的 Colossus 1 项目在 122 天内完成 300MW 的建设。
这不是靠堆人,而是靠工业化的方式。SpaceX 和特斯拉共享供应链,模块化 MEP 设备直接在工厂预制,现场只是组装。工人数量不是传统项目的两倍,但单位时间内完成的工程量远超同行。
[[_reaction:brick-grind|caption=别跟工程师比效率,他们真的会]]
德克萨斯州的 Southaven 项目更有代表性。今年 2 月还是 27 台燃气轮机,大约 495MW。五个月后变成 69 台,总容量 1.7GW。 MiniHard 新项目 3 月动工,预计五个月后达到 450–500MW。
八个季度,SpaceX 从一家航天公司变成了一家算力公司。AI 算力收入占比做到 77%,年化收入 2350 亿美元。航天业务剩下 70 亿美元。
中国电力模块 + 二手燃气轮机
传统数据中心建设最大的堵点是变压器。大型变压器的交货期已经超过两年。
SpaceX 的做法是直接换中国制的电力模块。价格低、供货快,替代积压机型。
燃气轮机也不等新造的。SpaceX 在二手市场扫货,部分机组原本预定交付给甲骨文在新墨西哥州的项目。更狠的是,每年能省下一个亿。
[[_reaction:bride-grind|caption=买二手设备这件事,SpaceX 干得比谁都稳]]
这些操作在华尔街看来属于「不走寻常路」,但对 SpaceX 来说只是解决问题。第一性原理的工程思维,在这种场景下体现得很直接:目标是尽快通电,而不是走最体面的采购流程。
##二、SpaceX的速度打法:
三、谁是最大买单方
微软为什么成为最大客户
微软的 10GW 合同不只是量大,还带着约束力。这不是意向书,是真正的法律合同,锁定价格和交付时间。
SpaceX 的首份财报电话会上,马斯克说 2027 年「保守」交付 6–8GW,还暗示可能远超 10GW。按每 GW 500 亿美元算,一年资本开支 3000–5000 亿美元。
这个数字什么概念?和亚马逊 AWS、谷歌的基础设施投入一个量级。SpaceX 用八个月的时间,追上了别人几年的基建进度。
OpenAI 2500 亿美元协议的连锁反应
微软和 OpenAI 的协议是这一轮算力争抢的导火索。2500 亿美元锁定 7GW,几乎把微软所有推理预算占满。其他客户,包括 Anthropic 在内的其他大模型公司,只能转向第三方算力市场。
Google 已经在向 SpaceX 租算力,每月支付 9.2 亿美元。Anthropic 承诺近 845 亿美元购买 SpaceX 的 AI 算力容量。
算力市场的分配格局正在快速变化。传统云厂商的自有产能增速跟不上需求,新云公司开始分化。能最快交付的,拿到最多订单。
[[_reaction:dalao-carry|caption=谁先通电,谁就赢了]]
四、AI 基建竞争进入新阶段
瓶颈不是算力需求,而是交付速度
市场对 AI 基建的讨论,过去集中在「需不需要这么多算力」。SemiAnalysis 的这份报告把问题换了一个角度:真正的瓶颈是谁有能力以足够快的速度,把计算资源变成可以产生现金流的资产。
SpaceX 的 10GW 计划不是算力过剩的故事。它是交付速度的故事。
传统数据中心建设遇到土地审批、电网扩容、环评、社区反对等多重阻力。过去两年,美国有 180 亿美元的项目被叫停,460 亿美元延期。
SpaceX 走了一条不同的路。德州选址、自有土地、预组装模块、二手设备、中国电力组件。每一步都在压缩时间。
[[_reaction:backend-system-design|caption=SpaceX 把数据中心建设当成火箭发射来管]]
新云公司分化,SpaceX 跑在最前面
韦德布什分析师 Dan Ives 给 SpaceX 的目标价是 190 美元,首次给予「跑赢大盘」评级。他的理由是:SpaceX 在发射、互联、AI 基础设施三个领域形成垂直整合。
股价走势也能印证这个判断。SpaceX 走强,其他新云公司分化,部分甚至下跌。
这不是因为 AI 基建不需要投入,而是因为市场开始意识到:投入能转化成收入的速度,比投入金额更重要。
八个季度从 0 到 2350 亿美元 AI 算力收入,SpaceX 把「速度优先」打到了极致。微软签约 10GW,是这场竞赛里最明确的信号。
SpaceX 同时在跑多少个项目?
五、竞争格局与行业启示
新云公司谁能跟上?
SpaceX 的模式难以复制。
第一,航天工程管理能力无法速成。122 天建 300MW 的背后是数万工程师的并行调度能力,不是临时招聘能解决的。
第二,特斯拉的模块化设备制造能力是独占资源。其他云厂商没有对应的硬件生产线。
第三,二手燃气轮机和替代供应链的采购窗口是暂时的。等竞争对手反应过来,市场已经normalize。

速度本身就是壁垒
新云公司面临的选择很现实:要么等 Space X 把市场教育完再进场,要么找到差异化路径。后者更难,但唯一有机会。
从产能竞争到速度竞争
AI 基础设施的竞争逻辑已经变了。
过去是比谁先拿到 GPU,现在比谁先用上。产能过剩的担忧正在被速度稀缺取代。
微软签 10GW 不是因为没有 GPU,是因为等不及自建。Google 签 300 亿美元不是因为没有土地,是因为时间窗口在关闭。

等得起的公司越来越少
当算力需求变成现金流转化的速度竞赛,传统基建思维就不适用了。SpaceX 的成功证明了一件事:速度本身就是护城河。
未来观察点
几个关键信号值得跟踪。
一是 SpaceX 2027 年 Q4 的实际运营产能。10GW 签约不等于 10GW 上线,产能释放节奏决定收入曲线的斜率。
二是微软 Azure 的增速。如果 Azure 真的从 42% 跳到三位数,说明外部算力采购模式跑通了。
三是轨道数据中心的进展。马斯克预测 2029 年轨道算力超过地面,这是技术愿景还是阶段性目标?2027 年的建设节奏会给出答案。
更狠的是,SpaceX 用八个月证明了一件事:传统数据中心两年建设期,本质上是一种组织惯性,不是物理极限。
微软签下 10GW 有约束力合同,成为最大客户。这不是算力过剩的故事,而是谁能在最短时间内把瓦特变成现金流的竞争。
问题在于,行业普遍把 GPU 短缺和电力供给当作最大瓶颈。实话说,这两者确实棘手,但不是决定性因素。真正的瓶颈是建设速度。
传统数据中心从选址到投产需要 4–5 年。电网扩容审批 18–24 个月,建筑许可和社区听证 12–18 个月,设备采购和调试 12 个月。这个链条上任何一环卡住,整个项目就停摆。
相比之下,SpaceX 的 Colossus 1 在 122 天内交付 300MW。方法很简单:放弃「效率优先」的传统范式,改走「速度优先」。
具体做法有三。第一,电力模块改用中国制标准化组件,绕过积压制大型变压器的供应链瓶颈。第二,燃气轮机去二手市场抢货,部分原本预定给甲骨文新墨西哥州据点的机组被临时截胡。第三,施工高度平行化,土建、机电、IT 安装三组人马同时进场,预组装比例做到 85% 以上。
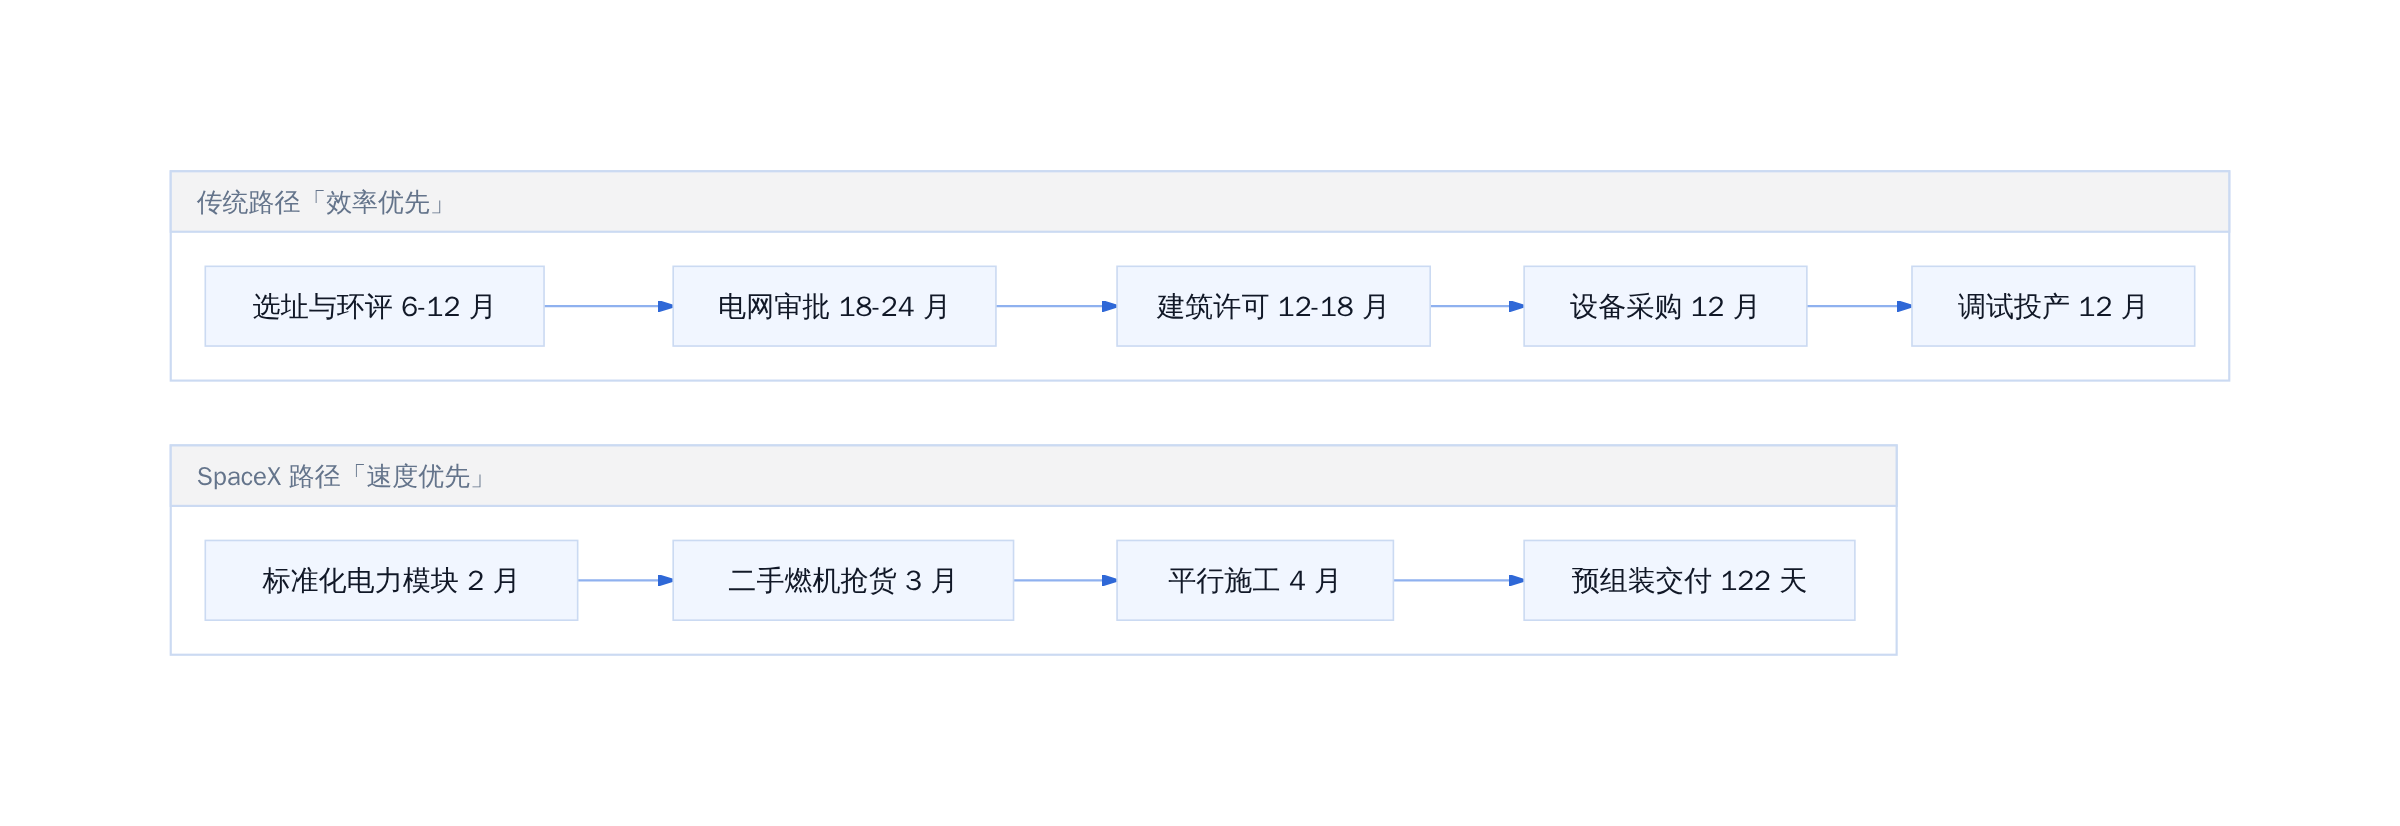
传统数据中心 VS SpaceX 建设路径对比
微软的算账逻辑是:每 MW 年营收 1 亿美元,10GW = 1000 亿美元/年。但 SpaceX 的 ARR 目标是 3000 亿美元,差距在于推理利用率。如果 10GW 中只有 33% 用于高毛利推理,ARR 就能达标。这在当前大模型部署节奏下并非不可能。
新云公司的分化正在显现。
CoreWeave 的瓶颈在电力。他们虽然和亚马逊 AWS 有合作,但自建数据中心仍依赖传统电网审批。德克萨斯州一个 500MW 项目,从申请到获准用了 3 年,期间电费现货价格波动超过 40%。
Neocloud 的困境在土地。美国优质数据中心用地已被囤积过半,新进入者只能退居偏远地区,而偏远地区又带来光纤铺设和网络延迟问题。
Switch 选择了重资产路线,但重资产意味着重决策周期。他们的 600MW 项目分四期建设,每期独立融资,融资窗口一旦收紧,后续几期就得延期。
相比之下,SpaceX 的模式之所以能跑通,核心在于三点。其一,垂直整合。发射、卫星、地面站、数据中心一体化设计,减少接口摩擦。其二,速度文化。马斯克本人推动的「第一性原理」思维,让团队敢于砍掉传统冗余环节。其三,供应链替代。中国电力模块 + 二手燃气轮机 + 预组装,形成一条非典型但可行的快速交付路径。
这三点加在一起,就是 SpaceX 证明给行业看的:速度本身就可以成为竞争力。别人缺的不是 GPU,也不是电力,而是把资源快速转化为投产能力的方法论。
判断一个数据中心项目值不值得投,传统指标已经不够用了。
第一,GW 建设速度。按月计算从动工到并网的时间。SpaceX 的 Colossus 1 是 122 天,这个数字需要作为行业新基准。其他玩家如果超过 18 个月,就要打问号。
第二,MW 到 MW 的转换周期。从签署 PPA 到实际通电,中间隔多久。SpaceX 能做到 6 个月内,传统玩家普遍要 12–18 个月。这个差距直接决定客户愿意签多长的合同。
第三,PPA 锁定率。已锁定未来 5 年电量的 MW 占比。SpaceX 的目标是 80% 以上,低于 60% 的项目风险敞口太大。
第四,推理利用率。训练集群和推理集群的占比。SpaceX 的策略是 70% 推理、30% 训练,因为推理的 MW 年营收是训练的 3 倍以上。
第五,ARR/MW。每 MW 年经常性收入。SpaceX 的目标是 100 万美元/MW/年,低于 60 万的项目难以覆盖资本成本。
这些指标里,最关键的是第一和第二个。它们直接决定谁能抢到时间窗口。
风险点也需要关注。一是资金缺口。10GW 项目需要约 5000 亿美元 capex,SpaceX 目前现金流远不够,必须靠微软等客户的预付款和债务融资。二是电力供给不确定性。美国电网扩容进度可能慢于预期,导致部分 MW 无法按时通电。三是单一客户依赖。微软占 SpaceX 数据中心收入的 70% 以上,一旦微软调整策略,业绩波动会很大。
坦白讲,SpaceX 的故事不是「AI 基建大发其财」的童话,而是一个关于速度和执行力的案例。谁能把建设周期压缩到极致,谁就能在这个窗口期拿到超额收益。
下一个阶段,投资者应该盯紧 2027 年 Q1 的 Colossus 2 交付情况。如果 SpaceX 能把 122 天/300MW 的速度复制到更大规模项目,行业格局就会真正重塑。否则,这只是又一个激进叙事。
参考文献
- SemiAnalysis. (2026). SpaceX 10GW in 2027 – Why It’s Real, Will Drive $500B ARR for SpaceX, and Why Microsoft Will Be the Largest Offtaker. https://newsletter.semianalysis.com/p/spacex-10gw-in-2027-why-its-real
- SemiAnalysis. (2026). How Are They Building So Fast? https://newsletter.semianalysis.com/p/elon-is-doing-it-again-spacex-will
- The Information. (2026). How SpaceX's AI Unit Turned Itself Into an AI Cloud Firm. https://www.theinformation.com/articles/spacexs-ai-unit-turned-ai-cloud-firm
如果浏览器无法直接唤起微信,可在微信内打开公众号主页:计算机魔术师