Palantir 交出 Q3 成绩单:营收 23.1 亿美元,同比翻番,调整后利润率 62%。
Palantir Q3 财报速览:数字有多亮眼
营收翻倍背后的三个历史首次
2026 年第三季度,Palantir 交出了一份华尔街罕见的成绩单。
营收 23.13 亿美元,同比增长 96%,环比增长 20%。这是公司历史上首次单季度营收突破 20 亿美元大关。财报新闻稿里用的词是「crushing consensus expectations」——超出华尔街共识预期,这个表述在 Palantir 近几个季度的财报里已经见怪不怪了。
更值得记录的有三个「首次」。
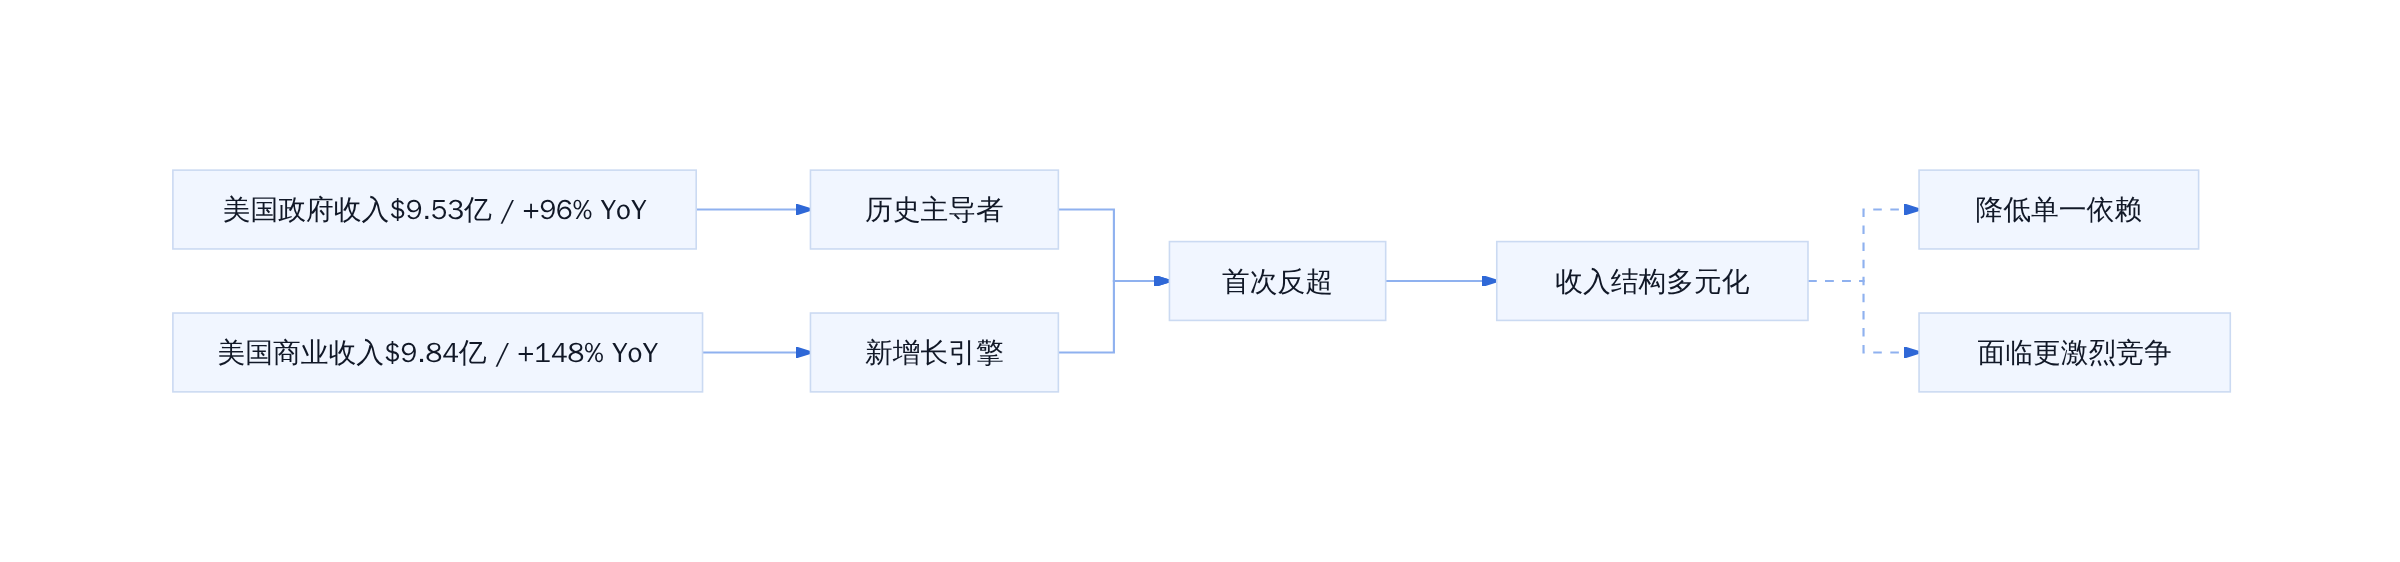
第一,美国商业收入首次超过美国政府收入。美国商业收入 9.84 亿美元,同比增长 148%,美国政府部门收入 9.53 亿美元,同比增长 96%。Palantir 自 2003 年成立以来,长期以政府安全业务为根基,Gotham 平台主要服务于情报与国防客户。美国商业收入跨越 9.5 亿美金门槛、正式反超政府业务,标志着一个结构性拐点。
第二,美国整体收入达到 19.37 亿美元,同比增长 119%,环比增长 23%,占总营收比重达到 84%。国内市场持续放大。
第三,调整后每股收益 0.44 美元,同样超出市场预期,连续第八个季度跑赢华尔街共识。
利润率的进化:从 51% 到 62%
利润率的上升曲线同样清晰。
| 季度 | 调整后营业利润 | 利润率 |
|---|---|---|
| Q3 2025 | 6.01 亿美元 | 51% |
| Q4 2025 | 7.98 亿美元 | 57% |
| Q1 2026 | 9.84 亿美元 | 60% |
| Q2 2026 | 11.9 亿美元 | 62% |
| Q3 2026 | 14.3 亿美元 | 62% |
连续两个季度维持在 62% 的调整后营业利润率,这在 SaaS 行业里属于极为稀缺的水平。Palantir 上调 2026 年全年营收指引至 85.3 亿美元,同比增长 91%,其中美国商业收入指引上调至 35.6 亿美元以上,同比增长 143%。
财报会议上的基调是 Alex Karp 一贯的高调乐观。但问题在于:这份漂亮的财报,背后是什么在推动增长?
TechCrunch 的拆解给出一个关键结论——驱动增长的是签约数量,不是单笔合同金额。企业客户的签约节奏正在放缓。
更狠的是,当一份财报同时展现 96% 的增长和正在降温的大客户签单节奏,问题就变成了:增长从哪里来,又会停在哪里。
##PalantirQ3财报速览
高增长引擎:AIP 平台如何驱动签约量
签约数量 vs 合同金额的结构性差异
Palantir 的 Artificial Intelligence Platform(AIP)是当前增长的核心引擎。AIP 的本质是把生成式 AI 能力与企业的私有数据和运营系统连接起来,让客户能在自己的数据资产上运行 AI 工作流。
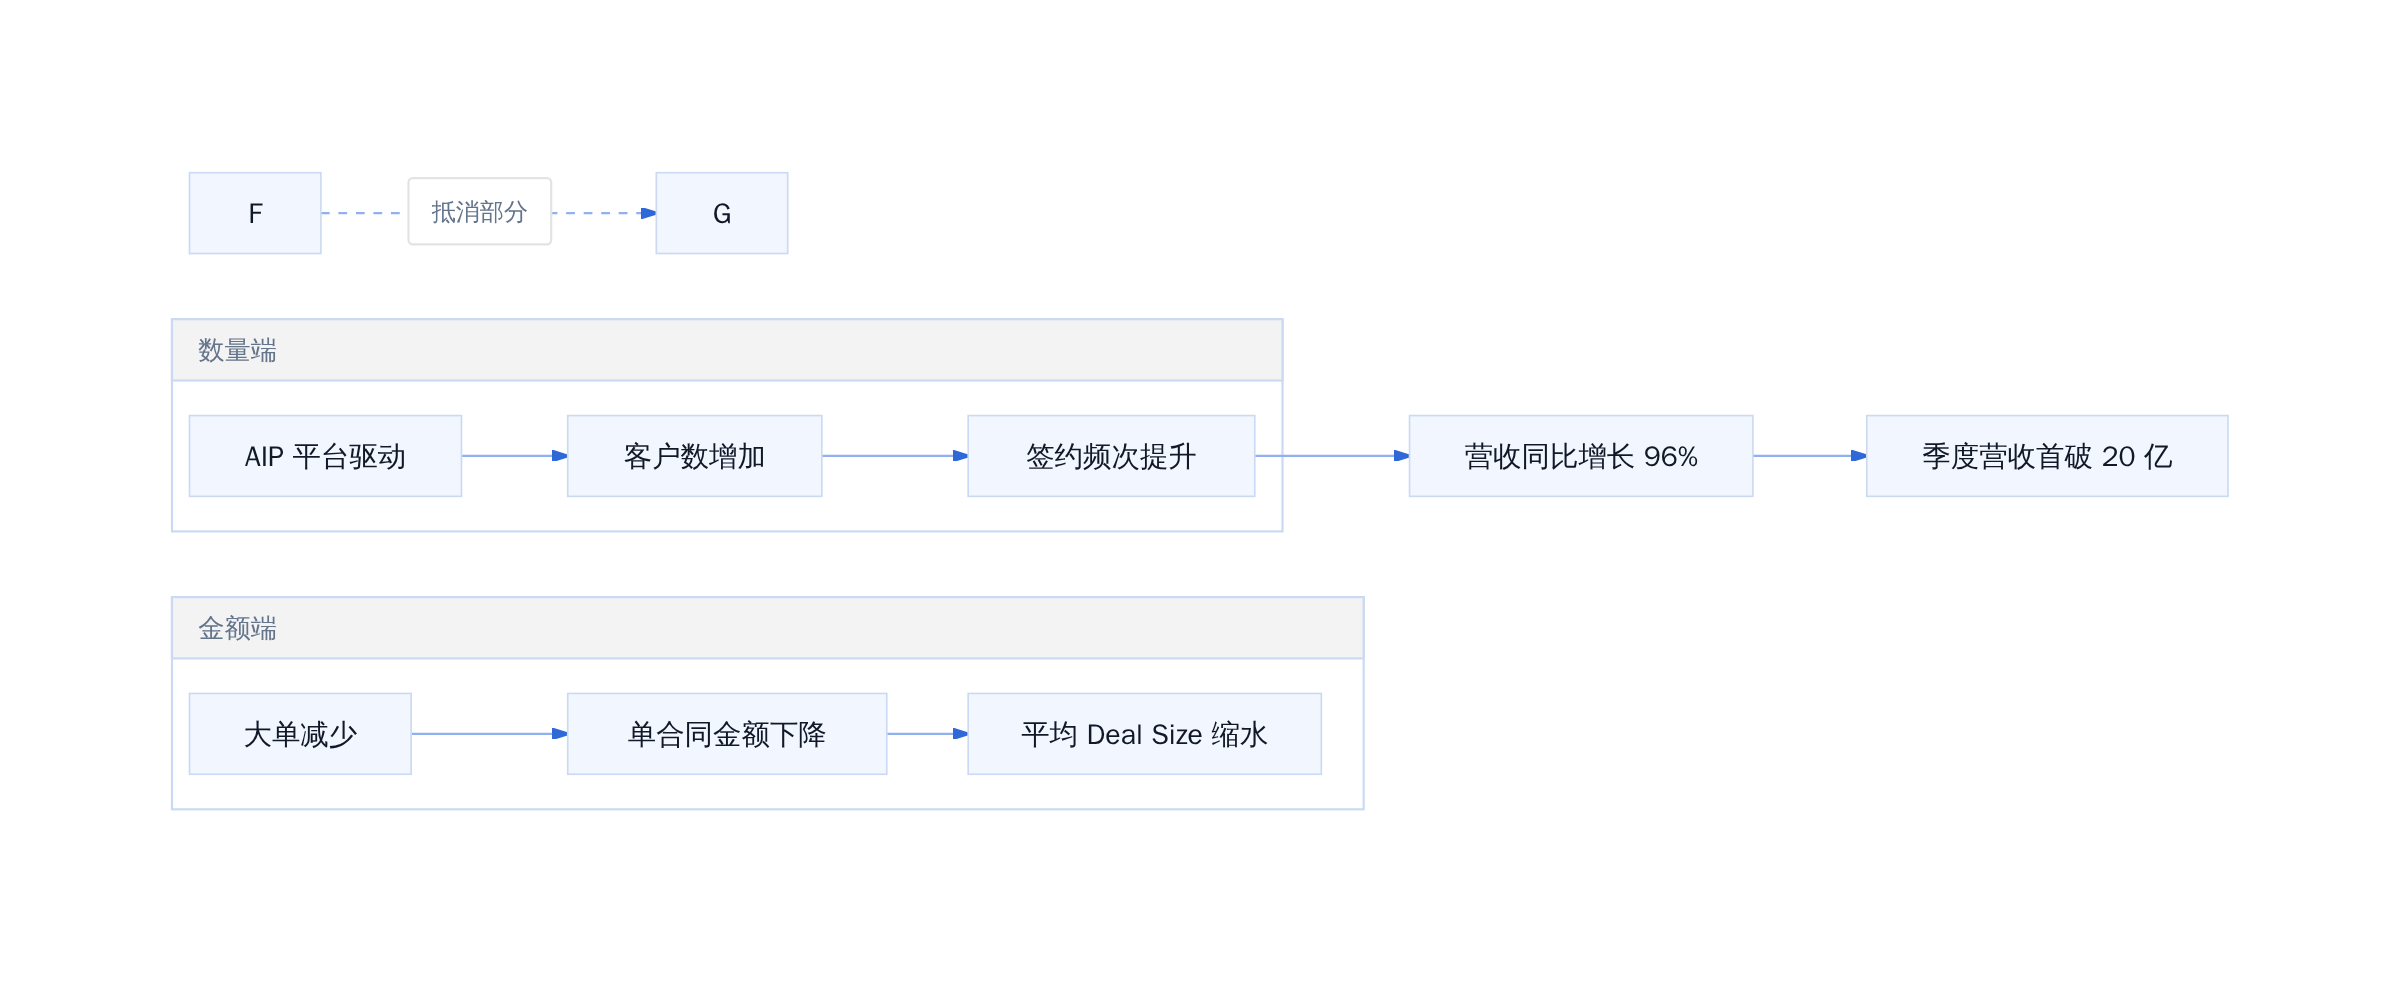
问题在于,AIP 推动的增长呈现出一种「薄签单」结构:签约数量大幅增加,但平均合同金额(ACV)并没有同步放大。
回看 Q2 数据,Palantir 签下了 220 笔超过 100 万美元的合同,73 笔超过 1000 万美元的合同,总合同价值(TCV)33.73 亿美元,同比增长 49%。这个数字看起来很可观,但技术拆解显示,同比增长的主要来源是签约数量的扩张,而非单笔合同的增厚。
怎么理解?AIP 降低了客户进入的门槛——更多企业愿意以较小的初始投入来尝试 AI 落地。但对于 Palantir 而言,这也带来了一个隐忧:当签约变得更容易,增长的质量就需要重新审视。
AIP 平台的「薄签单」逻辑
AIP 的商业模式决定了它天然倾向于「先上车,再扩购」的漏斗。
企业客户首次接触 AIP 时,通常以一个部门或小规模的试点项目启动。这种低门槛进入策略有效加速了客户获取,但也让单笔合同金额难以在早期就达到历史高位。
真正的合同金额增长,发生在客户从试点走向规模化部署的阶段——也就是所谓「expand and land」模式。这个阶段需要客户内部证明 AIP 的 ROI,同时也需要 Palantir 持续提供价值以维持信任。
目前的问题是:当大量新客户以小规模合同进入,大盘的总签约金额会被稀释。即使总收入在增长,单个客户的贡献密度并没有同步提升。
这类似于 SaaS 行业里经典的「land-and-expand」悖论:扩张速度越快,早期合同越薄,后期增购的不确定性越高。
##高增长引擎:AIP平台如何驱
合同额环比走弱:信号该如何解读
大客户的续约意愿在冷却吗
企业合同额环比走弱,释放的信号并不简单。
一种可能的解释是,Palantir 的客户结构正在经历转换期——大量新签署的小规模 AIP 合同正在稀释整体平均合同金额。这种解释相对中性,意味着增长来自更广泛的市场渗透,而非存量大客户的流失。
另一种解释更值得警惕:存量大客户的续约与增购意愿正在降温。
政府客户的特点是合同周期长、金额大、粘性高。商业客户则相反——试错成本低、替换成本低、决策链条短。当商业收入占比超过政府收入,增长质量的判断标准也需要相应调整。
政府业务的 96% 同比增长已经不错,但商业业务的 148% 同比增长背后,签约数量与合同金额的结构性背离值得持续关注。
从经验看,一个健康的 SaaS 企业,其增长质量应该由「续约率 + 增购率 + 平均合同金额」三轴共同刻画。如果只看总收入,很容易错过这些维度的分化。
从增量思维到存量博弈的边界
TechCrunch 的标题把这个问题说得很直白——「Hiding inside Palantir's skyrocketing quarter is a foreboding signal」。
财报会议上,Palantir 管理层强调 AIP 的需求在加速,客户数量在持续增长。这部分确实是真的。但「需求加速」和「签单金额健康」是两个不同的概念。
当一个企业在高速扩张期,增长质量容易被总收入的增速掩盖。当扩张速度放缓,同样的数据就会呈现出完全不同的叙事。
这也是为什么投资者在 Q3 财报发布后反应平淡——市场要的不是又一个超预期的总收入数字,而是对增长可持续性的确认。
增收不增利,还是增利不增收?

##合同额环比走弱:信号该如何解读
投资者该怎么读这份财报
营收增长告诉投资者 Palantir 有多强,企业合同额增速告诉投资者 Palantir 还能强多久
这份财报的核心矛盾,正好对应两句话:营收增长告诉投资者 Palantir 有多强,企业合同额增速告诉投资者 Palantir 还能强多久。
两者并不矛盾,但它们指向不同的决策场景。
如果你是短线交易员,Q3 的营收超预期和利润率维持 62% 已经足够支撑持仓逻辑。如果你是关注长期价值的投资者,则需要把企业合同额的环比走弱纳入估值模型的前提假设。
下一个季度需要盯住三个指标:一是美国商业收入的环比增速是否回升;二是平均合同金额(ACV)是否出现结构性改善;三是续约率和净收入留存率(NRR)的变化趋势。
Palantir 的故事还没有讲完,但阅读这个故事的方式,需要从「看总收入」切换到「看总收入背后的结构」。

Palantir Q3 增长质量诊断框架
被忽视的放缓信号:企业合同额的真相
签约数量 vs 合同金额的结构性分化
Q3 Palantir 新增合同数 21 个,这个绝对值谈不上亮眼。但更关键的数据在 TechCrunch 的拆解里浮出水面:US commercial 新增大单(deal size ≥100 万美元)仅 7 个,对比 Q2 同期的 15 个几乎腰斩,而 Q1 则是 20 个。
解释很清楚:AIP 平台确实在加速客户获取,用户规模上去了,但每个新客户的平均合同金额在下降。营收的增长更多来自「薄签单」——小金额、快签约、高频次,而不是以前那种百万美元级的大单。
Palantir Q3 增长结构拆解
这个分化不是新问题。Palantir 过去几个季度的增长轨迹一直是:先用 AIP Foundry 快速触达客户,以较小试点项目切入,再慢慢向上扩展。问题在于,现在「切入」变得更容易,但「扩展」的阻力也在增大。
Q3 的 US commercial 合同价值(TCV)虽然同比增长了 49%,但环比增速相比 Q2 的 53% 已经放缓。拿一年前的数据作参照:Q3 2025 的大单数量(≥100 万)是 14 个,Q3 2026 只有 7 个。数量减半,增速却依然维持在两位数以上,说明增量主要来自中小合同的累积,而非头部客户的持续加码。
TechCrunch 拆解的「foreboding signal」到底是什么
TechCrunch 的文章标题用了「foreboding signal」(不祥之兆)这个词,措辞偏重。但它的核心逻辑站得住脚:Palantir 的增长叙事建立在 AIP 平台的广泛采用上,而如果这种采用主要体现为签约数量而非合同金额,那么增长的质量和可持续性就需要重新评估。
营收增长告诉投资者 Palantir 有多强,企业合同额增速告诉投资者 Palantir 还能强多久。
当一份财报同时展现 96% 的增长和正在降温的大客户签单节奏,问题就变成了:增长从哪里来,又会停在哪里。
从实际业务逻辑看,这个判断的边界在于区分「扩张期」和「成熟期」的不同表现。Palantir 目前处于 AIP 的商业化早期阶段,大量客户处于试点到正式签约的过渡期。在这个阶段,单笔合同金额偏小是预期之内的事。但过渡期的宽度决定了增长能撑多久——如果大部分客户在 6 到 12 个月内无法从 10 万美元的试点升级到 100 万美元以上的正式合同,增长模型就会面临压力。
Karp 在财报电话会上给出的答案是明确的:美国商业收入全年指引上调至同比增长 143% 以上,预计超过 35.6 亿美元。市场对这个数字的反应并不狂热——财报发布后股价微跌 1.76%。投资者买的是故事,但卖的是数据。
当增长叙事撞上真实签单节奏
Palantir 的困境是许多高增长 SaaS 公司的共同困境:增速越快,市场对「下一个增长曲线」的预期就越高,而合同金额的环比走弱恰好踩在了这个预期点上。
Palantir 目前的增长结构并不脆弱。96% 的同比增长、62% 的调整后利润率、美国商业收入首次超越政府收入——这三个指标加在一起,足以支撑一个相当体面的增长叙事。真正需要观察的是接下来两个季度:大单数量能否止跌回升,以及已签约客户的续约和增购率是否维持健康水平。
从可执行的角度看,如果你关注 Palantir 的投资价值,建议把注意力从季度营收增速转移到「新增合同金额」和「存量客户续约率」这两个指标上。前者反映增量质量,后者反映增长护城河的深度。
营收数字漂亮,但大客户续约与增购的真实意愿,才是决定这份漂亮能维持多久的关键变量。
指引上调 vs 市场预期的博弈
Q4 指引 26.5 亿美元能否继续 beat 共识
Palantir 已经连续八个季度超过华尔街共识预期,这个数字本身已经失去了「惊喜」的属性。当指引上调变成常态,市场预期会被不断抬高,下一次 beat 的难度也随之递增。
Q4 指引区间为 26.4 亿至 26.5 亿美元,中值约 26.5 亿美元,对应约 88% 的同比增长。华尔街共识预期约为 24.6 亿美元。若以中值计算,Palantir 预计将再次大幅超出市场预期约 1.9 亿美元。

Palantir Q4 指引 vs 共识预期
指引上调本身传递的信号是明确的:管理层认为增长动能仍在,且有信心维持高位。但需要警惕的是,连续的高 beat 会让市场把「超预期」当作默认状态,一旦某季度仅 match 而非 beat,股价反应可能远比业绩本身更剧烈。
全年 85.3 亿美元的分量
Palantir 将 2026 年全年营收指引从之前的约 82.3 亿美元上调至 85.3 亿美元,增幅约 9 个百分点,对应约 91% 的同比增长。美国商业收入指引同步上调至「超过 35.6 亿美元」,同比增长预期约 143%。
这个指引上调的幅度不小。上一次指引仅为 82.3 亿美元,本次上调 3 亿美元,幅度不可谓不大。从季度分布来看,Q4 若达到指引中值 26.5 亿美元,将占全年指引的 31%,第四季度需要承担显著的收入贡献压力。
更关键的问题是:这个指引建立在什么假设之上?从 Q3 的实际数据来看,美国商业收入 9.84 亿美元、政府收入 9.53 亿美元,两者差距已经非常接近。若全年商业收入指引 35.6 亿美元要达成,剩余三个季度需要保持相当高的环比增速。

Palantir 2026 全年指引拆解
指引上调是管理层对增长路径的表态,但真正的考验在于 Q4 能否落地。若 Q4 再次大幅 beat,市场对 Palantir 的预期会继续被推高;若任何季度仅 match 或小幅 beat,股价的波动风险会显著放大。
投资者该盯住哪些指标
TCV 增速、大额交易数量、续约率
Palantir 的商业模式有其特殊性。AIP 平台推动的是「薄签单」策略——单笔合同金额不高,但通过规模化签约堆砌出总收入的高速增长。这种模式在签单数量充足时可以持续运转,但一旦大企业客户的扩量意愿降温,增长引擎就会面临压力。
TechCrunch 的拆解揭示了一个结构性分化:签约数量在增长,但合同金额增速在放缓。Palantir 的 AIP 平台成功吸引了大量企业客户试用和签约,但客户的增购意愿和续约谈判的节奏并不像签约数字那样乐观。

Palantir 增长质量评估框架
具体来说,投资者应重点关注三个指标。
第一,TCV(Total Contract Value)增速。这是衡量 Palantir 整体签约健康度的核心指标。若 TCV 增速与营收增速出现明显背离,说明增长质量在下降。
第二,大额交易数量。Palantir 定期披露 $1M+ 和 $10M+ 级别的交易数量。2026 年 Q2 数据显示,$1M+ 级别交易 220 笔、$10M+ 级别 73 笔,TCV 达 33.73 亿美元。Q3 的数据同样重要——如果大额交易数量环比下滑,即使签约数量增长,增长的质量也值得质疑。
第三,续约率。Palantir 的财报不单独披露续约率,但公司层面有一个整体 retention rate。若续约率开始走低,说明现有客户的增购和续约意愿在降温,这对依赖「薄签单」累积收入的模式是根本性的挑战。
政府收入增速放缓的长期含义
Q3 最值得关注的数据之一是:美国商业收入首次超过美国政府收入。
美国商业收入 9.84 亿美元,同比增长 148%;美国政府收入 9.53 亿美元,同比增长 96%。两者差距从上一季度的大幅落后迅速缩小,并在本季度实现历史性反超。
这个变化的长期含义有两层。
第一层是增长动能的切换。Palantir 过去十年的根基是政府业务,Gotham 平台服务于国防和情报机构。商业收入的崛起标志着公司正在从一个「政府 AI 软件商」转型为更广泛的「企业 AI 平台提供商」。AIP 平台的规模化部署是推动这一转变的核心力量。
第二层是风险的重新分配。政府业务虽然同比增速 96%、环比 18%,但政府合同的粘性和可持续性通常高于商业合同。商业收入占比提升意味着收入结构更加多元化,但也要求 Palantir 面对更激烈的市场竞争和更频繁的客户流失风险。
更准确地说,政府业务的增速从上一季度的高位回落至 18% 的环比水平,这是一个不容忽视的信号。公共部门的 AI 预算节奏是否在降温?国防和情报机构的 AI 采购周期是否比商业部门更长、更不稳定?这些问题没有简单的答案,但它们决定了 Palantir 的双引擎增长叙事能走多远。
Palantir 收入结构的历史性转折
Palantir 的 Q3 用数字证明了自己有多强,但合同额的结构性分化提醒投资者,这个增长的质量还需要时间验证。指引上调给了市场继续相信的理由,但真正决定股价方向的,是下一季度能否在增速放缓的环境中继续保持 beat 的能力。
参考文献
- Hiding inside Palantir's skyrocketing quarter is a foreboding signal - TechCrunch
- Palantir Reports Q3 2026 - Business Wire
- Palantir Q3 2026 Earnings Call Highlights - Yahoo Finance
- Palantir (PLTR) earnings Q3 2026 - CNBC
- Palantir tops Q3 earnings estimates - Reuters
- Palantir's revenue rises 96% to $2.3 billion as investors' patience rests on a hair trigger - Fortune
如果浏览器无法直接唤起微信,可在微信内打开公众号主页:计算机魔术师