9月14日,Anthropic向投资者展示了一份财报:第二季度营收115亿美元,同比增速14倍,调整后营业利润连续两个季度为正。同日,其CEO阿莫代伊却在另一场合呼吁AI行业放慢脚步。赚钱的速度在加速,喊停的声音也在变大。
营收同比暴增14倍,毛利率超80%的底气在哪
《金融时报》援引知情人士消息,Anthropic在扣除与亚马逊等分销伙伴的收入分成以及模型训练成本之前,毛利率超过80%。这个数字意味着什么?每收入100美元,至少有80美元留在公司手里。对于一家成立仅五年的AI公司,这个数字足以打破行业「越发展越烧钱」的刻板印象。
毛利破80%的底气
拆解来看,高毛利率的来源有三条线。第一,Claude系列模型在企业市场的渗透率快速提升。据Stripe数据,Claude Code已达到25亿美元年化收入。第二,API定价策略相对保守——Sonnet同步请求3美元/百万输入token,批量API降至1.5美元,降低了企业尝试门槛。第三,分销合作模式让亚马逊分担了获客成本,分成虽然切走一部分收入,但换来了规模化触达。
从90亿到650亿,年化营收的增长曲线
去年年底Anthropic年化营收还是90亿美元,今年7月底已达650亿美元。半年时间增长超过7倍,这个曲线在科技史上也属罕见。对比OpenAI——后者6月以863亿美元募资完成IPO,估值1.75万亿美元——Anthropic的增速已经逼近甚至在某些维度超越这位前辈。
``mermaid
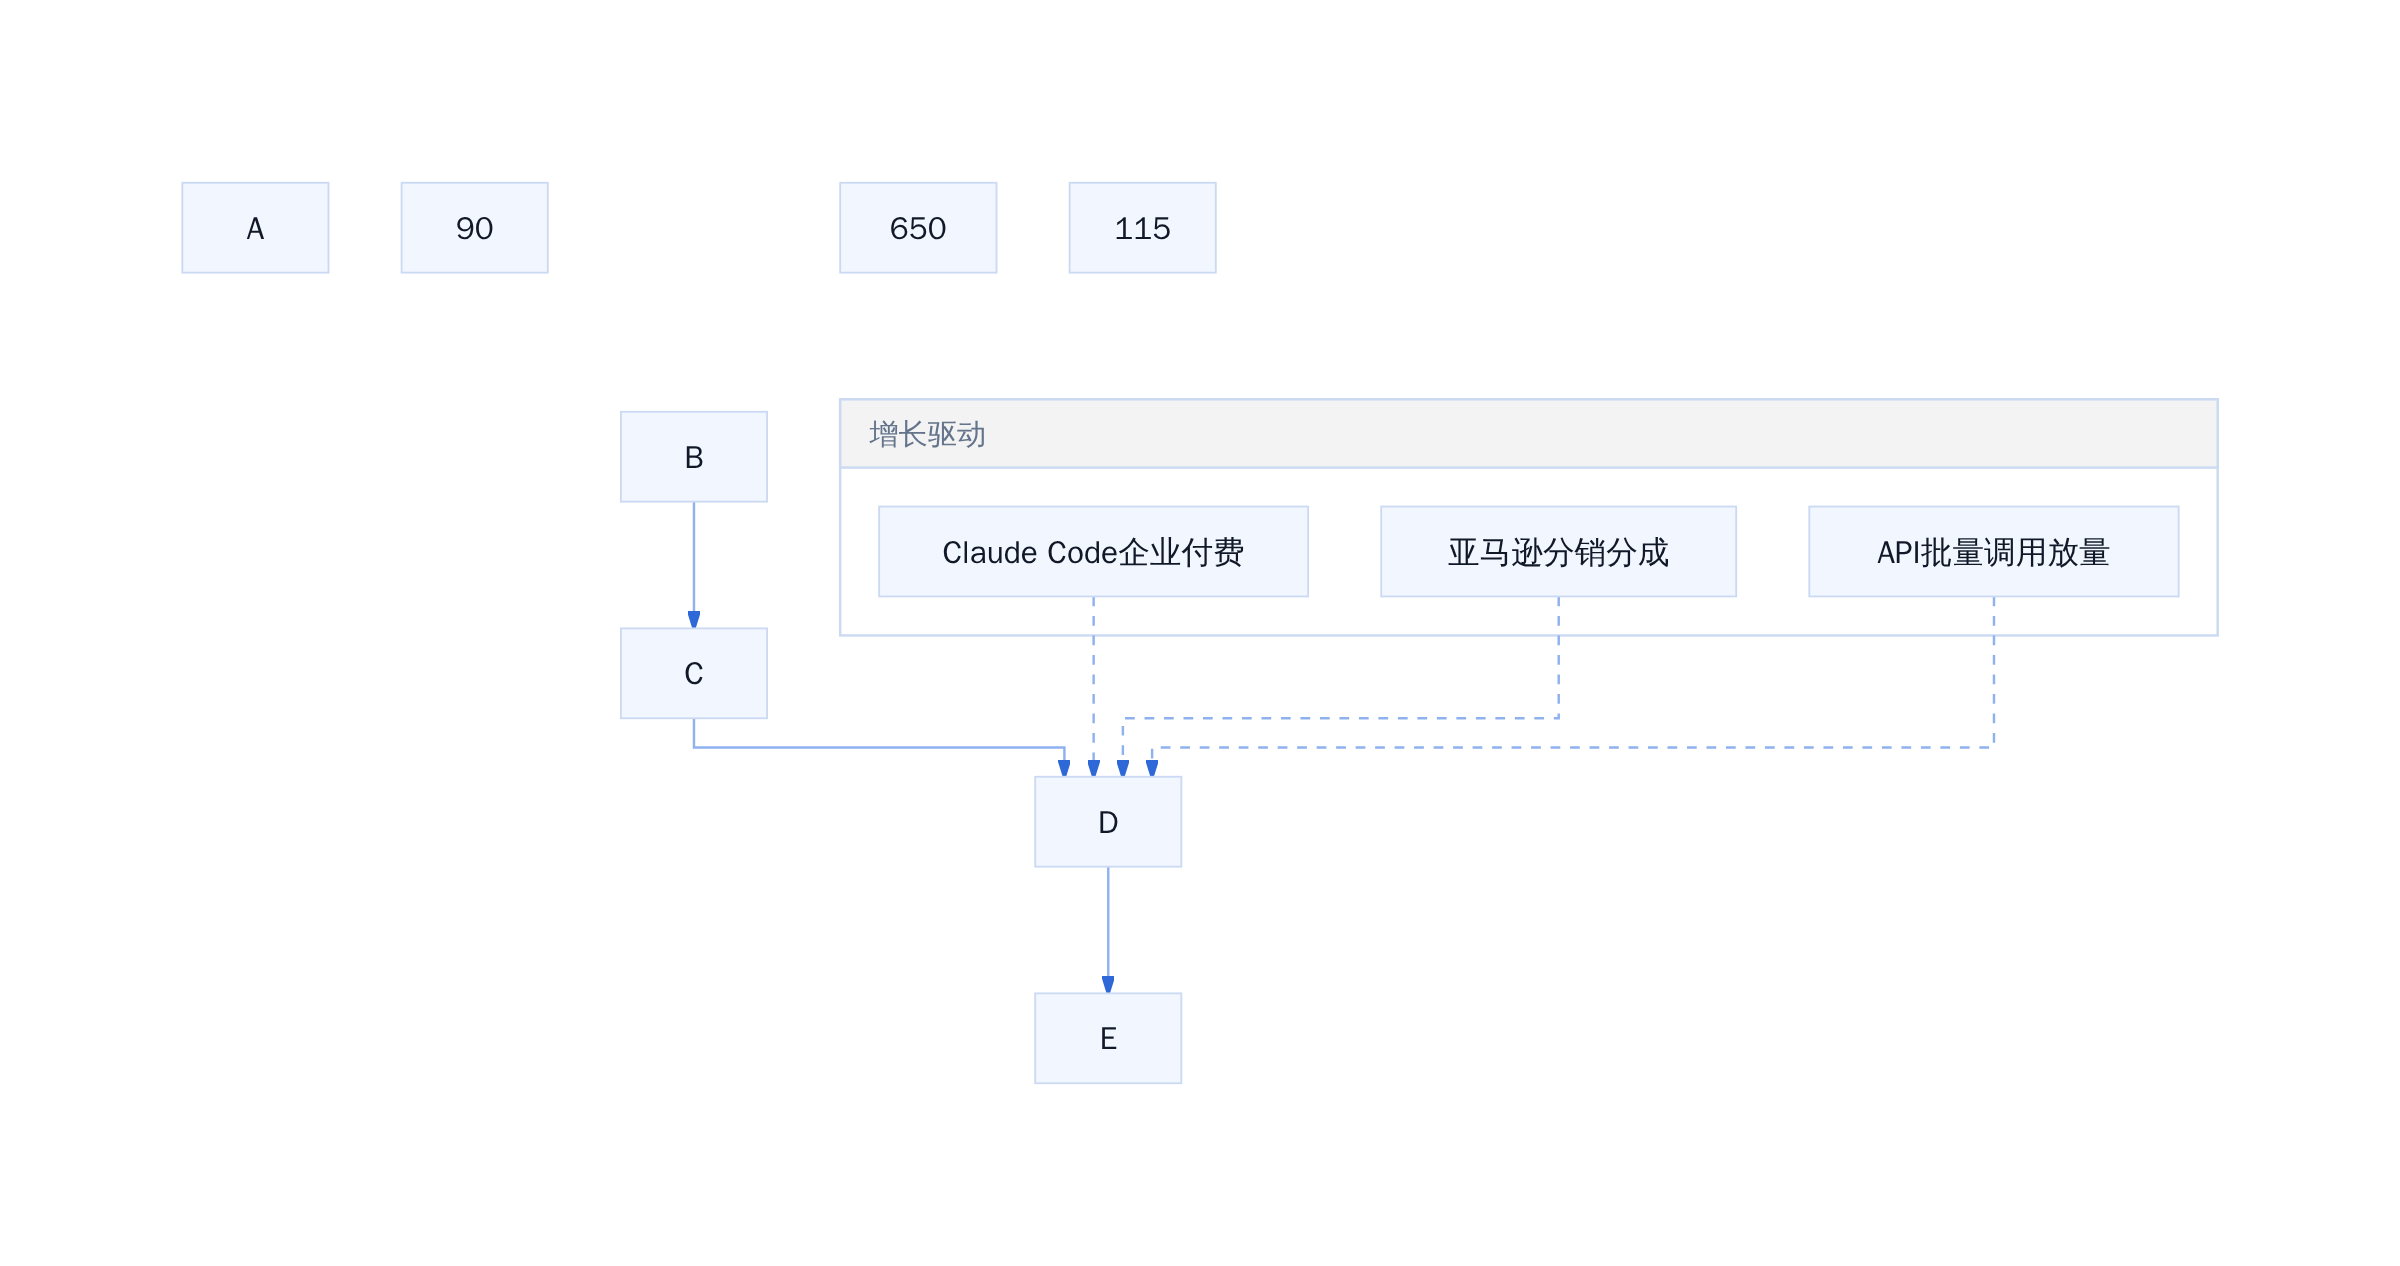
Anthropic年化营收增长轨迹
企业付费模式 vs 消费者订阅,谁更赚钱
Anthropic选择了一条与OpenAI不同的变现路径。OpenAI凭借ChatGPT在消费者市场建立了庞大用户基盘,但消费者订阅的ARPU(单用户收入)天花板明显。Anthropic则将重心放在企业客户、开发者和软件公司身上。
企业付费的逻辑在于:B端客户对AI能力的依赖更深,付费意愿更强,且合同周期更长。微软将Claude集成进Microsoft 365 Copilot就是一个典型案例——这不是单点销售,而是嵌入工作流的基础设施级合作。SemiAnalysis分析师Joey Br将这种模式描述为「更持久的收入形态」。相比之下,OpenAI的消费者入口虽然流量更大,但变现效率有待验证。
企业客户才是真金白银
不过这条路也有代价。企业客户决策周期长,售前服务成本高,且一旦Claude出现问题,企业迁移成本虽小但信任修复难。Anthropic需要在产品稳定性和企业服务能力之间保持平衡,这也是其CEO阿莫代伊呼吁放缓AI开发速度的原因之一——越快迭代,出问题的概率越高。
二、IPO冲刺:2万亿估值与纳斯达克的抉择
为何是纳斯达克而非纽交所
Anthropic已选定纳斯达克作为上市地点。这不是一个随意的选择。2026年6月,SpaceX在纳斯达克完成863亿美元IPO,创下当年纪录;7月,SK海力士通过纳斯达克募资265亿美元。纳斯达克正在承接这一轮科技巨头上市潮。
技术公司的选择逻辑很直接:纳斯达克的科技股流动性更高,机构投资者集中,且对AI这类尚未稳定盈利但增长迅猛的企业接受度更强。纽交所在传统金融和工业公司领域有优势,但对「烧钱换增长」叙事容忍度较低。Anthropic要讲的故事恰好是后者——营收增速14倍,但研发投入和算力支出同样惊人。
据《金融时报》引述知情人士披露,Anthropic最早可能在10月启动IPO。公司需要在启动投资者路演至少15天前公布财务数据,这意味着招股书披露窗口已经打开。
募资规模或超越SpaceX的历史纪录
多家媒体报道称,Anthropic的IPO估值可能达到2万亿美元甚至更高。若属实,这将是人类商业史上规模最大的IPO之一。
作为参照,SpaceX 2026年6月的863亿美元募资已是当年美国IPO市场的标杆。Anthropic的募资规模有望突破这一数字。彭博数据显示,今年美国IPO已募资1606亿美元,为2021年以来最高水平,Anthropic的参与将进一步抬高天花板。
公司还在筹备一笔150亿美元的循环信贷额度,具体用途未公开说明,但通常用于补充运营资本或为并购预留弹药。

2万亿估值,谁在买单
OpenAI暂缓上市,Anthropic为何此时加速
OpenAI的上市计划多次推迟。萨姆·奥尔特曼在不同场合对时间表的态度始终谨慎,这与公司面临的监管压力和内部治理争议有关。
Anthropic选择在此时加速,是一种策略性卡位。AI行业的IPO窗口期并不稳定——监管风向、市场情绪、竞争格局的变化都可能关闭窗口。抢先上市意味着:
- 锁定估值溢价:在投资者情绪高涨时完成融资
- 建立流动性预期:员工期权和早期投资人获得退出通道
- 抢占品牌高地:成为「首家盈利的AI独角兽」叙事的主角
相比之下,等待OpenAI的变数更大。两家公司的竞争已经从模型能力扩展到资本市场表现。

##二、IPO冲刺:2万亿估值与
三、安全与商业的张力:CEO喊减速的底层逻辑
阿莫代伊公开呼吁放缓AI发展的时间点
9月12日,阿莫代伊、奥尔特曼和马斯克三人同时发声,呼吁减缓AI模型能力提升的速度。
这个时间点耐人寻味。就在两天前,Anthropic内部研究员Jacob Coxon离职并在社交媒体发布警告,称公司对AI风险的评估过于乐观。这一事件在行业内部引发连锁反应,媒体迅速跟进报道。
阿莫代伊的公开表态,既有理念驱动,也有现实考量。
与马斯克、奥尔特曼立场趋同的深层原因
三人的立场趋同并非偶然。
马斯克长期呼吁AI监管,其背后的逻辑是防止单一公司或国家掌握决定性优势。奥尔特曼的态度此前被批评为「说一套做一套」,此次公开支持减速,是对其公众形象的修复尝试。阿莫代伊则一直将安全研究置于核心位置,Anthropic的公司使命本身就是「确保AI系统安全、可靠、有益」。
但三人呼吁减速的动机并不相同。
马斯克关注的是竞争格局和技术垄断。奥尔特曼面临的是监管压力和内部信任危机。阿莫代伊的处境最复杂——他既要维护Anthropic作为安全先行者的品牌定位,又要应对来自竞争对手的市场压力。如果Anthropic主动限制技术发展,OpenAI或谷歌是否会趁机超越?
一边加速赚钱,一边喊减速
盈利之后,为何更要强调安全边界
这里存在一个看似矛盾的逻辑。
一家刚刚证明自己能盈利的公司,为何要呼吁同行减速?从商业角度看不合理,但从战略角度看,这是Anthropic的核心定位所决定的。
Anthropic的品牌溢价来自「安全」而非「速度」。如果公司被贴上「唯快不破」的标签,其企业客户——尤其是金融、医疗、政府等高风险行业客户——会重新评估合作风险。
高毛利率(超过80%)的背后是企业客户的长期合同和信任溢价。失去「安全」这张牌,Anthropic的定价权将大幅下降。
此外,监管压力正在上升。美国国会、欧盟都在推进AI立法。提前树立「负责任的AI公司」形象,有助于在规则制定阶段占据有利位置。
盈利不是终点,而是下一场竞价的起点;安全不是刹车,而是为了跑得更稳的底气。当一家AI公司用算力的效率换来了安全的空间,它的估值逻辑就已经改变了。
这种估值逻辑的转变正在发生。传统科技股的估值依赖收入增速和用户规模,而Anthropic正在构建一种新的叙事:安全能力本身就是一种可定价的产品属性。这解释了其毛利率为何能维持在80%以上——企业客户愿意为「低风险」支付溢价。
这也解释了为何阿莫代伊的「减速」呼吁不能被视为单纯的理念表达。它是品牌护城河的维护动作,是定价权的来源,是区别于竞争对手的核心标识。
Anthropic踩下的不是刹车,而是一个战略性的减速带。它想让市场看到:在AI这场长跑中,活到最后的人不是跑得最快的,而是知道什么时候该减速的。
##三、安全与商业的张力:CEO
四、可持续性质疑:盈利能否持续验证
财务数据的光鲜,并不等于商业模式的铁证。连续两个季度调整后营业利润转正,这个数字本身值得解读。
调整前利润与真正现金流的差距
「调整后营业利润」这个口径,剔除了股权激励、无形资产摊销等非现金成本。也就是说,账面利润为正,不代表公司手里的现金真的多了。
更值得追问的是另一个数字:运营利润(Operating Profit)。后者扣除了研发、销售、管理三大费用科目。截至2026年7月的彭博社数据,Anthropic年化营收已达650亿美元,但运营利润的具体数值尚未公开披露。
[[-reaction:money-red-envelope|caption=账面利润≠现金收入]]
这种口径差异在科技行业并不罕见。SaaS公司的调整后利润通常比运营利润高出30%至50%,区别主要来自股权激励费用——对于一家成立五年、核心团队成员普遍持有大量期权的公司来说,这笔数字不会小。
投资人需要看清的不是调整后利润的数字本身,而是这个数字与真实自由现金流的折损比例。目前这个比例尚未有权威渠道披露。
分销分成与训练成本尚未扣除的毛利率
据《金融时报》引述知情人士数据,在扣除与亚马逊等分销伙伴的收入分成及模型训练成本之前,Anthropic第三季度的毛利率已超过80%。这个数字看似惊人,但有一个关键前提尚未说清。
Amazon Bedrock分成。 Anthropic通过AWS云市场向企业客户提供Claude API服务,分成比例通常介于15%至25%之间,具体取决于协议条款与规模。这意味着80%毛利率中的相当一部分将被亚马逊切走。
模型训练成本。 前沿模型的每一次迭代都伴随大量算力消耗。Grok-3、Claude Opus等顶级模型的训练成本动辄数千万美元,且随着模型能力提升,边际成本呈递增趋势。这部分支出目前未从毛利率计算中扣除。
[[-reaction:programmer-core|caption=毛利润好看,真钱另算]]
一个更完整的全成本毛利率估算,需要考虑上述两项扣除后的实际数字。业内常见做法是将分销分成和训练成本分别按收入规模的15%至25%和5%至10%进行粗估,这样调整后毛利率可能落在55%至70%区间。这仍然可观,但与「超过80%」的原始口径已有显著差距。
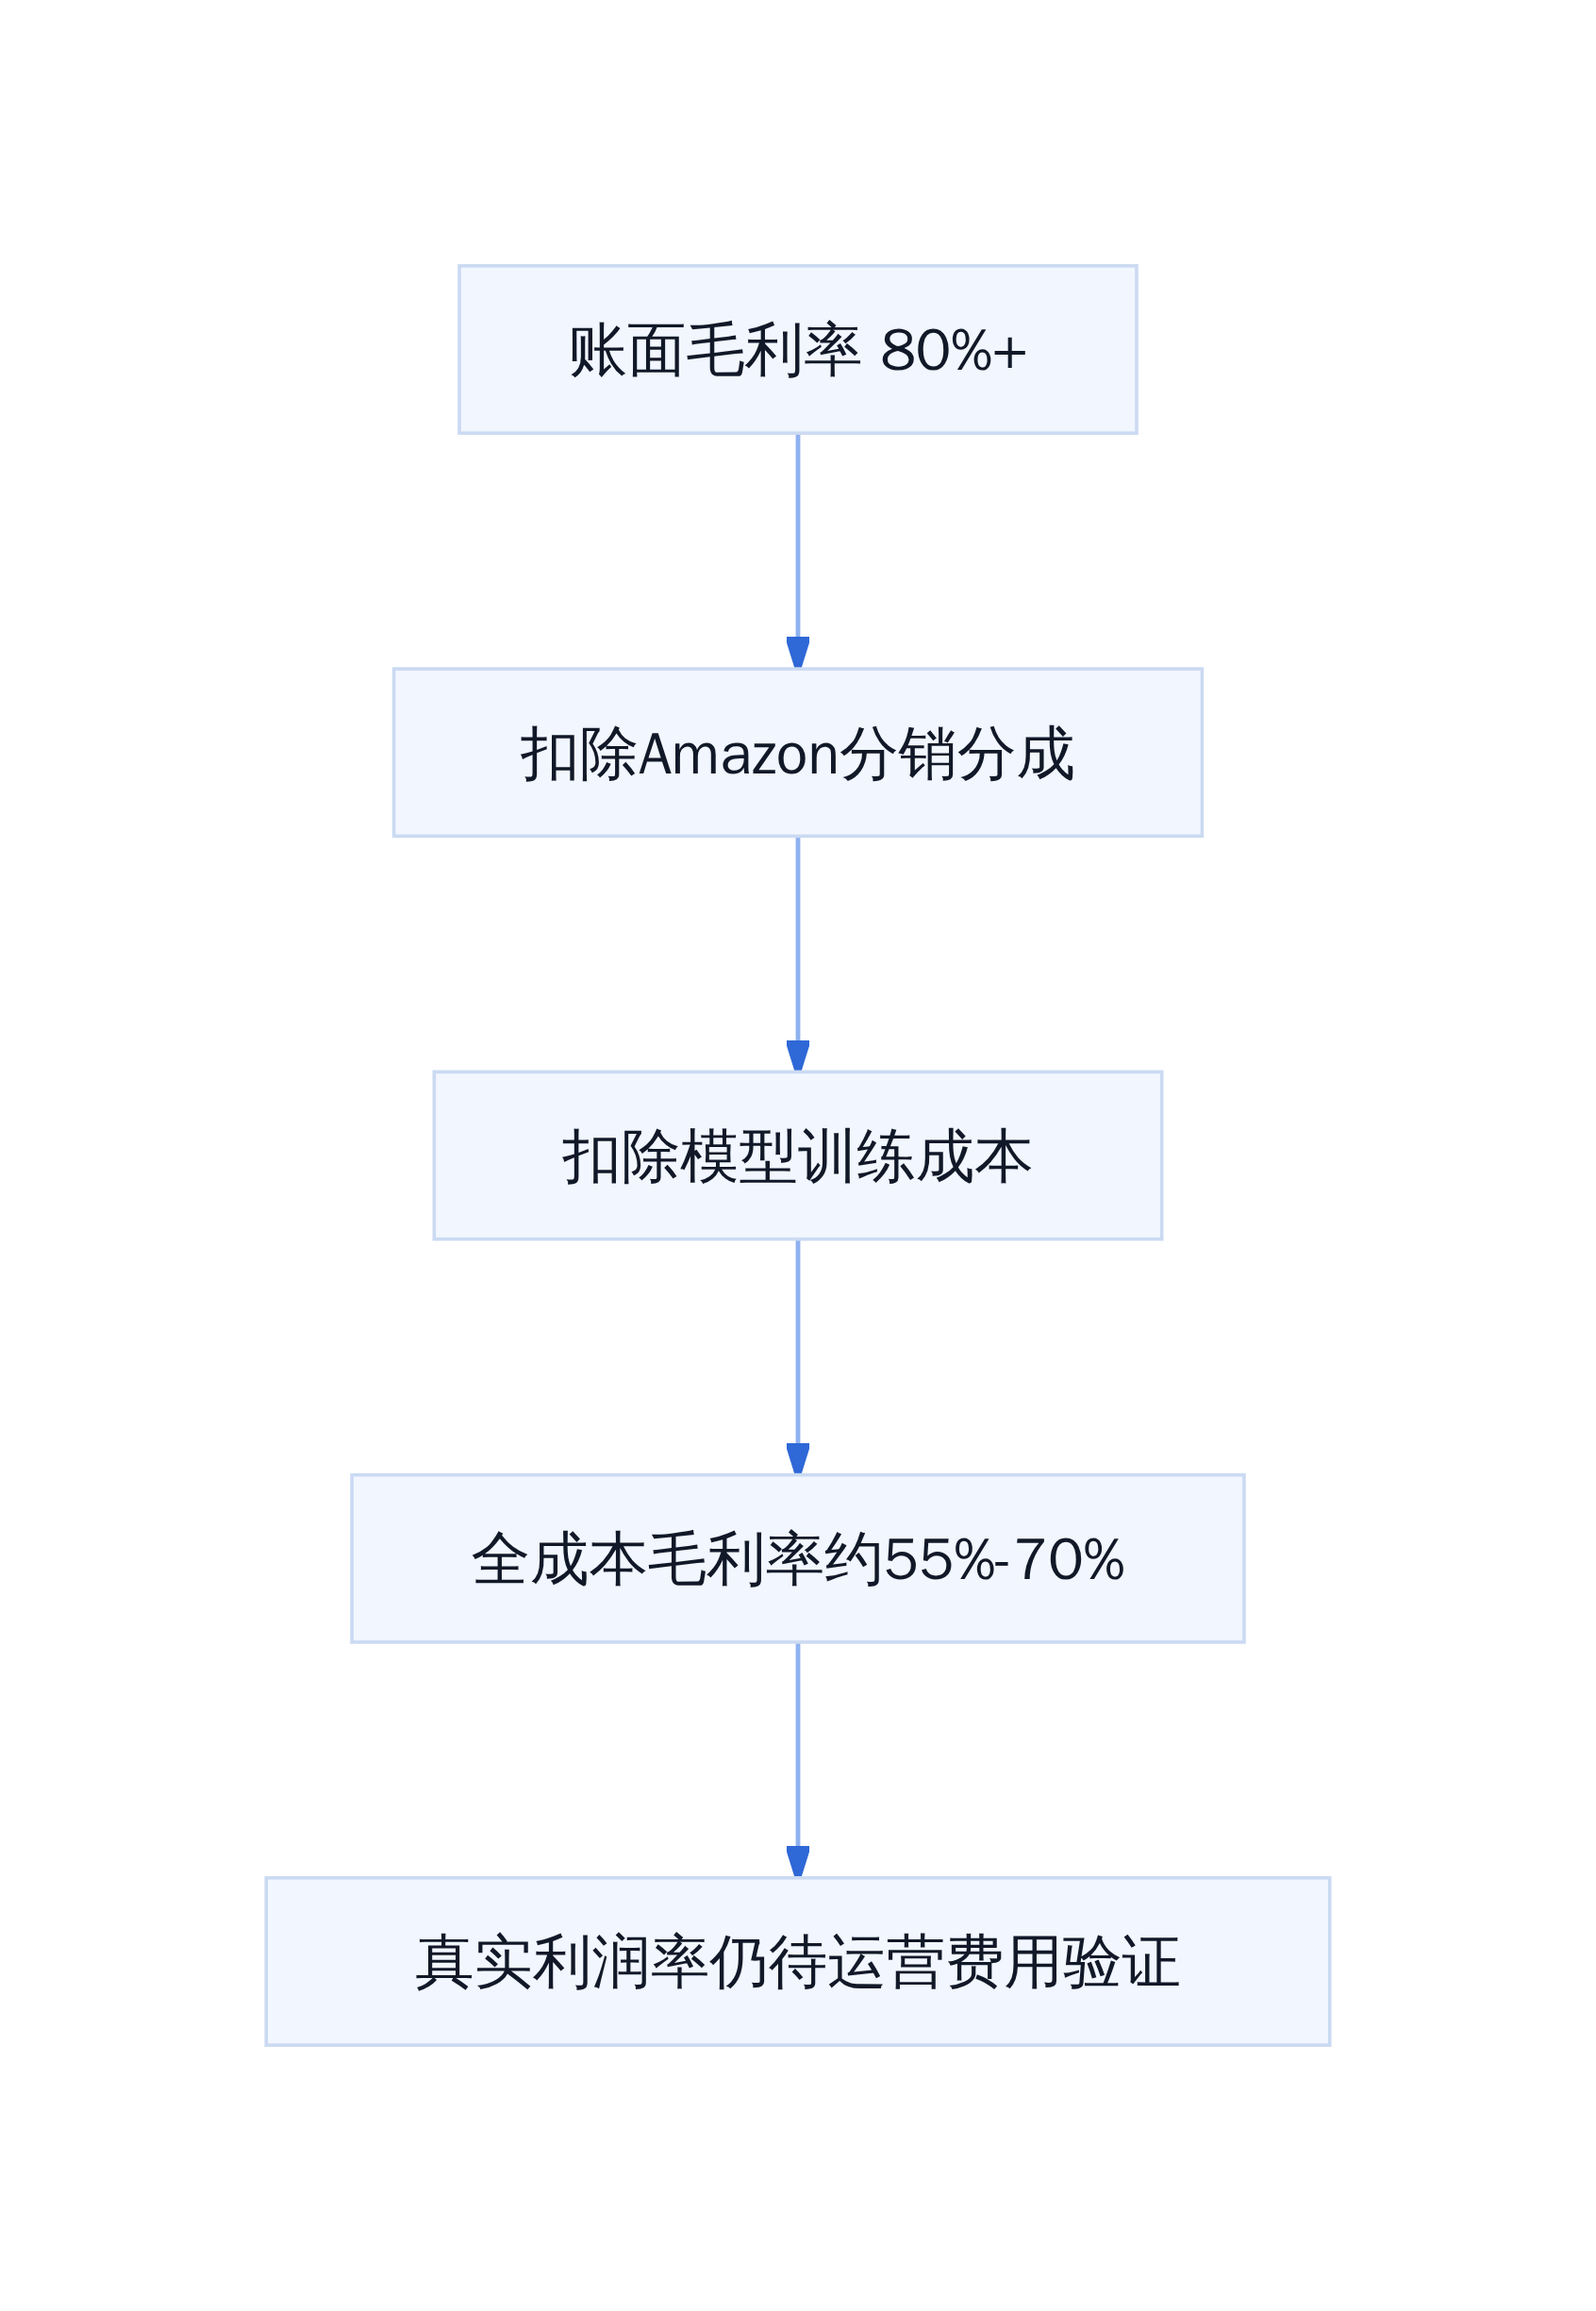
Anthropic毛利率三层拆解
企业客户付费意愿的稳定性风险
Anthropic营收快速增长的一个核心驱动力,是企业客户的批量采购。
Claude Code的年收入已达25亿美元运行率(run-rate),这个数字背后是一家家企业的决策。但企业付费意愿具有明显的周期性特征:它依赖IT预算周期、组织架构调整和业务优先级变化。
几个需要关注的具体风险点:
OpenAI的定价反击。 OpenAI的GPT-4o系列在企业市场的定价策略持续激进,每月50美元的ChatGPT Plus与Claude Pro的同级产品直接竞争。当消费者订阅价格被拉低,企业版的溢价空间也会承压。
Amazon自身的AI投入。 Amazon同时运营Bedrock平台和自研Titan模型,Anthropic的客户同时也是Amazon的云服务客户。这种竞合关系可能导致分销分成条款在未来重新谈判。
经济下行期的预算收缩。 2024年至2025年全球科技行业经历了招聘冻结和预算削减。AI相关支出作为「新兴技术投入」,在经济周期下行时往往首当其冲被削减。
[[-reaction:overtime-bricks|caption=钱赚到了,但要看看能持续多久]]
Stripe曾引用Anthropic内部财务团队的数据称,Data Pipeline工具使月末对账提前了六天,提升了数据完整性——这是企业付费场景中对可靠性的真实需求。但这种可靠性叙事,能否在更多客户身上重复验证,才是商业模式可持续性的关键。
盈利不是终点,而是下一场竞价的起点;安全不是刹车,而是为了跑得更稳的底气。当一家AI公司用算力的效率换来了安全的空间,它的估值逻辑就已经改变了。2万亿美元估值的兑现,不仅取决于下一个季度的财报数字,更取决于企业客户会不会在价格战中持续买单。
##四、可持续性质疑:盈利能否持
五、行业拐点:AI公司终于能证明商业模式
AI行业过去两年的主旋律是「烧钱换能力」。数百亿美元砸进GPU集群、数据中心和人才争夺战,但盈利案例屈指可数。Anthropic连续两个季度的调整后营业利润转正,至少在财务层面打破了「越发展越烧钱」的叙事闭环。
烧钱时代画上句号?
巨额GPU采购与数据中心投入的回报周期
这笔账需要算清楚。据SemiAnalysis分析师Joey Bruckhart披露的数据,Anthropic在扣除向亚马逊等分销伙伴支付的收入分成以及模型训练成本之前,毛利率超过80%。这个数字有两个关键前提:一是分成尚未扣减,二是训练成本尚未扣减。
真实的现金流利润率会低于这个水平。按照业内常见做法,云分销模式(如通过AWS Marketplace销售Claude API)通常需要向渠道方支付15%至30%的分成,而大规模推理成本随着用户增长呈非线性上升。当训练成本和分成全额计入后,毛利率大概率会回落至50%至60%区间——这仍然是一个健康的数字,但与80%的呈现口径存在显著差距。
更重要的是回报周期的问题。Anthropic在2025年完成了多轮融资,累计融资规模超过100亿美元,其中相当比例用于购买H100/H200 GPU和建设推理基础设施。这些资本性支出的折旧周期通常在3到5年。如果未来12个月的企业ARPU能够维持在当前水平,那么初始投入的ROI将在2027年下半年逐步转正;反之,如果竞争对手通过价格战压低API单价,折旧负担就会吞噬利润空间。
开源模型与闭源模型的变现路径差异
OpenAI和Google走的是消费者订阅+API的双轮驱动,Claude Code的订阅收入在2026年第一季度实现了四倍增长,Anthropic内部年化收入已达25亿美元。这是一个值得注意的信号:开发者工具正在成为利润贡献的重要来源,而且这类收入的毛利率通常高于通用API调用——因为产品化程度更高,边际成本更低。
相比之下,开源模型(如Meta的Llama系列)的变现逻辑完全不同。开源的核心价值在于生态锁定:通过免费分发建立标准,再通过企业支持服务、托管云和配套工具收费。这条路的前提是模型能力达到行业标杆水平,否则生态难以形成。
Anthropic选择了第三条路——闭源为主、有限开放。Claude的API保持闭源,但通过Claude Code、Claude in Microsoft 365等产品形态间接覆盖了开发者和企业用户。这种策略的 advantage 在于定价权:闭源意味着没有直接的价格参照系,企业客户在对比时只能依赖能力感知而非参数对标。
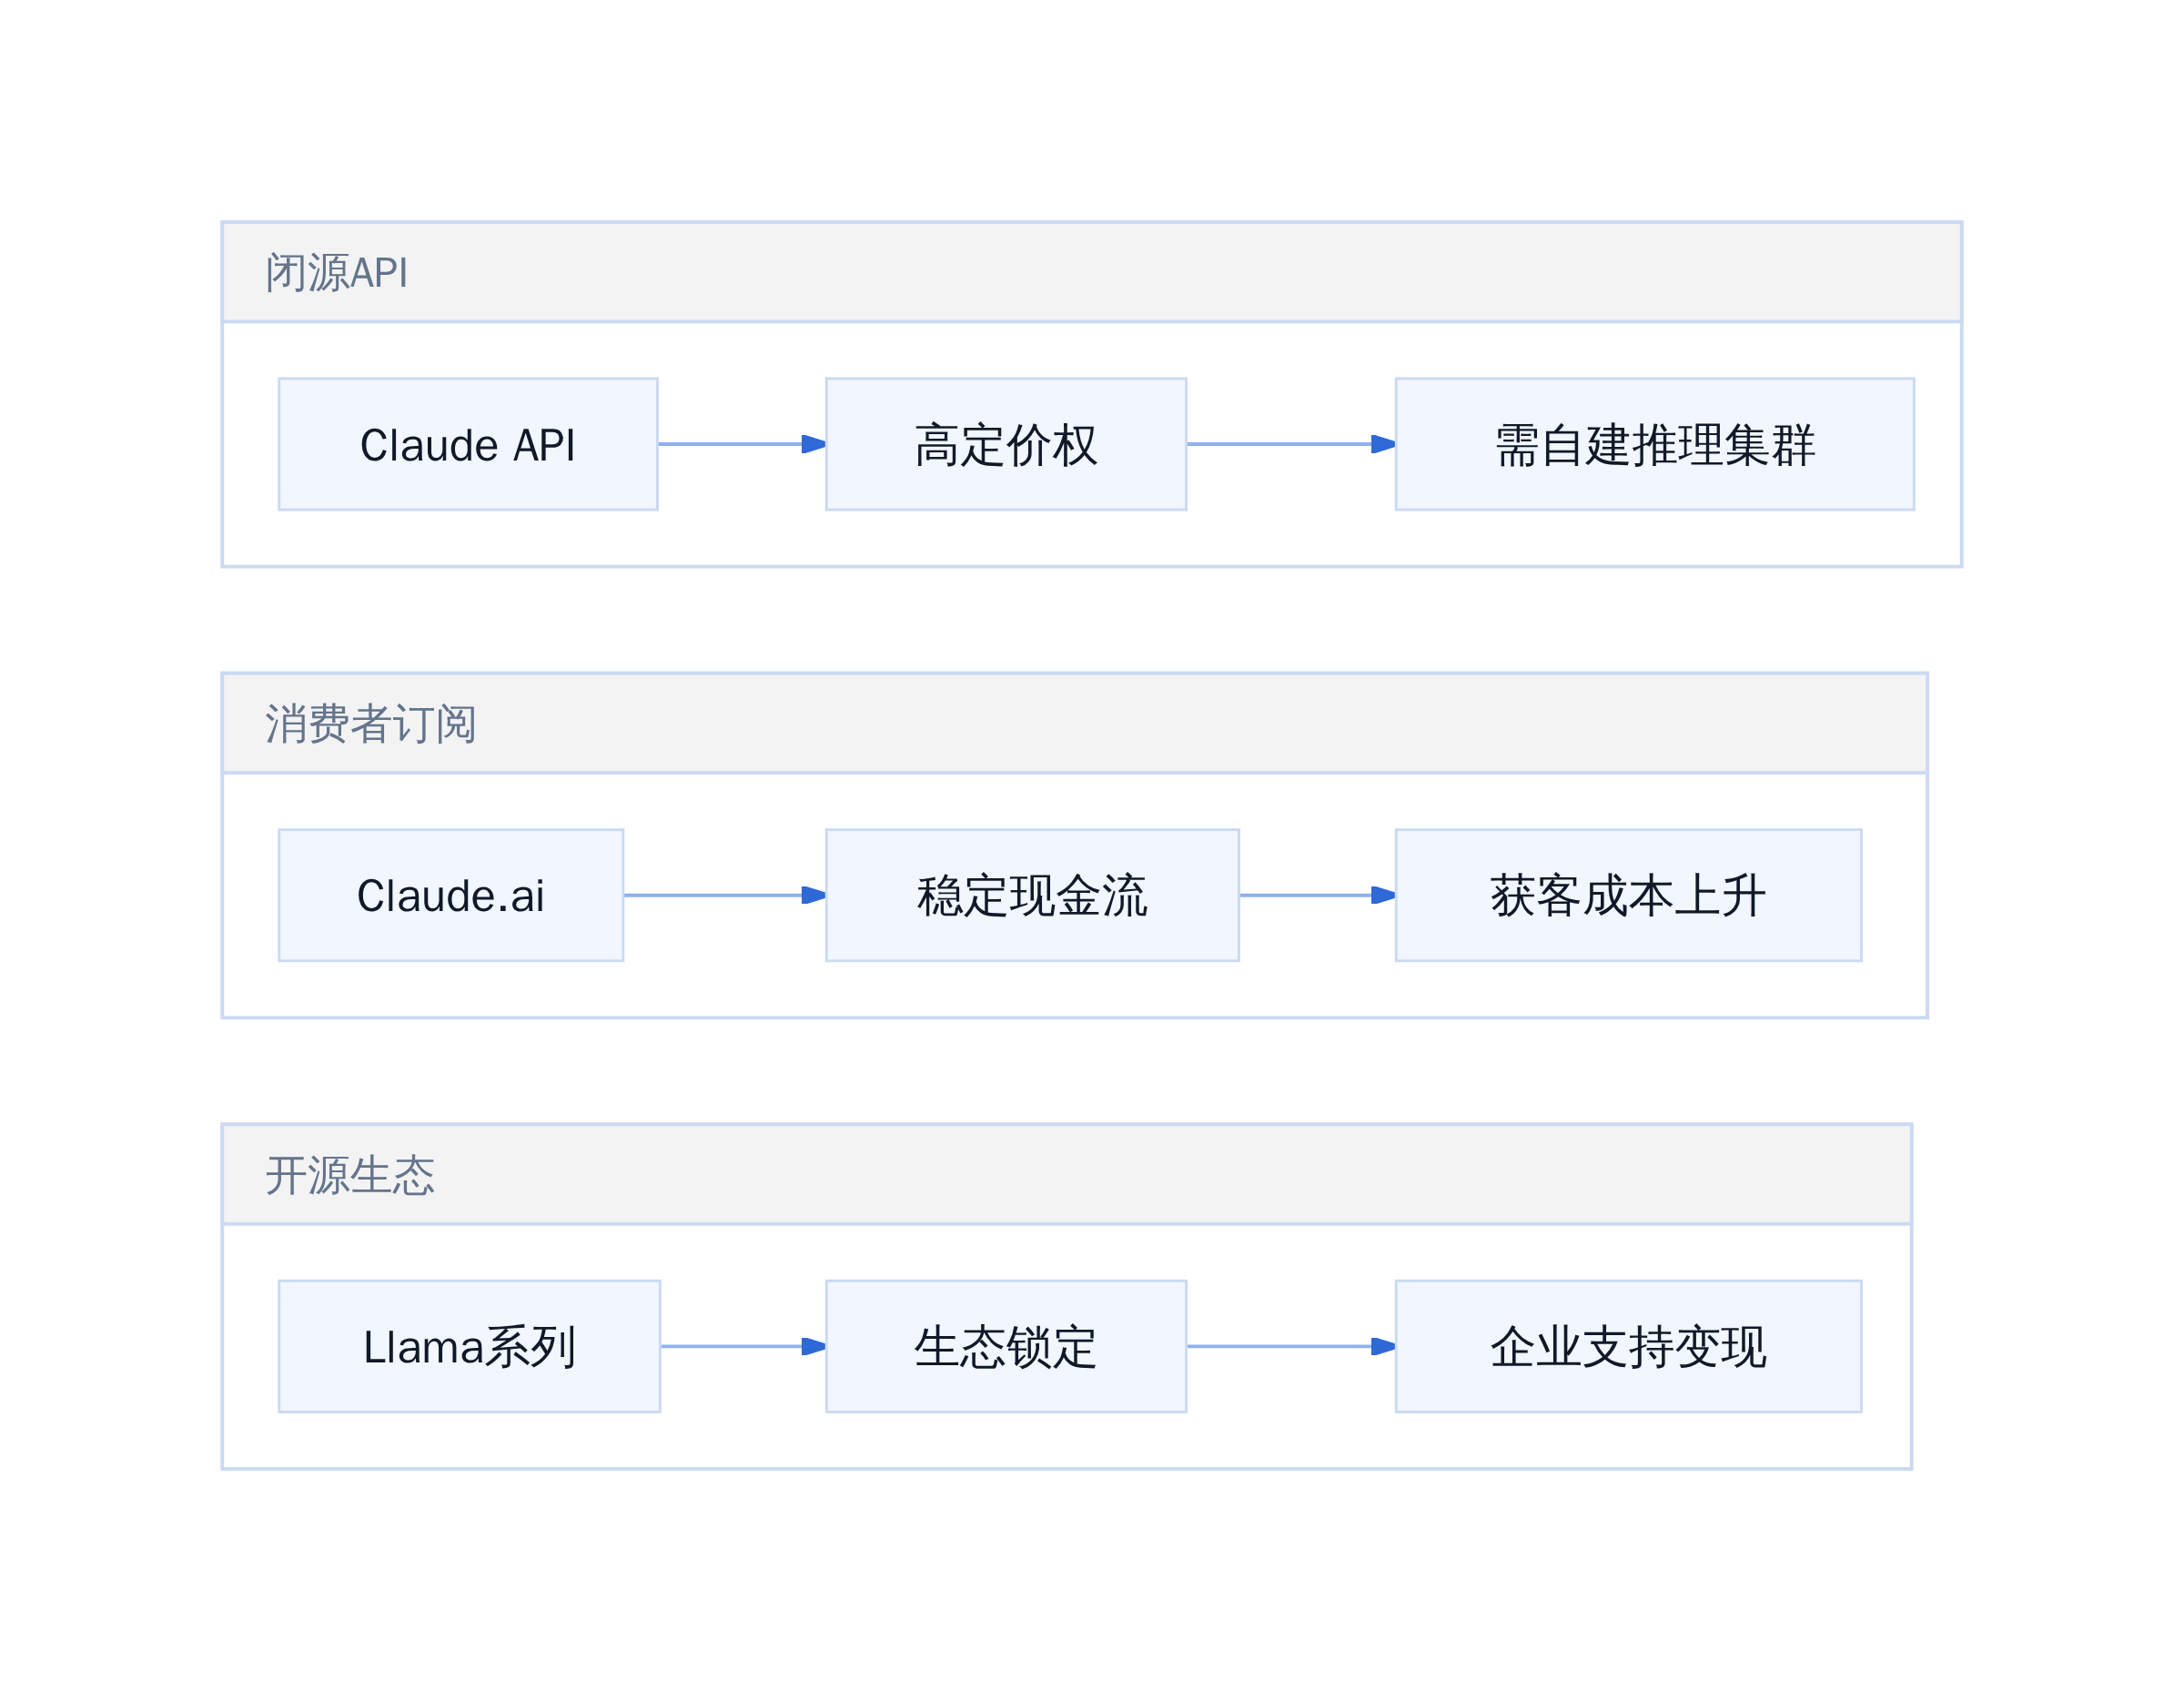
三种AI商业模式对比
Anthropic的先发优势能否守住
坦白讲,先发优势在AI领域是最难锁定的护城河。模型能力的差距通常在3到6个月内被追赶,真正的壁垒来自三个方面:数据飞轮的规模、企业客户的切换成本、以及产品嵌入的深度。
Anthropic目前在数据飞轮上的积累不如OpenAI——后者凭借ChatGPT获得了数十亿级日活用户的使用数据。但在企业客户渗透方面,Anthropic有独特的优势:与亚马逊的战略合作使其Claude API通过AWS直接触达企业用户,Microsoft 365的整合则让Claude嵌入办公场景。这种B端优先的策略避开了与OpenAI在消费端的正面竞争,但也意味着市场天花板相对较低。

先看财报,再看故事
##五、行业拐点:AI公司终于能
六、结语:从烧钱到赚钱,只是第一步
盈利不是终点,而是下一场竞价的起点。安全不是刹车,而是为了跑得更稳的底气。当一家AI公司用算力的效率换来了安全的空间,它的估值逻辑就已经改变了。
对Anthropic来说,真正的问题不在于「能否盈利」,而在于「盈利的质量」。当前调整后营业利润剔除股权激励等一次性成本,毛利率未扣减分销分成和训练成本——这些都是可以改进的会计口径。真正需要回答的问题是:下一个12个月,在扣除所有成本之后,自由现金流能否为正?
如果在纳斯达克以2万亿美元估值上市,市场将以极高的预期审视每一个季度。收入增速放缓0.1个百分点、毛利率下降2个百分点,都可能引发估值重估。与此同时,阿莫代伊呼吁放缓AI发展速度的言论,既是安全立场的表达,也在客观上为竞争对手争取了追赶时间。
对投资者而言,现在的决策框架应该是:认可Anthropic已证明商业模式的可行性,但把连续盈利视为起点而非终点。观察三个指标——扣除分成后的真实毛利率、企业客户续约率和Claude Code的订阅增长——比关注营收增速更有意义。
盈利证明了AI可以赚钱,但如何持续赚钱、以及如何在不牺牲安全底线的前提下保持增长,才是这家2万亿美元公司接下来要回答的真正问题。
参考文献
[1] 外媒:Anthropic告知投资者其有望连续两个季度实现盈利 - 科技- 环球网. https://tech.huanqiu.com/article/4TCqsnYO5XH [2] 连续两季度盈利,Anthropic证明AI能赚钱了?_新浪财经_新浪网. https://finance.sina.com.cn/roll/2026-09-14/doc-iniruxuw4066449.shtml [3] 连续两季度盈利,Anthropic证明AI能赚钱了?|总营收|anthropic_网易订阅. https://www.163.com/dy/article/L6QEJFS7051481US.html [4] Anthropic最快10月登陆纳斯达克!公司有望连续第二个季度实现盈利_腾讯新闻. https://news.qq.com/rain/a/20260914A0648M00 [5] Anthropic连续两季度盈利营收增14倍 CEO呼吁AI减速影响IPO估值_凤凰网. https://i.ifeng.com/c/8wPadD19tHY [6] Anthropic最快10月登陆纳斯达克!公司有望连续第二个季度实现盈利_新浪财经_新浪网. https://finance.sina.com.cn/roll/2026-09-14/doc-iniruhwy9583563.shtml [7] Anthropic告知投資者公司將連續第二季錄得盈利. https://hk.finance.yahoo.com/news/anthropic%E5%91%8A%E7%9F%A5%E6%8A%95%E8%B3%87%E8%80%85%E5%85%AC%E5%8F%B8%E5%B0%87%E9%80%A3%E7%BA%8C%E7%AC%AC%E4%BA%8C%E5%AD%A3%E9%8C%84%E5%BE%97%E7%9B%88%E5%88%A9-012602149.html [8] 【IPO在即,Anthropic连续两季度盈利】Anthropic连续两季度实现调整后营业利润转正,Q2营收同比激增14倍至115亿美元,年化营收已达650亿美元,毛利率超80%。公司已选定纳斯达克上市,估值或高达2万亿美元。但戏剧性的是,CEO在上市前夕罕见呼吁放缓AI发展。分析认为,如..._搜狐网. https://m.sohu.com/a/1075936927_130887?scm=10001.325_13-325_13.0.0-0-0-0-0.5_1334