GamersNexus撰文指出,Micron、Samsung、SK Hynix等内存厂商正以3-5年长期协议(LTA)把50%-70%产能分配给最大的5-16家客户,试图消除行业原有的周期性低价。
一根内存条为什么从800涨到2000
消费级RAM和SSD的价格走势,用数字说话
Counterpoint Research的数据显示,64GB RDIMM内存从2025年Q3的255美元暴涨至Q4的450美元,预计2026年3月进一步攀升至700美元——一个季度涨幅接近75%。TrendForce报告指出,2026年Q1整体通用DRAM合约价格季增55-60%,SSD至少涨40%。
内存条价格曲线比我GPU的显存还烫
DDR5 32GB电竞内存已在部分电商平台突破万元大关,而DDR4因大厂停产导致供应收缩,价格也同步上移。2018年的历史高点已被超越。
你感觉涨价了,数据告诉你涨了多少
DIY装机的痛感最直接。过去一套16GB DDR5内存约800-1000元,现在主流品牌的同规格产品普遍在2000元以上,部分高频型号突破2500元。SSD方面,1TB NVMe从年前的300-400元区间涨至600-800元,涨幅约一倍。笔记本OEM厂商已经无法完全内部消化,终端价格上调只是时间问题。
更狠的是,存储厂商现在不需要再等季度末砍价了。五年合约一签,消费者市场的议价能力被结构性削弱。
你买的内存条,可能早在三年前就有人预订了
存储厂商把产能锁给了谁
三家巨头:三星、SK海力士、美光
全球DRAM和NAND闪存市场几乎被这三家垄断。三星的体量最大,产品线覆盖DRAM、NAND和HBM,2026年9月韩国媒体 Sedaily 报道其已通过LTA锁定约70%的内存产能至2031年。SK海力士在HBM领域建立了明显壁垒,是英伟达GPU的 primary HBM供应商。美光相对体量较小,但同样深度绑定云厂商。
产能早被提前瓜分完了
这种集中度意味着三家厂商的任何产能分配决策,直接影响全球存储供应链的走向。过去行业周期性波动时,厂商会灵活调节供给以维持价格;现在他们选择用长期协议主动放弃这种灵活性。
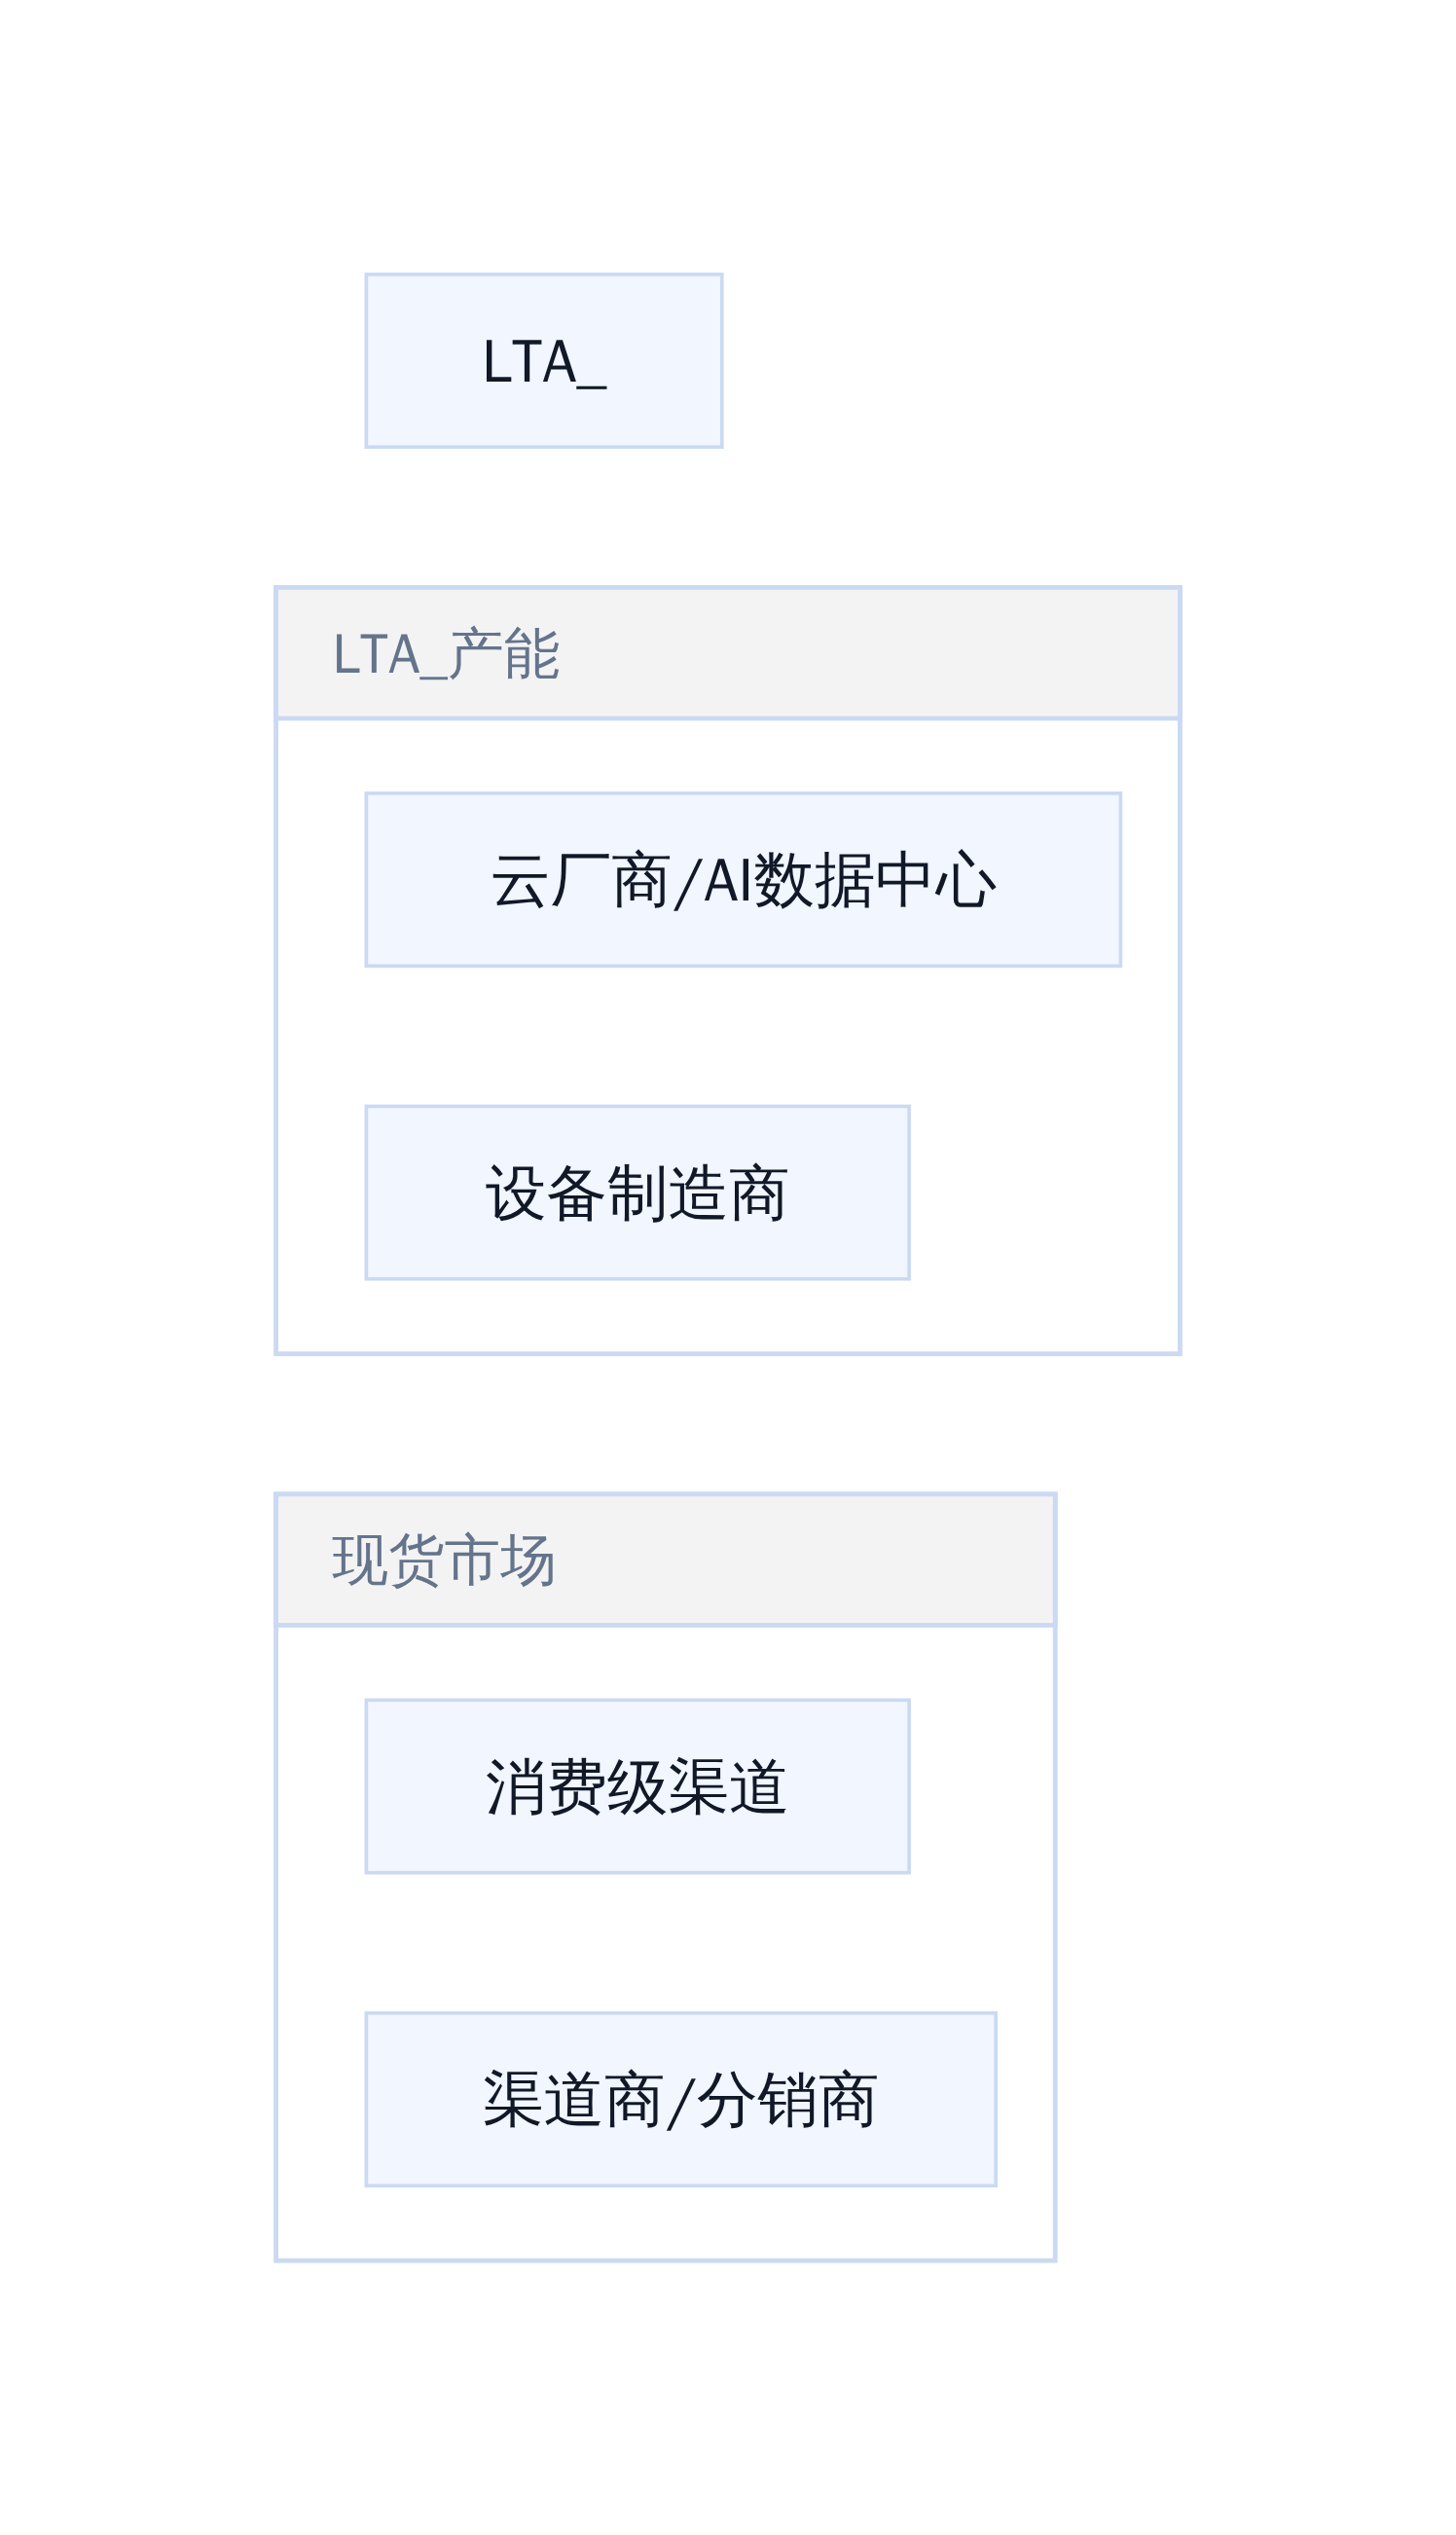
长期协议(LTA)到底是什么模式
长期协议的核心逻辑很简单:厂商与客户约定在未来若干年内按固定数量、固定价格(或价格公式)供货,客户提前支付定金或承诺最低采购量。
这种模式对厂商的好处显而易见——锁定收入、降低需求波动风险、便于规划资本支出。对客户的价值在于获得供应优先权和价格确定性。
长期协议vs现货市场双轨制
TrendForce 2026年1月的数据给出了最直观的对比:2026年第一季度DRAM合约价格预计季增55%-60%,而HBM现货价格是LTA价格的5倍。这个价差本身就是厂商维持双轨制的利润来源。
云厂商和AI数据中心凭什么拿到优先权
优先权的来源不是道德,是议价能力。
云厂商和AI数据中心采购的是EB级别的存储需求,单笔订单金额动辄数亿美元。对于存储厂商来说,这类客户的稳定性远超消费级市场——消费级需求随PC换机周期波动,而云厂商的AI训练集群是持续运转的。
西部数据、希捷、闪迪的高管在2026年财报电话会议中确认,企业级SSD的长期协议签约周期已从1-3年延长至3-5年,部分合约延伸至2031年甚至更久。闪迪CFO路易斯·维索索的原话是:"协议贴合客户需求,也为我们锁定了稳定的需求。"
这种确定性在资本开支巨大的半导体行业等同于硬通货。存储厂商愿意让利给这些客户,本质上是在用短期价格换长期现金流的可预测性。
Counterpoint Research 2026年1月的报告指出,当前DRAM供应商议价能力已达到历史最高水平,64GB RDIMM内存价格从2025年Q3的255美元涨至Q4的450美元,并预计在2026年3月进一步攀升至700美元。这不是供需紧张的临时反应,而是厂商主动选择的市场策略。
更狠的是,每年能省下一个亿的客户,自然比只买一根内存条的用户更有发言权。
消费级市场不是没有需求,只是没有议价能力。当厂商把大部分产能以LTA锁死,剩下的现货产能就成了真正的稀缺品——谁出价高谁拿到,而消费者恰好是现货市场上出价最高的一批人,因为没有合同保护,只能接受即时报价。
数据来源:GamersNexus "Memory Companies Have Destroyed the Consumer Market";Sedaily 2026年9月报道;Counterpoint Research 2026年1月报告;TrendForce 2026年Q1存储价格预测;西部数据/希捷财报电话会议记录。

这产能不是我该操心的
这种转变的核心在于定价机制的转换。传统存储市场遵循周期波动逻辑:供过于求时降价促销,供不应求时涨价回血,整个行业在「亏本扩产—产能过剩—涨价回血—再扩产」的循环里打转。过去十年,这个规律一直成立,消费者也能在低谷期淘到便宜货。
但现在游戏规则变了。云厂商和AI数据中心需要的不只是便宜的存储,而是可预期的稳定供应。你没法让一家训练大模型的公司在现货市场上一根一根内存条地买,更没法接受季度报价突然翻倍的波动。长期协议的本质是用价格确定性换取供应确定性,这对甲方来说价值远超单价本身。
定价权转移:从现货市场到合同市场
长期协议的定价结构通常采用「基础价+浮动调整」的混合模式。三星、美光和SK海力士与客户的合同往往规定一个季度基础价格,同时保留根据供需变化调整的条款。这意味着即使现货市场价格暴涨,长期协议客户也能锁定相对稳定的成本。
西部数据和希捷的财报会议中已经明确提到,五年期的LTA正在成为大客户谈判的标准选项。希捷首席执行官威廉·莫斯利透露,公司与主流云厂商签订的艾字节级供货协议已经覆盖了近线产能到2027年的需求。闪迪CFO路易斯·维索索也确认,目前最长合约已达五年。
更狠的是,这些协议的价格通常远低于同期现货市场价。韩国媒体SEDaily报道,HBM的现货价格最高可达长期协议价的五倍。对于消费者来说,这意味着同等规格的内存条,大厂拿到的价格可能只有零售价的三分之一到一半。
我们就是那被磨的砖
消费级DRAM和NAND的供应优先级
当50%-70%的产能被长期协议锁定后,剩余的市场供应量自然萎缩。但问题不止于此,消费级产品在整个供应链中的优先级也被系统性降低。
存储厂商在面对产能紧张时,会优先保障长期协议客户的交付。这些客户通常占据厂商数百亿营收的盘子,而DIY市场或OEM笔电订单单笔金额相对有限。在产能分配上,厂商的选择很直接:先满足签了三到五年合同的客户,剩下的一点余量再留给现货市场。
Counterpoint Research的分析显示,64GB RDIMM企业级内存的价格已经从2025年三季度的255美元飙升至四季度的450美元,并预计2026年3月进一步攀升至700美元。而TrendForce的报告指出,2026年第一季度一般型DRAM合约价格季增55%-60%,SSD至少涨40%。消费级市场不仅要面对更少的供应量,还要承受更高的价格。
一个被忽视的趋势:产能结构性倾斜
这不是bug,是架构设计
真正值得关注的不是涨价本身,而是产能分配的结构性变化。过去,存储厂商的产能分配相对灵活,会根据市场需求动态调整。现在,大量产能通过长期协议被提前锁定,留给自由市场的份额正在被持续压缩。
这种倾斜对消费者的影响是双重的:一方面,你买到的存储产品价格更高;另一方面,厂商没有动力为消费市场扩大产能,因为现有产能已经通过LTA被提前消化了。
三星更是据报锁定了约70%的内存产能至2031年。当产能被提前锁定到五年之后,消费者面对的不只是一个涨价周期,而是一个结构性短缺的市场。厂商没有扩产的激励,因为你已经签了合同,不需要为了抢市场而扩产。
存储厂商不再跟你玩季度博弈了,三年合同一签,消费者直接出局。AI数据中心拿走了产能,消费者负责接受涨价——这是当前存储市场最残酷的真相。
存储涨价会持续多久
三星锁定产能到2031年的信号意义
三星将约 70% 的内存产能以长期供应协议锁定至 2031 年,这个时间跨度释放了一个明确的信号:存储厂商不再把剩余产能留给现货市场博弈。 过去,DRAM 行业有明显的周期——景气时扩产、萧条时减产,消费者总能在低谷期捡漏。但现在,三星用一份六年合同把自己和主要客户的利益绑在一起。这意味着什么?即便消费级市场需求下滑,这部分产能也不会转投消费者市场。合同锁定的部分先满足,剩下的才是现货。 更狠的是,HBM 现货价格最高可达长期协议价的五倍。厂商不是在牺牲利润做慈善,而是在用消费者看不见的合同,换一个更高利润的锚。
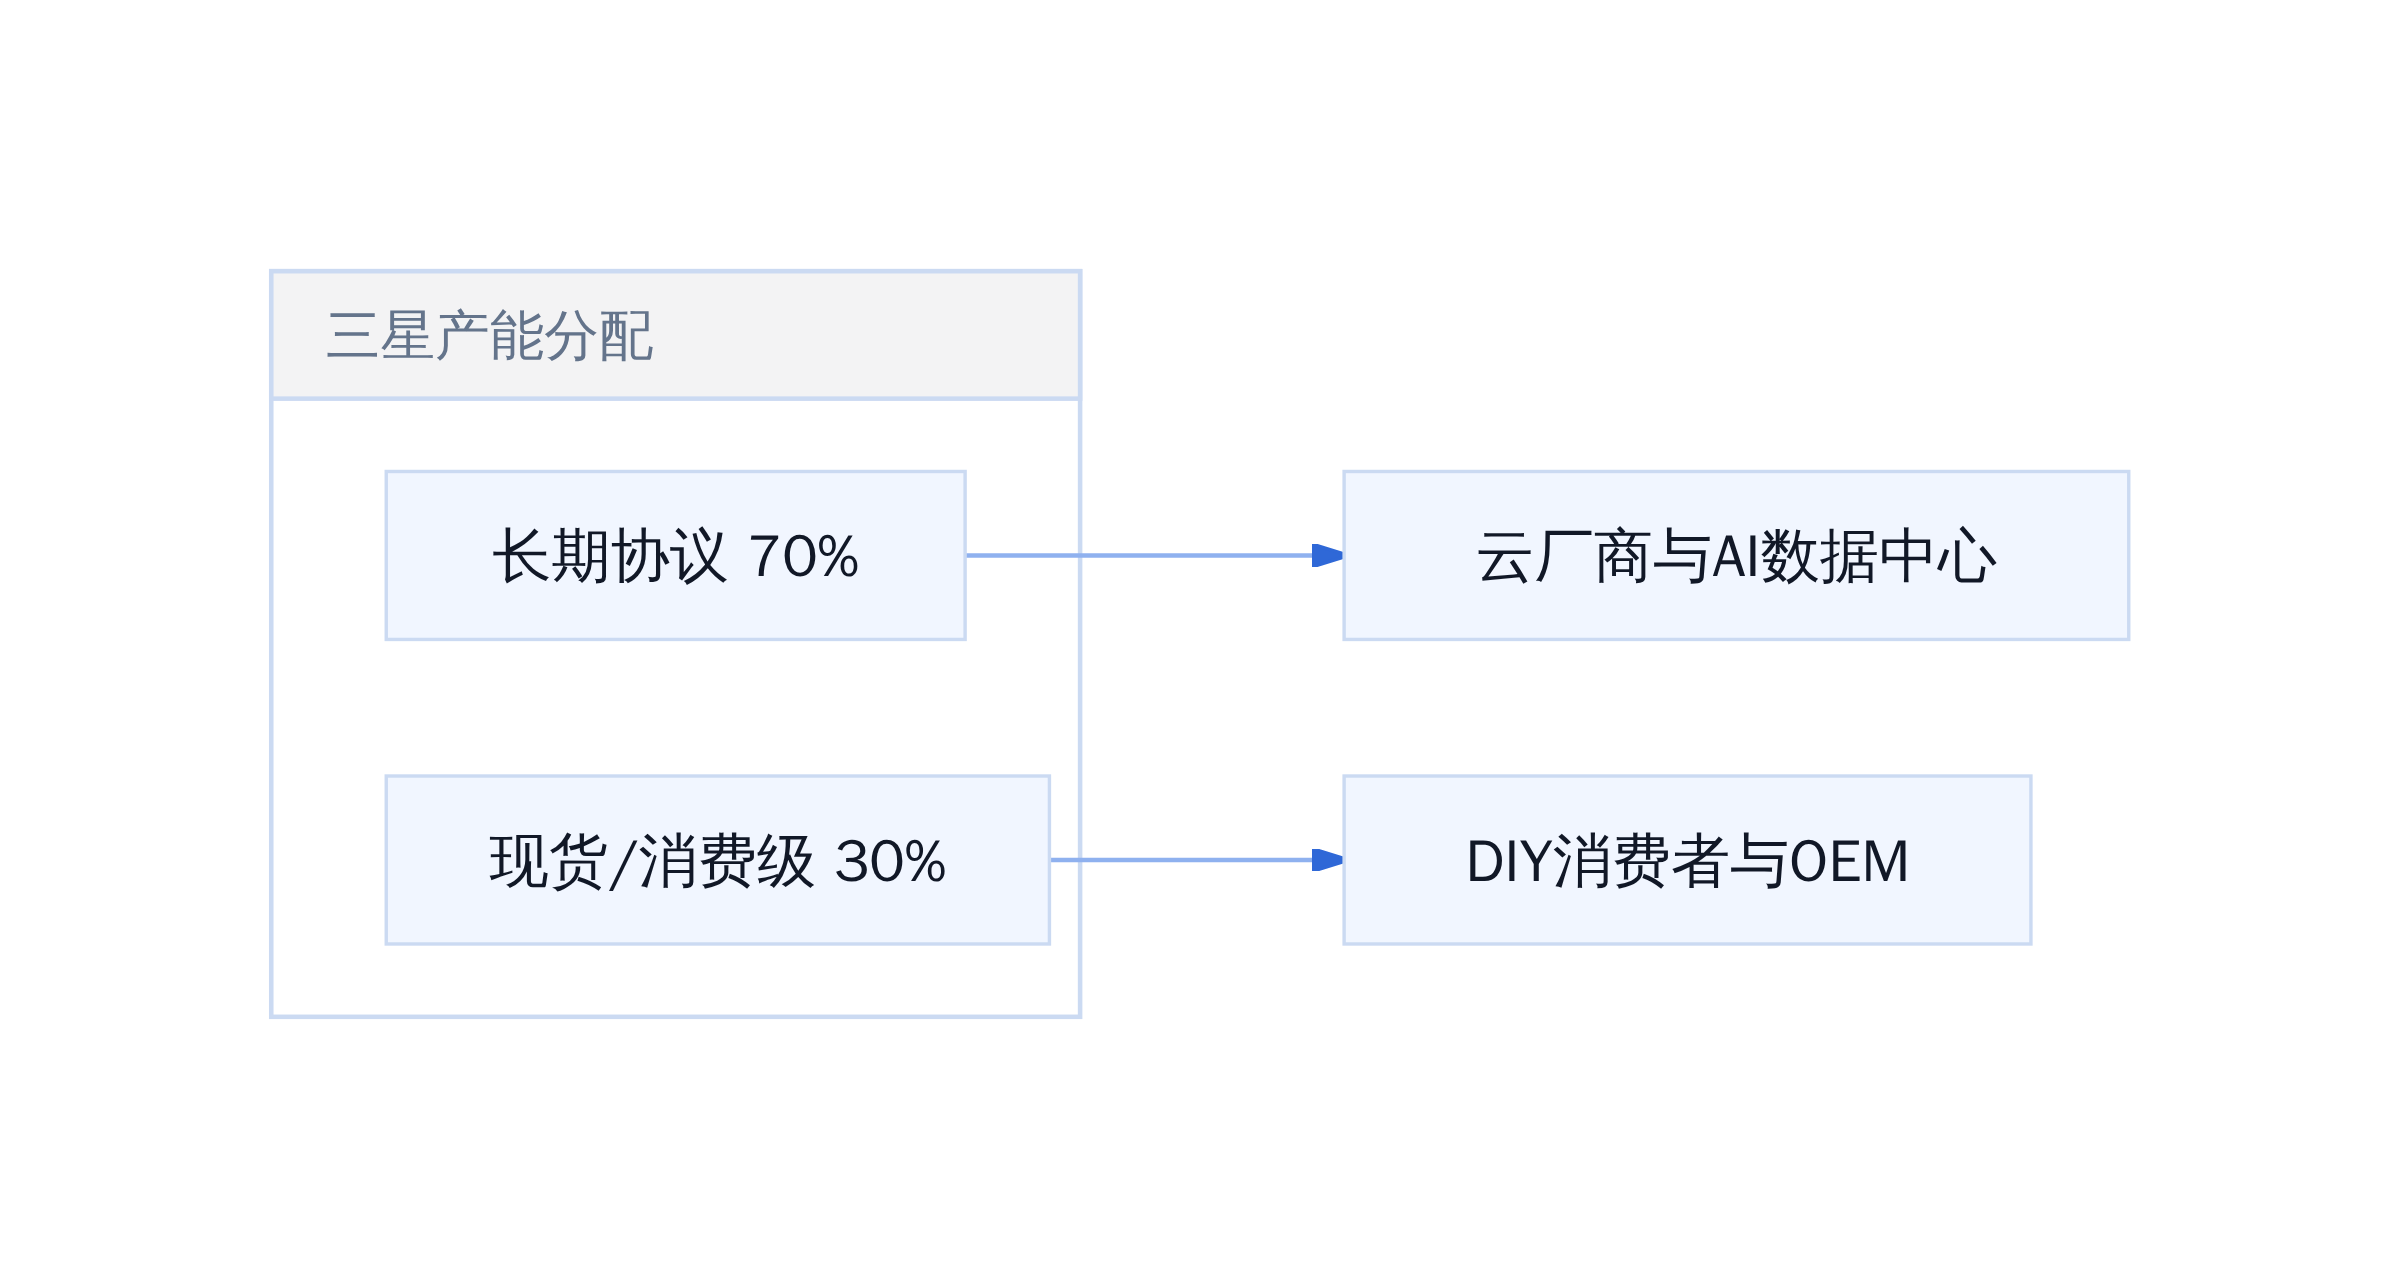
三星产能分配格局(至2031年)
HBM需求对普通DRAM产能的挤压
HBM 本身不生产额外的 DRAM 晶圆,它只是在同一片产能上切走了更多层数。HBM4 单个模块使用的 DRAM 堆叠层数比前代更多,这意味着每颗 HBM 芯片消耗的硅片面积远超同等容量的普通 DDR。 行业内有个粗略参照:HBM 对 DRAM 产能的挤占效率大约是普通 DDR 的 3 到 5 倍。三星和 SK 海力士都在向 HBM4 过渡,产线调整带来的过渡期产能损耗,也会进一步压缩可用于消费级产品的供应。
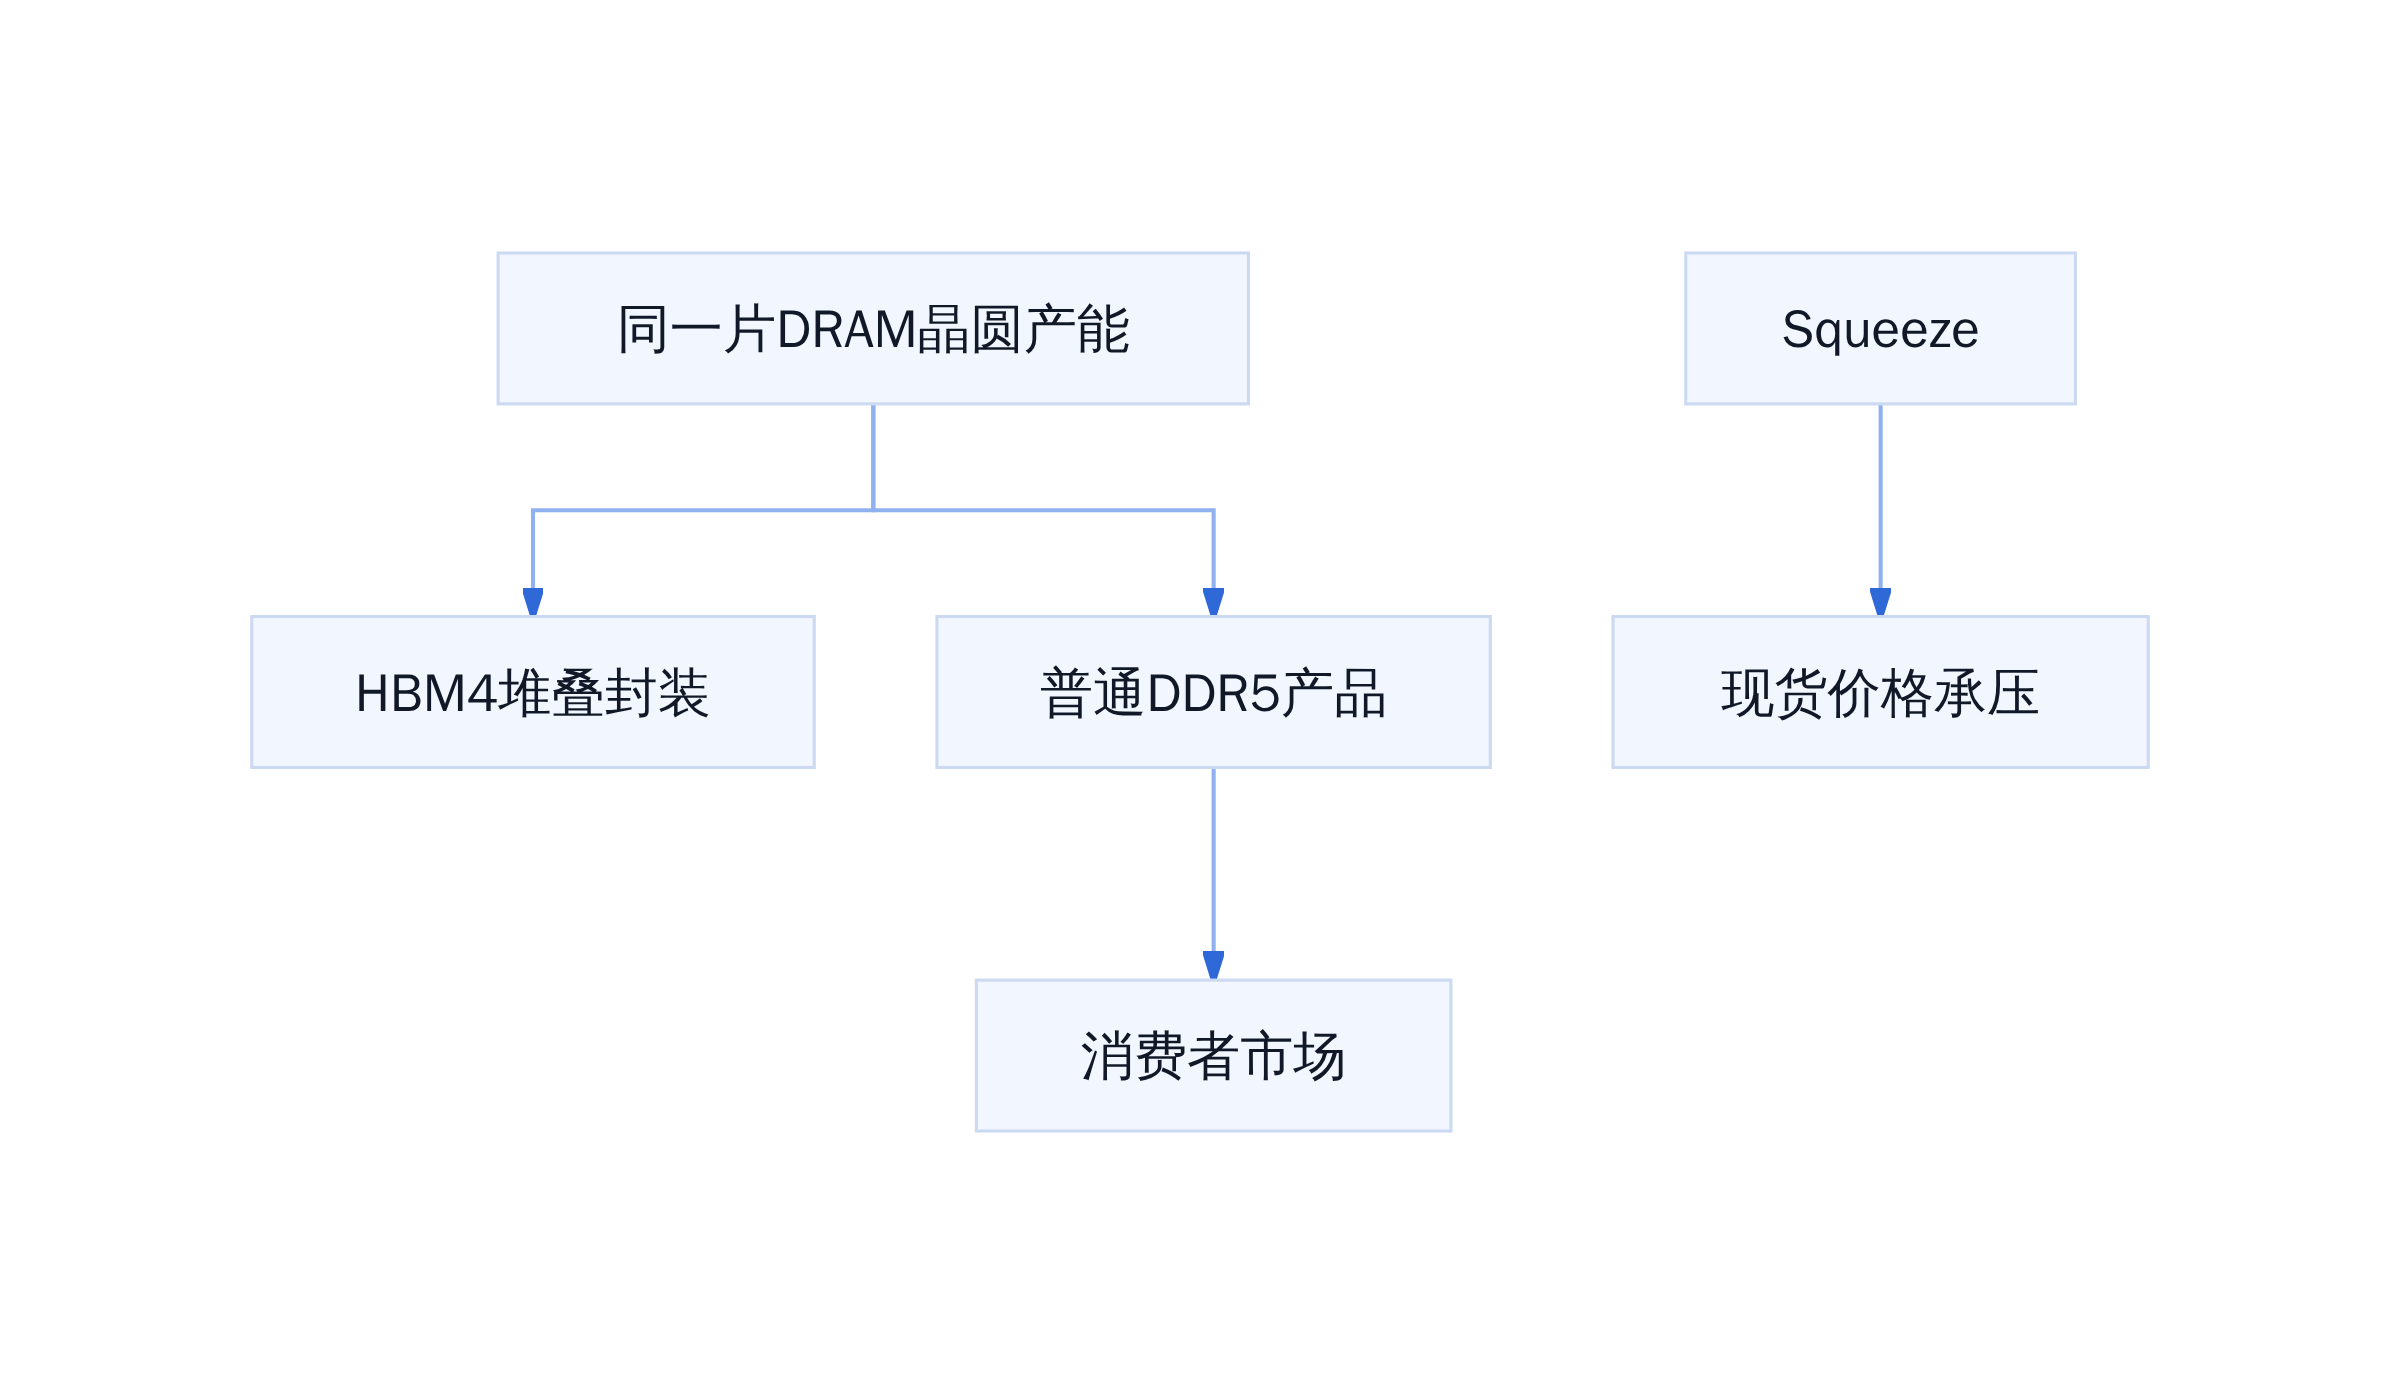
HBM挤占普通DRAM产能机制
消费级 DRAM 的供应量不是「厂商故意不给」,而是物理产线上确实没有多余的晶圆可分。你花的溢价,本质上是 HBM 需求的溢出成本。
消费级市场的出路在哪里
坦白讲,消费者在这个结构里基本没有议价权。但有两个现实可行的思路。
一是在 OEM 库存缓冲期内布局。部分 PC 厂商今年上半年囤了大量库存,这些库存消化前,渠道价格可能会有小幅波动窗口。如果你不急着装机,等上半年这波库存消化完再出手,或许能拿到比现在低一点的价格。 二是降低对消费级规格的执念。DDR4 虽然逐渐退出主流,但仍在部分利基市场流通,而且某些老旧规格的产能转移可能带来阶段性机会。这不是推荐你用 DDR4,而是说:如果你愿意接受次新方案,总有缝隙可以省钱。 存储涨价的结束条件很明确:除非 AI 数据中心需求回落,或者新的产能大规模投产,否则至少到 2028 年前,消费级市场不会回到过去那种「等一等就能降价」的状态。更准确地说,这种状态已经回不来了。 你买的旗舰款,瞬间变成平替套餐。这是存储行业告别消费友好时代后,留给每个人的一课。
你花2000块买的内存条,背后是一场你看不见、也参与不了的定价博弈
普通用户现在该怎么办
涨价已经发生,而且没有明显放缓的迹象。Counterpoint Research 在 2026 年 1 月的报告里说,DDR5 64GB RDIMM 的价格从 255 美元涨到 450 美元,预计还会冲到 700 美元。这不是一个「等等就回落」的局面,而是一个持续至少两年的成本重估。
对于普通用户,真正的问题是:你现在买,还是不买?
装机用户的备选方案
坦白讲,如果你正在攒一台新机器,且对存储有刚需,延迟购买不会带来太多收益。TrendForce 预计 2026 年第一季度内存合约价涨幅仍在 55%-60%,SSD 涨幅至少在 40%。越往后拖,绝对金额越高。
但有几个可行的取舍路径。
第一,降级到 DDR4 平台。三星和 SK 海力士确实在加速退出消费级 DDR4 产能,但这恰恰是给预算有限用户的机会窗口——现有库存还能支撑一定时间,且价格尚未被 HBM 需求完全传导。不过要注意,DDR4 主板和内存的二手溢价已经开始出现,这个窗口期可能比你想象的短。
第二,重新评估容量需求。很多人买 64GB 是因为「够用就行」,但在当前价格体系下,64GB 和 32GB 之间的单价差比过去大了很多。如果你的工作负载不需要那么大内存,先买 32GB,后续再升级,可能比一步到位更经济。
第三,关注 OEM 渠道而非零售渠道。企业采购价和零售价的价差正在扩大——这也是为什么 GamersNexus 说「OEMs and system integrators are unable to avoid passing these price increases directly on to consumers」。但反过来,如果你有机会走企业采购通道,比如通过系统集成商批量购买,单价会比散购低不少。
企业采购的谈判策略
企业采购的逻辑和普通用户完全不同。你不跟存储厂商谈判,你跟自己的供应商谈判。
核心策略有三个。
第一个策略是「提前锁量」。西部数据和希捷已经证实了这一点——五年合约成为大规模采购的标准选项。如果你的企业每年有稳定的存储需求,不要按季度询价,直接谈两年或三年期的供应协议,哪怕单价略高于当下现货价,也比半年后再面对一轮涨价要便宜。闪迪的 CFO 在财报电话会上明确说了:「这些协议贴合客户需求,也为我们锁定了稳定的需求」,这句话翻译过来就是——双方都在用长期协议对冲不确定性。
第二个策略是「品类替代」。企业级 SSD 市场存在明显的供需错配:CPU 供应短缺限制了系统出货量,而 NAND 产能正在向企业级 SSD 倾斜。这意味着企业级 SSD 的价格弹性比消费级更好,谈判空间更大。如果你的业务允许,可以考虑用企业级 SSD 替代部分消费级方案,或者用 HDD+SSD 的混合架构降低成本。
第三个策略是「云化转移」。这可能是最冷酷的一个选项。Amazon 已经在推动客户从本地机房迁往云端,存储成本的上涨是其中一个催化剂。对于没有数据主权硬性要求的业务,把存储负载移到云上,本质上是用 OPEX 替代 CAPEX,同时把库存压力和价格波动转嫁给云服务商。
一个可能的拐点:产能扩张何时跟上
三星和 SK 海力士确实在讨论扩产。三星考虑把平泽 S5 晶圆厂改造为内存工厂,SK 海力士有意与日本企业合资建厂。但半导体工厂的建设周期是 18-24 个月,从规划到量产还要再加 12 个月。这意味着即便扩建计划顺利推进,新增产能也要到 2028 年才能开始释放。
更关键的是,这些新增产能大概率还是优先供应 HBM 和长期协议客户,而不是零售市场。HBM4 的单模块堆叠层数比前代更多,占用更多 DRAM 产能,这本身就在进一步压缩通用 DRAM 的可用供给。
所以拐点的判断标准很具体:看三星和 SK 海力士的财报里,非 HBM 通用 DRAM 的产能占比是否出现回升。如果这个指标没有变化,消费级市场就继续是被挤压的那一端。
结语:我们在为谁的存储买单
存储涨价这件事,表面上是供需失衡,本质上是定价权的重新分配。存储厂商不再跟你玩季度博弈了,三年合同一签,消费者直接出局。AI 数据中心拿走了产能,消费者负责接受涨价——这是当前存储市场最残酷的真相。
对于普通用户,短期内的建议是:刚需就买,别等;能降级就降级;能走企业渠道就走企业渠道。对于企业采购者,核心策略是提前锁量、品类替代、必要时云化转移。对于行业观察者,真正的拐点信号不是某个厂商的扩产公告,而是消费级 DRAM 在长期协议中的产能占比是否开始回升。
参考文献
- Memory Companies Have Destroyed the Consumer Market | GamersNexus
- 存储供应紧张升级,SSD和HDD长期协议创五年新高 - 玩亦可及
- 多个美国存储厂商延长供货协议周期 - 维度网
- 内存价格已超2018年历史高点 - 界面新闻
- 存储价格持续狂飙:2026年Q1内存涨幅最高达60% - 新浪科技
如果浏览器无法直接唤起微信,可在微信内打开公众号主页:计算机魔术师