2023 年好莱坞编剧和演员双重罢工,AI 取代人类创意成了头号争议。三年后,Netflix 用 5.87 亿美元给了答案——他们买的不是算法,是一个团队。
InterPositive 是谁:一个隐身三年的 AI 电影公司
InterPositive 不是临时起意的产物。Ben Affleck 早在 2022 年就创立了这家公司,一直低调地以隐身模式运作,外界几乎不知道它在做什么。直到今年三月 Netflix 出手,它的轮廓才清晰起来。
这支团队由电影工业出身的人组成,核心能力不是生成视频,而是后期制作工具。具体来说,他们做的是场景重打光、素材精修、镜头一致性调整——这些动作发生在已有素材的基础上,而不是从零生成画面。
三年隐身期,外界只能从片场花絮里猜它的主业
InterPositive 的技术路线选择很务实。他们没有追 Sora、Runway 这类文本生成视频的热点,而是把算力投向了后期环节的痛点。电影制作里有一个反复出现的麻烦:补拍时灯光、色调与原始镜头对不上,后期要花时间修。InterPositive 的工具能理解视觉逻辑和剪辑一致性,自动处理这些问题。
InterPositive 的技术栈:训练数据来自可控摄影棚,而非网络爬取
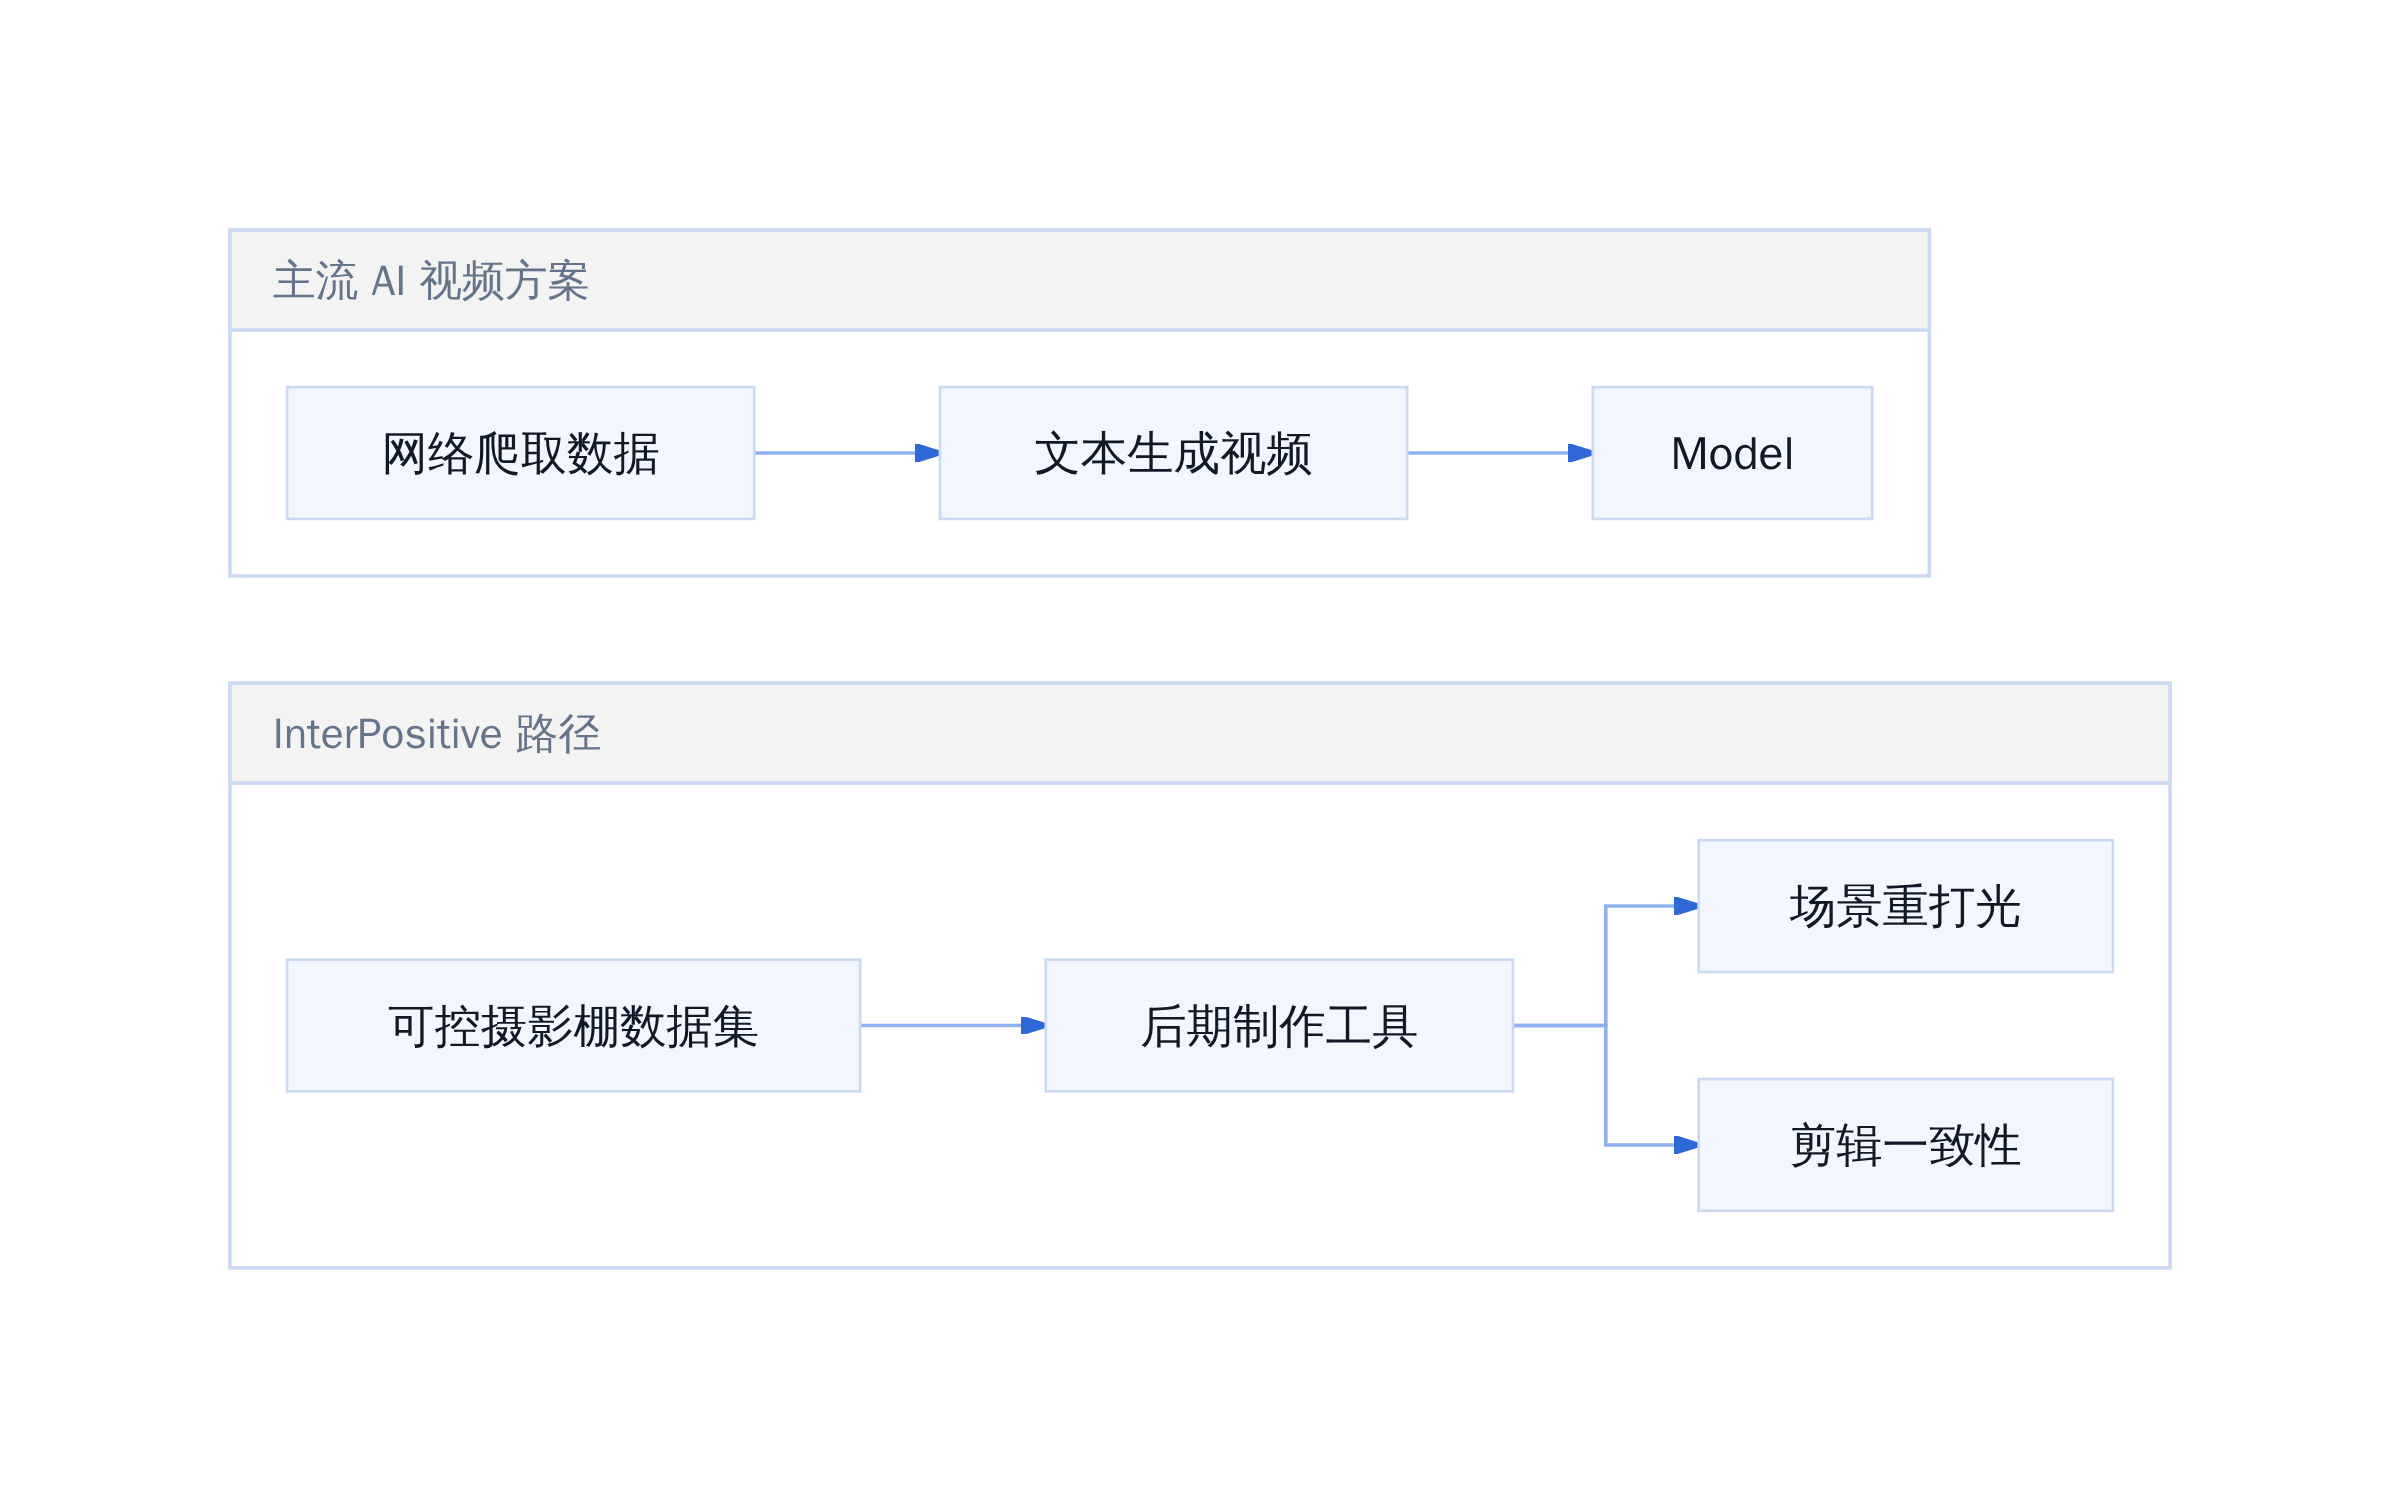
InterPositive 技术路径与主流方案对比
交易结构:执行风险全转嫁给卖方
Netflix 向 SEC 提交的 Form 10-Q 证实了交易细节:5.87 亿美元现金,全部 upfront。但 Bloomberg 之前的报道提到,总对价最高可能看到 6 亿美元,超出部分绑定在运营目标上。也就是说,这笔钱不是一次性给完的。
这个结构很关键。Netflix 把执行风险全部转嫁给了卖方——你接不接得住,决定了你能拿多少。
5.87 亿现金 upfront,还有 earn-out 藏在后面
对于 InterPositive 的团队来说,这笔交易的结构意味着:如果工具不能融入 Netflix 的生产流程,他们就拿不到全额对价。这是一种典型的 acqui-hire 策略,只是 Netflix 把它包装成了战略平台收购。
Trace 在评论中指出,真正重要的数字不是 5.87 亿美元,而是 Netflix 把价格藏了四个月才披露——这份财报 forcing disclosure 之前,市场完全不知道这笔交易的存在。
Source: Variety, Deadline, Bloomberg 2026年3月报道;Netflix Form 10-Q 2026年Q2披露
5.87 亿美元到底买了什么
SEC 文件披露的交易结构
Netflix 在 2026 年 7 月向美国证券交易委员会(SEC)提交的 Form 10-Q 季度财报中,正式确认了这笔交易的最终金额:约 5.87 亿美元,全额以现金支付。
此前彭博社曾报道过这个数字,并指出整个交易对 Affleck 及其投资人的潜在价值最高可达 6 亿美元。财报中的数据验证了报道的准确性,但财报本身并未披露更多细节。
InterPositive 成立于 2022 年,在 stealth mode(隐形模式)下运行了将近四年。外界几乎不知道这家公司在做什么,直到 Netflix 出手。根据 Sheppard 律所的公开声明,InterPositive 的核心能力是开发由电影人、为电影人服务的 AI 工具——重点是后期制作,而非文本生成视频。
现金 + 对赌条款,执行风险转嫁卖方
这笔交易更关键的部分藏在结构里,而不是总价数字里。
Bloomberg 的报道已明确指出,超过 5.87 亿美元的部分与特定运营目标的达成挂钩。这种结构在并购领域被称为 earn-out——卖方只有在技术被成功整合进 Netflix 内容管线、达到预设采纳指标后,才能拿到尾款。
换言之,Netflix 把执行风险全部转嫁给了 Affleck 团队。技术能不能用、好不好用、能不能规模化落地,决定了你能不能拿到全部报酬。
钱在口袋里,但能拿多少看表现
这种结构对买方极其有利。Netflix 不需要为「概念验证」买单,只需要为「已验证且能规模化」的技术付费。对卖方来说,这是一把双刃剑:如果能证明价值,额外收入可观;如果整合不顺利,账面数字只是纸面富贵。
Affleck 在交易后出任 Netflix 高级顾问,负责指导面向创作者的 AI 工具开发。这说明 Netflix 买的不只是代码,更是 Affleck 本人在好莱坞的人脉和行业信誉。
大佬点头认可
相比 Netflix 百亿级内容预算,这笔钱算什么
Netflix 2025 年的内容预算超过 170 亿美元。其中用于制作原创影视内容的支出占总预算的绝大部分。
5.87 亿美元在 Netflix 的账本上,大概相当于两三部中型制作项目的成本。这不是一个会让 Netflix 财务部门失眠的数字。
但关键在于这笔钱的用途。Netflix 不是在买一部电影,而是在买一套可能改变未来电影制作方式的基础设施。如果 InterPositive 的技术能在后期制作环节显著降低成本或提升效率,这笔投资的回报率会远超账面数字。
[reaction=programmer-core|caption=买团队比买代码更贵]
更准确地说,Netflix 是在为未来的执行风险购买保险。好莱坞从 2023 年罢工后对 AI 的态度极其矛盾:一方面需要 AI 降低成本,另一方面要安抚创作者对失业的恐惧。InterPositive 的品牌定位是「由电影人开发、保护人类创意」,恰好迎合了这种微妙平衡。
Affleck 本人的公众形象也为这笔交易加分。他在社交媒体上曾宣称自己以「微不足道的 78.5 万美元」出售公司,显然是在用反讽表达不满——但这个段子本身也说明了问题:明星创始人参与 AI 工具开发,本身就是最好的营销素材。
Netflix 在财报中明确表示,已将 InterPositive 整合进内容制作管线,并开始用于部分剧集和电影的后期制作。至于效果如何,还需要时间来验证。

真相还需要时间
为什么是 Netflix,为什么是现在
好莱坞 AI 争议后的战略转向
罢工留下的核心矛盾没有解决:片方想用 AI 降本,工会要保饭碗。Netflix 在 2023 年之后采取了和传统制片厂不同的路径——不公开表态,直接下场买。
Ben Affleck 自己说过,创立 InterPositive 的起因是「2022 年前后观察到 AI 在电影生产中的早期应用」。这句话的潜台词是:他知道争议在哪里,也知道答案不在法庭上,在工具里。他把公司定位为「为电影人打造的 AI 工具,保护而非替代人类创作」,这个定位恰好绕开了工会最敏感的神经——InterPositive 不做文本生成视频,做的是后期制作里的场景重打光、素材精修。换句话说,它介入的是人类剪辑师和调色师的活儿,不是编剧和演员的活儿。
从战略上看,这不是 Netflix 第一次用收购解决内部能力缺口。2022 年买 Millarworld 补漫画 IP,2023 年买 House of Cards 团队的老班底补制作能力。买 InterPositive 的逻辑完全一致:与其自己从零组建 AI 研发团队,不如直接买一个已经跑通的产品和一个知道怎么用的团队。
更直接的原因在于时机。2023–2024 年的 AI 视频生成热潮(Sora、Runway、Pika 轮番登场)让市场形成了一种错觉:谁拥有生成模型,谁就拥有内容护城河。Netflix 没有追这个风口,恰恰说明他们对「护城河」的定义不同。对他们而言,护城河不是生成能力,而是把 AI 工具嵌入生产管线的确定性。
acquihire 的包装术:团队收购伪装成平台收购
5.87 亿美元听起来不少,但交易结构暴露了真实意图。
根据 DelMorgan 的分析,这笔交易由前期现金加绩效对赌两部分组成,对赌部分与 InterPositive 团队在 Netflix 内部的采纳和集成进度挂钩。也就是说,艾佛列克和他的团队真正能拿到的钱,取决于他们能不能把技术嵌进 Netflix 的流水线。接不住,后面的钱就没了。
这种结构在硅谷叫 earn-out,在好莱坞叫「我出钱,你干活,干不成不退钱」。Netflix 把执行风险转嫁给了卖方,这是整笔交易最狠的地方。更狠的是,每年省下的成本,Netflix 独享。
Trace 在 LinkedIn 上的评论点破了这层窗户纸:「5.87 亿美元真正重要的数字不是价格,而是 Netflix 花了四个月把这笔交易藏起来,等 SEC 文件强制披露才曝光——这是一个被包装成战略平台收购的 acquihire。」
Acquihire 在硅谷很常见,但通常伴随着公开的「我们收购了你们的技术平台」声明。Netflix 的策略更低调:对外说是战略合作,对内说是技术集成,直到 Form 10-Q filings 才被迫披露真实金额。这种信息披露的时差本身就是一种策略——在市场反应过来之前,先把团队纳入编制。
InterPositive 已经集成进 Netflix 生产管线
这不是空头支票。
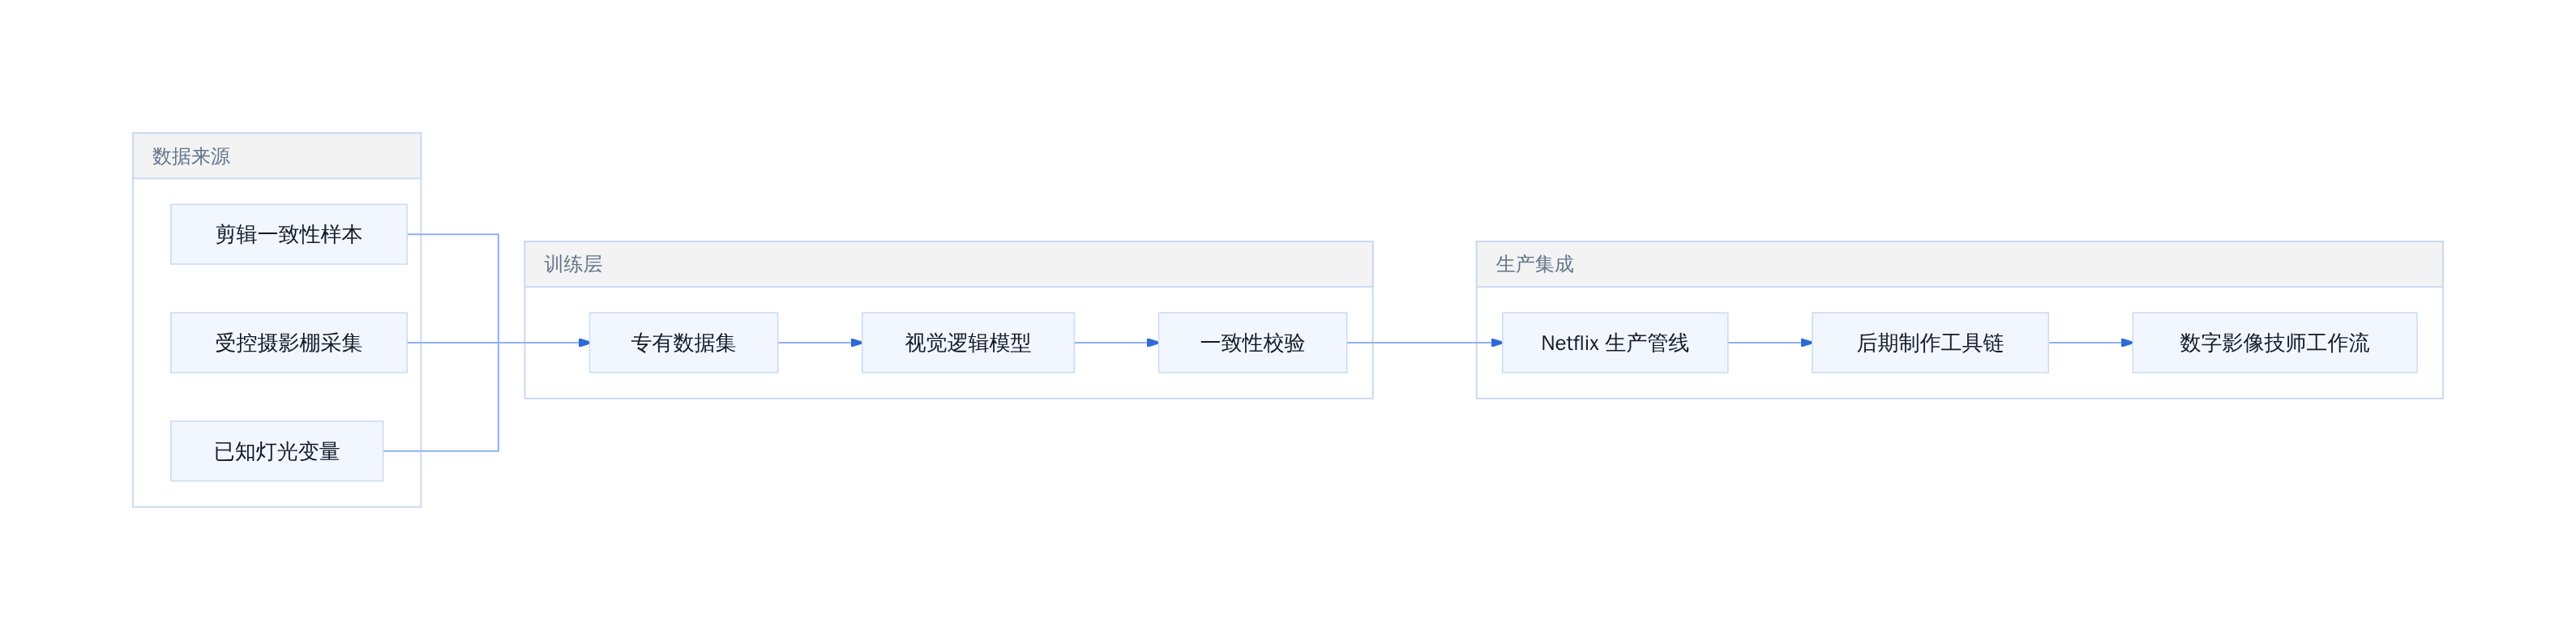
Netflix 官方公告确认,InterPositive 已于 2026 年 3 月完成集成,团队成员整体加入,Affleck 本人出任高级顾问。Sheppard 律师事务所的新闻稿透露了一个关键细节:InterPositive 的工具基于在受控摄影棚中积累的专有数据集训练,目标是「在理解视觉逻辑和剪辑一致性的前提下,保护电影的画面质感」。
这意味着 InterPositive 的核心资产不是某个开源模型,而是那个数据集和围绕它建立的训练流程。数据集的价值在于它是「受控环境」下收集的——灯光、机位、演员走位都是已知变量,模型学到的是真实电影生产的视觉规律,而不是从互联网爬来的杂讯。这在技术上比「用 Sora 生成一段视频」可靠得多,也更难被复制。
InterPositive 技术栈与集成路径
从工程角度看,这是一个典型的「数据飞轮」架构:受控数据喂养模型,模型输出嵌入管线,管线产生的新数据反哺模型。Netflix 拥有全球最多的流媒体播放数据作为外部补充,InterPositive 的受控数据作为内部基础——两个数据源的互补性,才是这笔交易真正的战略价值。
相比之下,5.87 亿美元只是一次性买断成本。更准确地说,按 Netflix 每年超过 170 亿美元的内容预算计算,这笔钱还不到单部头部剧集制作预算的零头。但它的战略杠杆效应很高——一旦 InterPositive 的工具在后期制作环节证明价值,节省的不仅是人力成本,还有时间成本。而时间,在流媒体竞争里比钱更重要。
这笔交易真正暴露的,是 Netflix 对 AI 内容创作的焦虑已经过了「观望」阶段,进入了「直接买」阶段。他们不想再等 Sora 出来之后再做集成,不想再等内部团队从 zero 开始搭建数据集。四年隐身运作的 InterPositive,恰好填补了这个时间窗口。
InterPositive 的技术边界其实很清楚。它不生成视频,它处理已经存在的视频素材。这是理解整笔交易最关键的一个技术前提,也是为什么这笔钱对 Netflix 来说既不算多也不算少的原因。
场景重打光、素材精修,能做哪些事
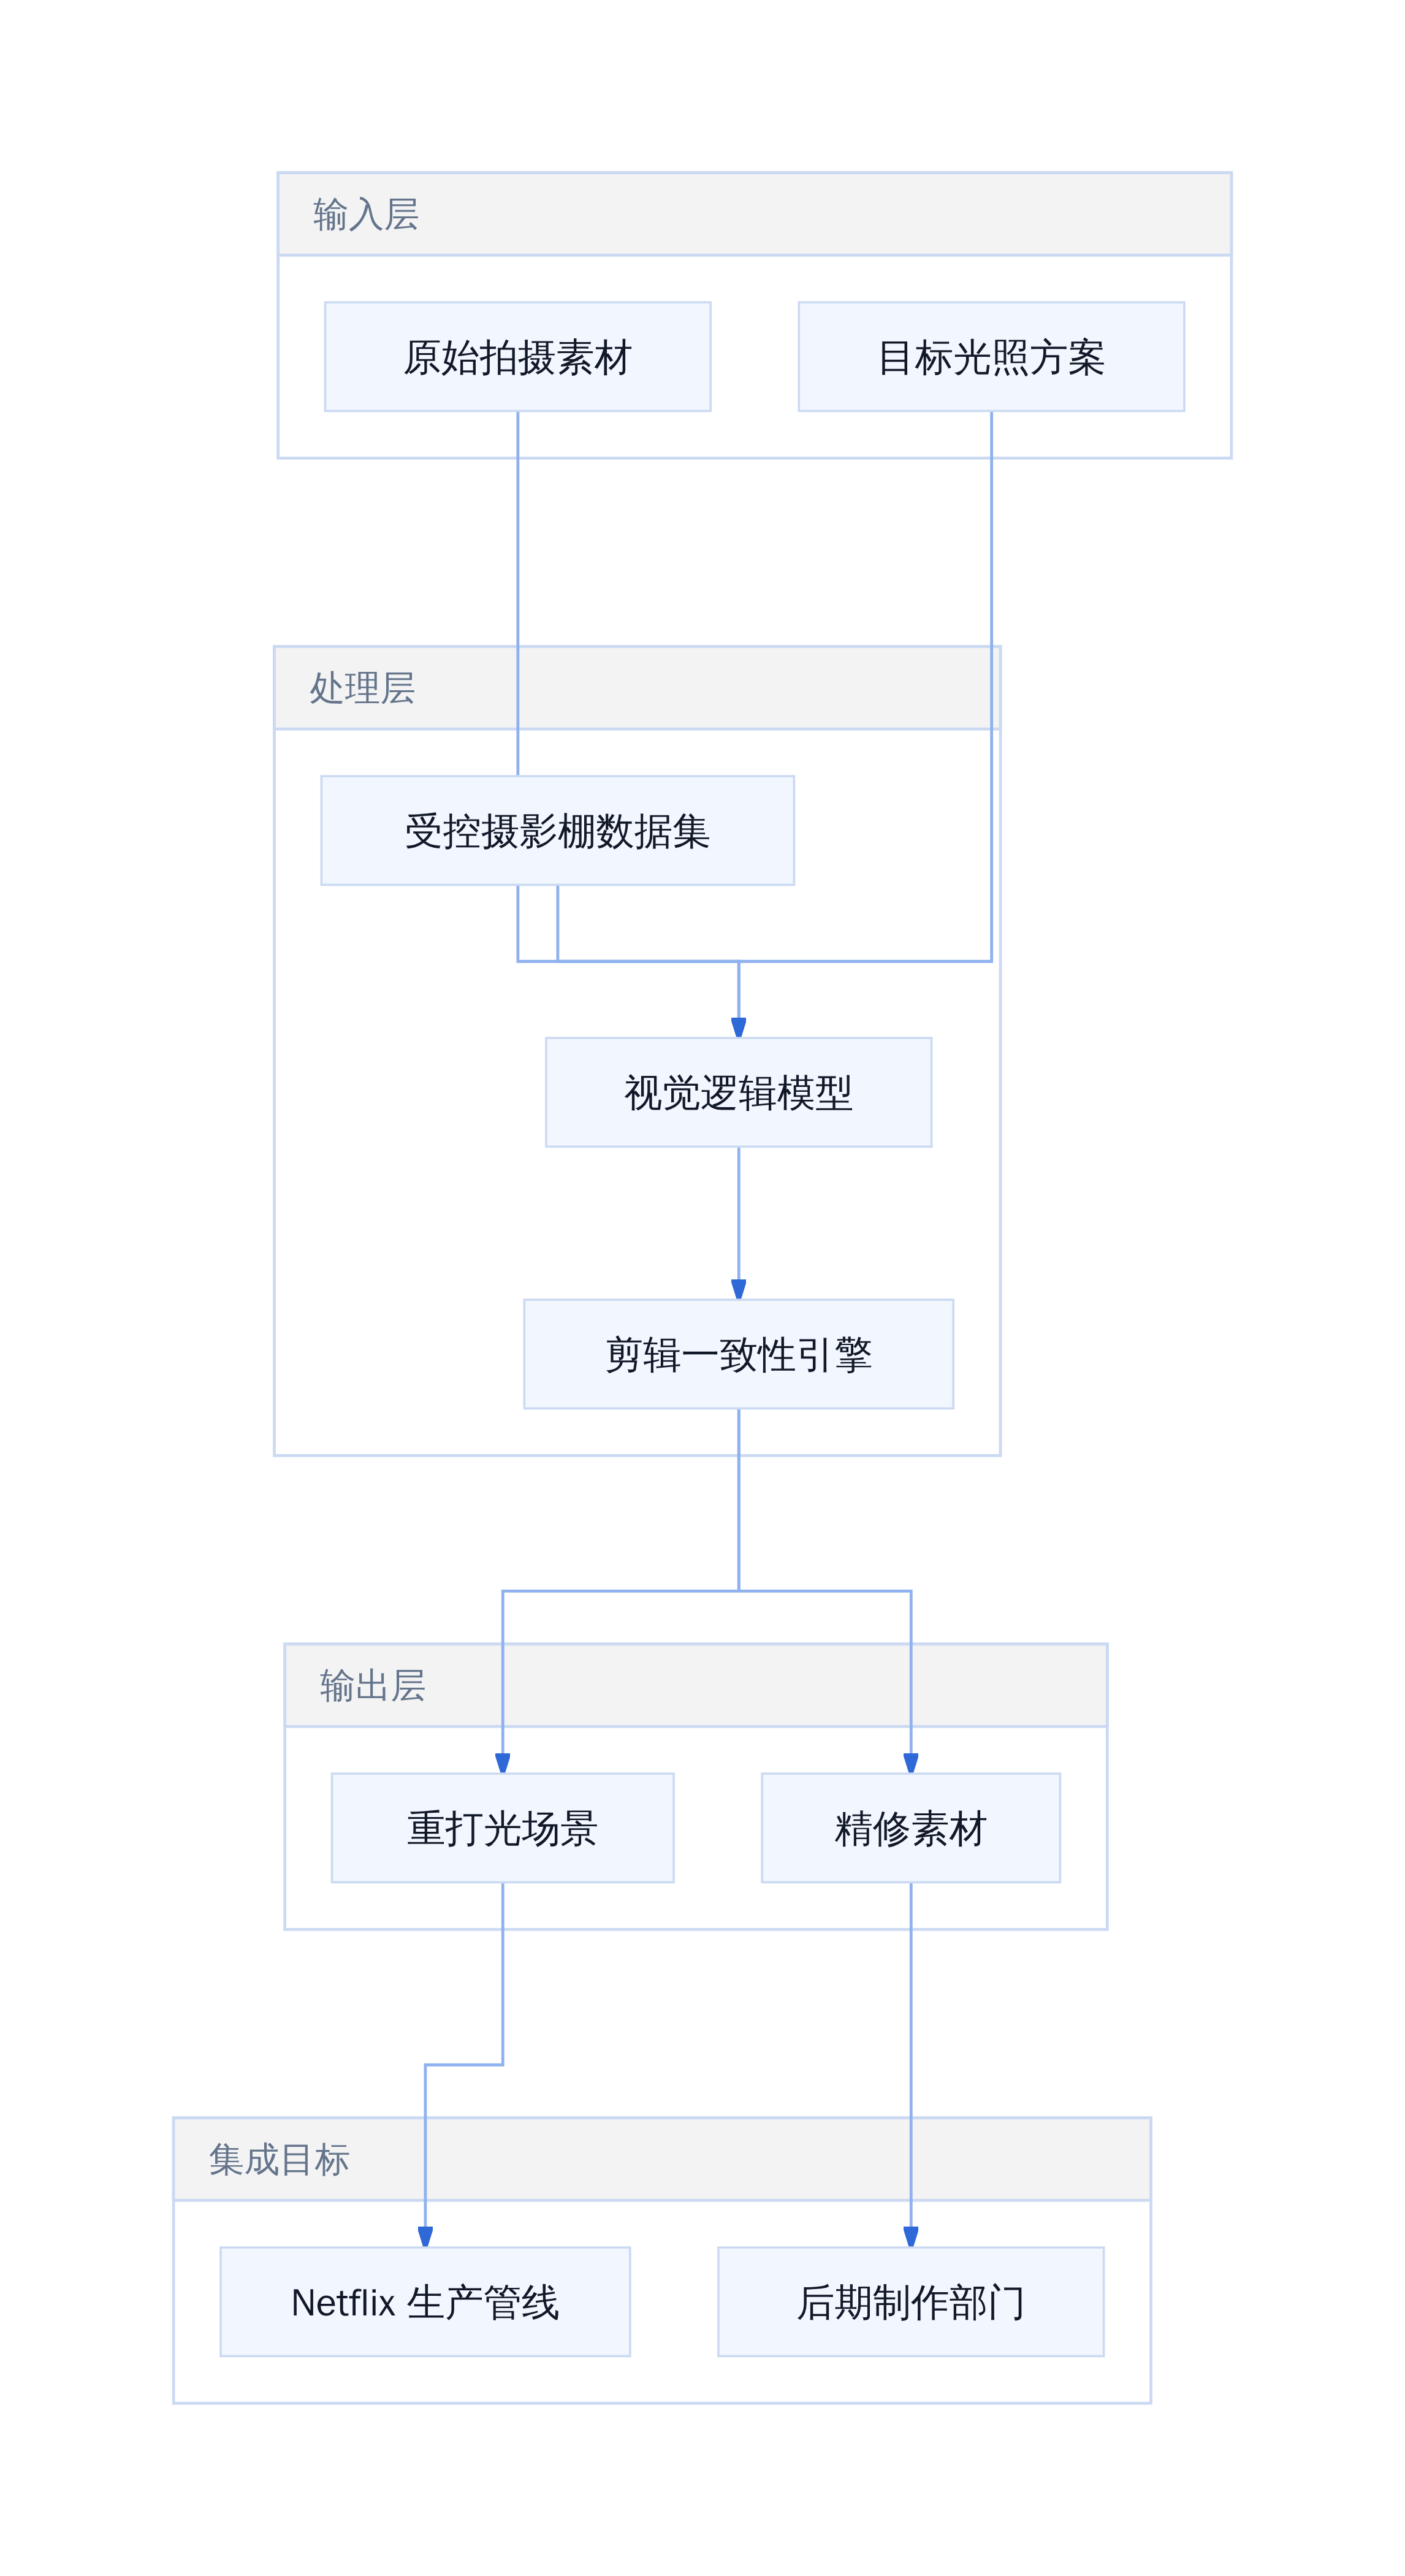
根据 Sheppard & Mullen 发布的法律新闻稿,InterPositive 开发的 AI 工具建立在一个「受控摄影棚数据集」之上,训练目标是让模型「理解视觉逻辑和剪辑一致性」。
这听起来很抽象,拆解一下就是两件事:
第一,场景重打光。拍摄现场的光照条件是受限的,有时天气变化、有时布光时间不够、有时导演临时改主意。传统做法是重拍,但重拍意味着演员档期、场地租金、整个 crew 的时间成本全部重来。InterPositive 的方案是在后期阶段用 AI 重新计算场景光照,让已经拍完的素材看起来像是按照新的光照设计重新拍的一样。
第二,素材精修。这包括画面瑕疵修复、色彩一致性调整、不同镜头之间的视觉匹配等。这些问题在传统后期流程里依赖大量人工调色和修图,耗时且容易引入人为误差。
Ben Affleck 在接受采访时提到的痛点很具体:「你不能看到你在拍什么,只能相信工厂背景会在后面」——这正是虚拟制片(Virtual Production)早期面临的核心问题,即导演无法实时看到最终效果。
InterPositive 的解决路径不是让拍摄更「智能」,而是让后期更「可控」。
InterPositive 核心技术栈与Netflix生产管线集成
和真正端到端视频生成的差距
这里必须说清楚一个经常被混淆的概念。InterPositive 不做文本到视频的生成,也不做从头生成完整场景。它的工作对象是「已有素材」,它的价值在于「让已有素材变得更好」,而不是「凭空创造新素材」。
这和 Runway、Pika、Sora 等端到端视频生成模型有本质区别。后者解决的是「从无到有」的问题,前者解决的是「从有到好」的问题。
这个问题的区别不是技术路线之争,而是商业定位之争。
文本生成视频的核心难点是:一致性、可控性、物理规律。这三个问题目前还没有被彻底解决,行业内仍然处于「能生成但难以精确控制」的阶段。Netflix 如果押注这条路,风险是巨大的——你可能花了几亿美金,最后得到的工具还不如人工后期可靠。
InterPositive 的路径更务实:它避开生成环节,直接进入后期制作。这相当于在一条已经跑通的管道上装了一个更好的过滤器,而不是一条全新的生产线。
Ben Affleck 将 InterPositive 描述为「保护人类创造力的力量」,这个表述在好莱坞的语境里有明确的战略意图。2023 年罢工的起因之一就是对 AI 取代人类创意的恐惧,Netflix 通过这笔交易向工会和创作者传递的信号是:我们收购的工具是辅助后期制作,不是替代导演和演员。
更狠的是,这种定位让 Netflix 在政治上几乎没有任何阻力。
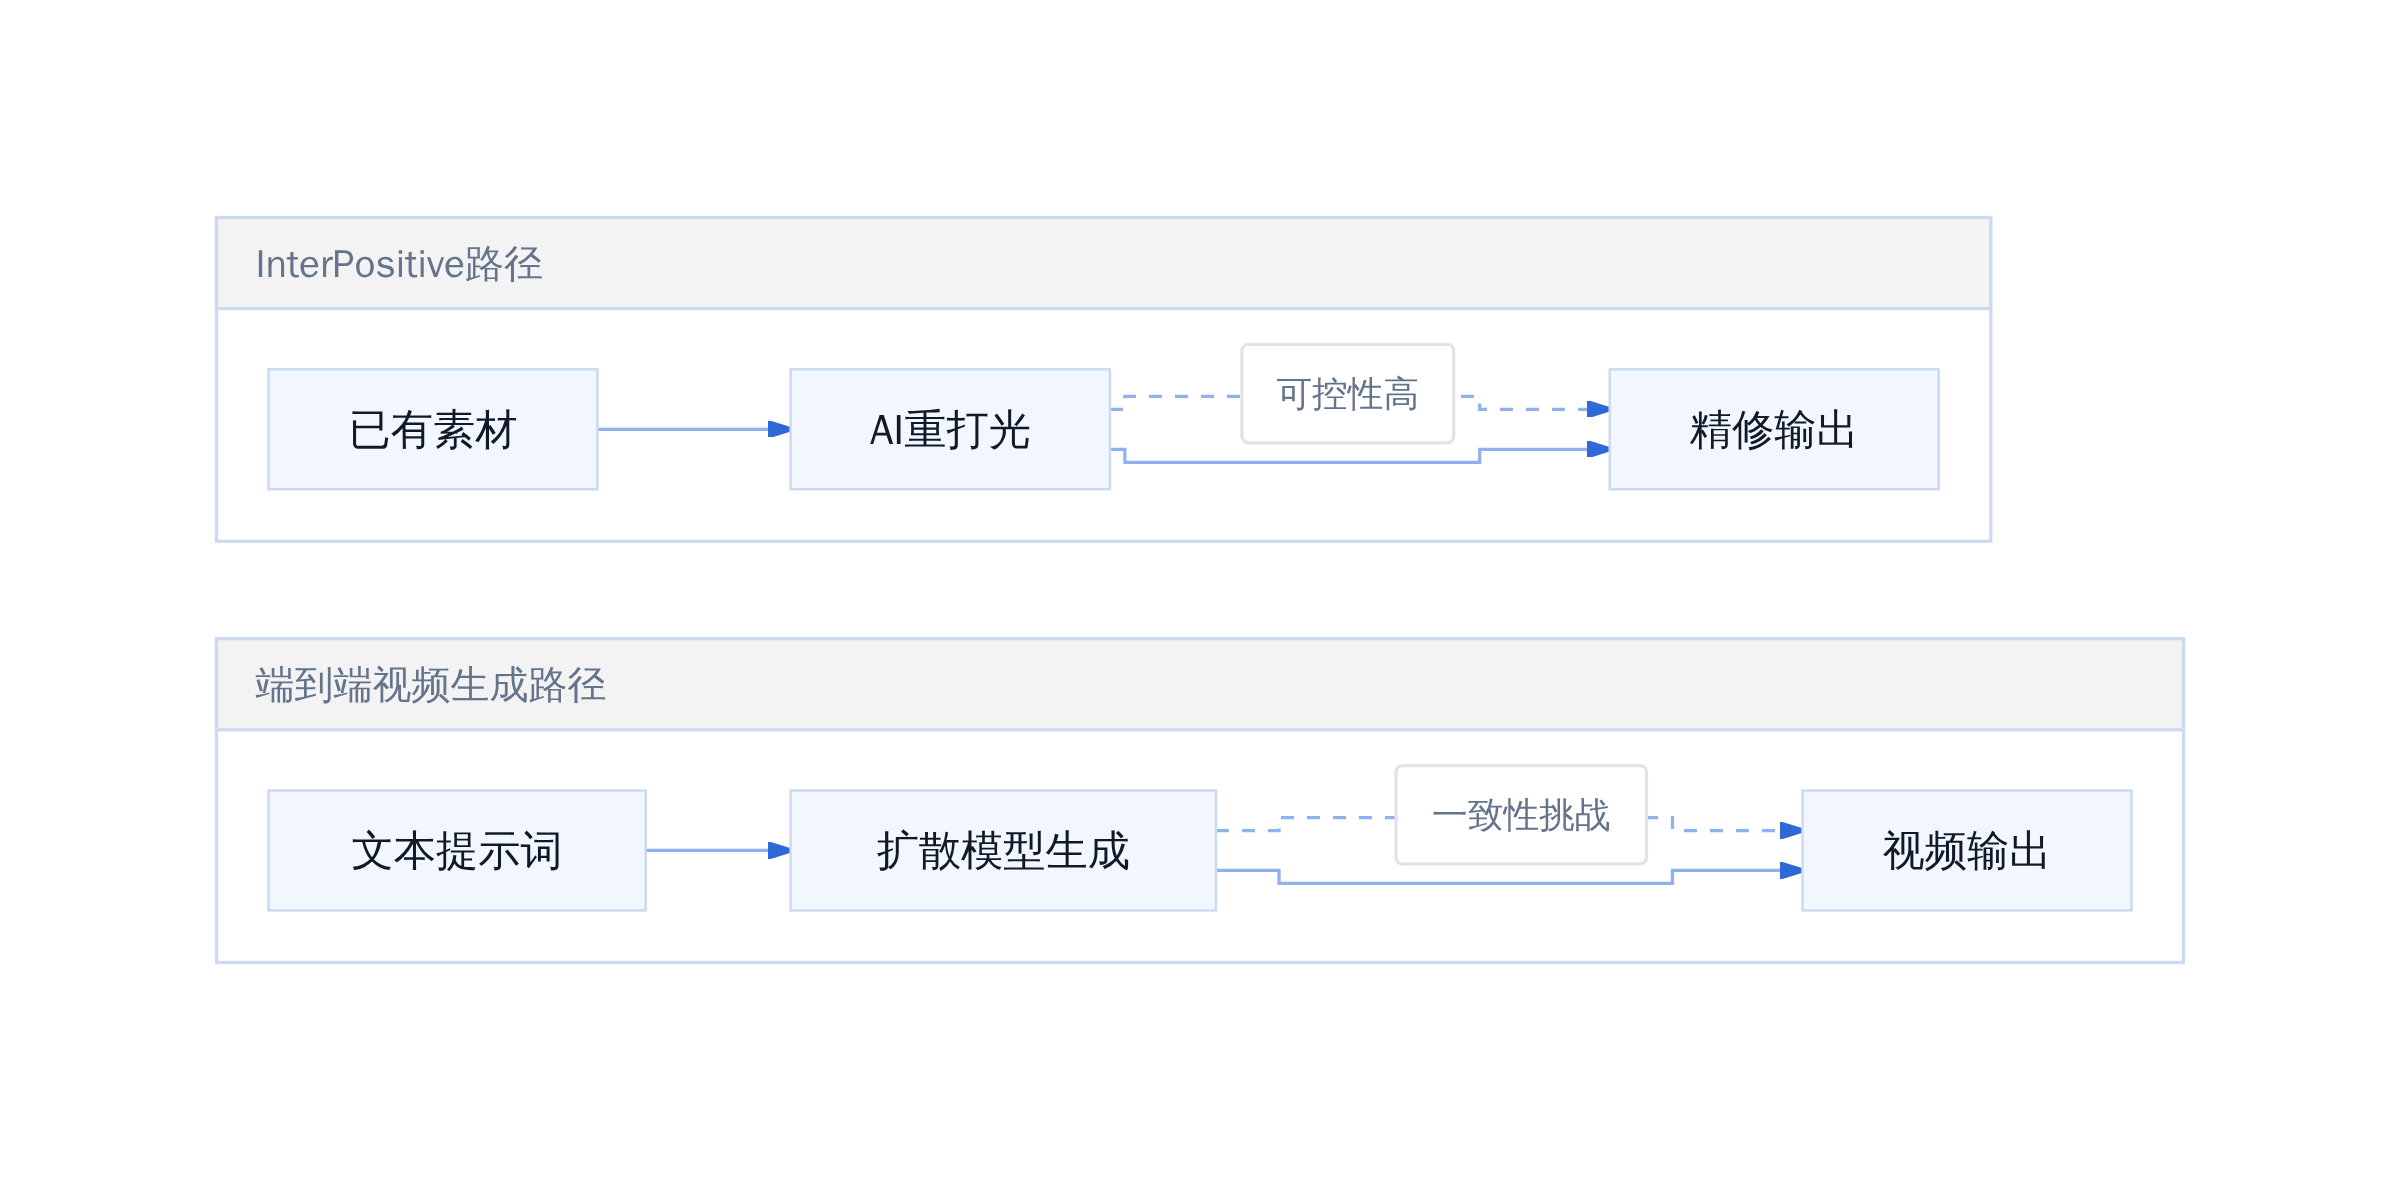
InterPositive与端到端视频生成模型的能力对比
这笔交易给其他垂直 AI 工具的启示
InterPositive 的交易结构本身就是一门课。它不是简单的现金收购,而是「现金 + 对赌条款」的组合。根据 DelMorgan 的分析,Netfilx 支付的 5.87 亿美元现金之外,还有额外的对价绑定在运营目标上,这意味着创始团队的实际收入取决于技术整合的进度和效果。
这种结构的含义是:Netflix 把执行风险全部转嫁给了卖方。
对于一个垂直 AI 工具公司来说,这意味着什么?意味着你的价值不在于你现在的技术有多先进,而在于你能在多大程度上帮助收购方解决他们当下的痛点。如果你的工具只是「看起来很酷」,对赌条款会让你拿不到全额对价;如果你的工具能切实嵌入对方的生产管线并产生可量化的效果,你才能拿到完整的钱。
这对那些正在考虑「被收购」路径的垂直 AI 工具创始人来说,是一个明确的信号:大厂要的不是你的算法,是你的团队能在他们的体系里执行到位的能力。
这也解释了为什么 Netflix 选择了 Ben Affleck 这样的演员兼制片人,而不是一个纯技术背景的创始人。Affleck 的身份让这笔交易在好莱坞的政治生态里更容易被接受——它看起来不像是一个科技公司收购了一家 AI 公司,而像是一个流媒体平台收购了一个电影制作工具公司。
Acquihire 的包装术在这里发挥了最大作用。
对于其他还在观望的垂直 AI 工具公司,这笔交易提供了一个清晰的参照系:
如果你的工具能解决「从有到好」的问题,而不是「从无到有」的问题,你的估值逻辑会完全不同。前者是效率工具,后者是创新工具。效率工具更容易被大厂整合,创新工具更难被估值。
如果你的团队有行业背景(比如 Affleck 的电影行业背景),你的交易结构会更容易被设计成「看似战略收购、实则是人才收购」的形态,这对创始人的长期利益和短期退出都是更优解。
如果你们的技术还能通过数据积累形成壁垒(InterPositive 的受控摄影棚数据集就是一个例子),那这笔交易就不只是人才收购,而是数据和能力的双重锁定。
可执行的判断
对垂直 AI 工具创始人:如果你正在考虑被大厂收购,记住 InterPositive 的教训——对赌条款是把双刃剑。你可以拿到更高的名义估值,但实际到手金额取决于你能在对方体系内执行到什么程度。评估自己的团队是否具备「在大厂体制内交付成果」的能力,这比评估技术本身更重要。
对 Netflix 这类内容平台:这笔交易验证了一条路径——用工程化手段收购人才和数据,比自己从零培养 AI 团队更快、更可控。如果你们也在考虑 AI 战略,优先考虑后期制作、数据管理、内容分发这类「从有到好」的环节,而不是押注尚未成熟的端到端生成技术。
对行业观察者:AI 影视工具的正确战场现在越来越清晰——不在内容生成,而在内容生产的每个环节中提升效率。谁能解决「重拍还是精修」这个问题,谁就掌握了下一个百亿美金的入口。
参考文献
- Netflix Paid $587 Million for Ben Affleck's AI Startup InterPositive - Variety
- Sheppard Advises Ben Affleck's InterPositive in Landmark Acquisition by Netflix
- Netflix Acquires InterPositive for $587M to Boost AI in Film Production - LinkedIn
- Netflix to Acquire InterPositive for $600MM - DelMorgan
如果浏览器无法直接唤起微信,可在微信内打开公众号主页:计算机魔术师